
Las finanzas personales para emprendedores y empleados no se pueden dirigir con intuición, esperanza o una revisión apresurada de la cuenta bancaria a final de mes. Tanto si facturas por proyectos como si recibes una nómina, necesitas saber cuánto entra, cuánto sale, qué parte de tus ingresos ya está comprometida y qué decisiones pueden acercarte a una vida con más margen.
Yo observo el mismo problema en perfiles muy distintos: el autónomo mezcla el dinero del negocio con el de su casa, el empleado cobra y gasta sin un plan, el empresario reinvierte todo y la persona endeudada intenta avanzar mientras arrastra pagos que no entiende del todo. El punto de partida no es ganar una cantidad extraordinaria, sino recuperar el control. Desde ahí puedes construir ahorro, invertir con criterio y desarrollar nuevas fuentes de ingresos sin convertir tu economía en una fuente permanente de ansiedad.
El control financiero empieza por separar lo que hoy está mezclado
La primera decisión consiste en distinguir tres realidades: tus ingresos personales, el dinero que pertenece a tu actividad profesional y tus obligaciones financieras. Cuando todo se mueve desde la misma cuenta, cada gasto parece razonable por separado, pero el conjunto se vuelve confuso. No sabes cuánto puedes pagarte, cuánto debes reservar para impuestos ni qué beneficio real produce tu trabajo.
Asigna un sueldo a tu vida personal
Si eres autónomo, freelancer o empresario, no deberías vivir retirando dinero según la urgencia del día. Establece una cantidad mensual para tus gastos personales, aunque al principio sea modesta. Esa cifra debe cubrir vivienda, alimentación, transporte, seguros, formación, ocio y otras necesidades previsibles. El resto permanece en la actividad para atender impuestos, meses flojos, inversiones y costes operativos.
Este sistema también sirve cuando tus ingresos son variables. Puedes calcular una media prudente de los últimos meses y pagarte una cantidad inferior a esa media. En los meses buenos, la diferencia crea estabilidad. En los meses malos, evita que tu hogar dependa de una facturación que todavía no ha llegado. No se trata de fingir que todos los meses son iguales, sino de impedir que la irregularidad profesional gobierne cada decisión doméstica.
Conoce tu cifra de supervivencia
Yo recomiendo calcular el importe mínimo que necesitas para mantener tu vida durante un mes. Después, separa los gastos que puedes reducir de los que no admiten demora. Esta cifra no es tu presupuesto ideal; es el suelo financiero que debes proteger. Si estás endeudado, añade las cuotas y fija un orden de pago que te permita dejar de generar nuevos intereses o penalizaciones.
Un empleado también necesita esta claridad. Tener una nómina estable no elimina el riesgo de perder el empleo, afrontar una enfermedad o asumir una reparación inesperada. La estabilidad de hoy no es una garantía para siempre. Cuando conoces tu cifra de supervivencia, puedes decidir cuánto ahorrar, qué deuda atacar primero y qué nivel de gasto resulta sensato.
Un presupuesto útil debe dirigir tus decisiones, no castigarte
Un presupuesto no consiste en prohibirte todo lo que disfrutas. Es una forma de dar un destino a tu dinero antes de que desaparezca. Yo prefiero trabajar con categorías sencillas: necesidades, compromisos financieros, ahorro, inversión, crecimiento profesional y disfrute. La proporción cambiará según tu situación, pero ninguna categoría debería quedar a merced de lo que sobre.
Presupuesta según ingresos conservadores
Si tus ingresos cambian cada mes, prepara tu presupuesto con una previsión prudente. No uses como referencia el mejor mes del año. Utiliza una cantidad que puedas sostener incluso cuando un cliente se retrasa, una campaña no funciona o un contrato termina. Esta decisión puede parecer demasiado cauta, pero te permite tomar riesgos profesionales sin poner en peligro el alquiler o las facturas básicas.
En el caso de los empleados, el riesgo suele presentarse de otra manera: subidas de estilo de vida cada vez que llega un aumento salarial. Si cada incremento se convierte en una nueva cuota, la mejora desaparece. Antes de ampliar tus gastos fijos, decide qué parte irá al fondo de seguridad, qué parte cancelará deuda y qué parte financiará una meta concreta.
Revisa los gastos que se repiten en silencio
Las suscripciones, comisiones, seguros duplicados, compras aplazadas y servicios que apenas utilizas pueden consumir una parte considerable de tu capacidad de ahorro. No hace falta convertir cada café en un problema moral. Es más útil revisar los gastos recurrentes y preguntarte si todavía cumplen una función real.
También conviene separar los gastos personales de los gastos destinados a generar ingresos. Un ordenador, una herramienta de gestión o una formación pueden ser decisiones profesionales, pero solo si responden a una necesidad concreta y puedes medir su utilidad. Gastar en el negocio no siempre significa invertir en él. A veces solo significa aplazar el momento de reconocer una compra impulsiva.
El ahorro crea margen y la inversión necesita una base estable
Ahorrar no consiste únicamente en acumular dinero. Es comprar tiempo para pensar mejor. Un fondo de seguridad te permite rechazar un cliente poco conveniente, soportar un mes de menor facturación, cambiar de empleo o resolver una emergencia sin recurrir inmediatamente al crédito. Para quien trabaja por cuenta propia, ese margen tiene un valor profesional evidente.
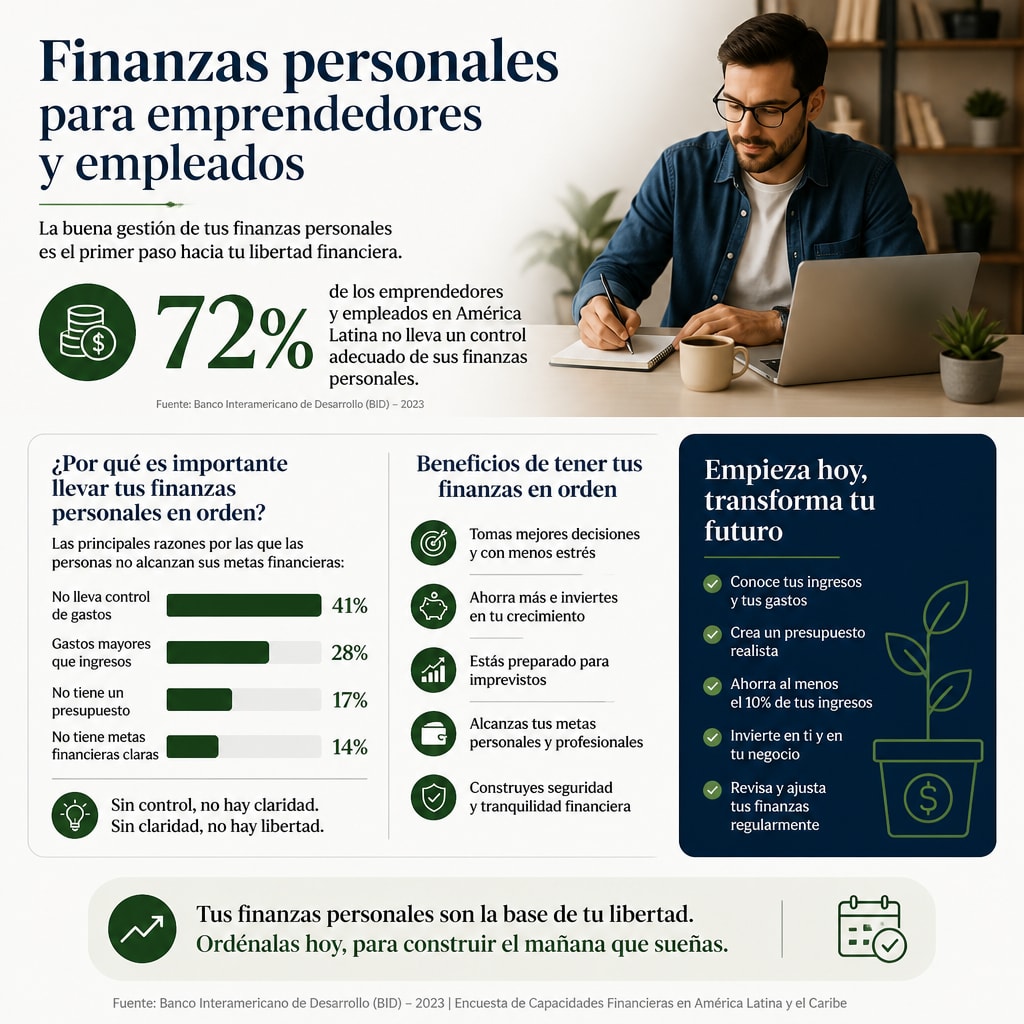
Empieza con una meta alcanzable y automatiza la transferencia después de cobrar. Si esperas a ahorrar lo que quede al final del mes, normalmente no quedará nada. Cuando tus ingresos sean irregulares, puedes establecer un mínimo y añadir una cantidad adicional en los meses de mayor facturación. La regularidad importa más que una cifra espectacular durante unas pocas semanas.
Ordena las deudas antes de asumir más riesgo
Una deuda cara puede anular los resultados de una inversión prudente. Antes de invertir, revisa el tipo de interés, el plazo, las comisiones y el coste total de cada obligación. No todas las deudas tienen la misma gravedad, pero ignorarlas mientras buscas rentabilidad suele aumentar la presión sobre tu economía.
Si estás endeudado, el objetivo no es sentirte culpable, sino recuperar capacidad de decisión. Puedes crear un plan con pagos mínimos para todas las obligaciones y una cantidad adicional dirigida a la deuda más costosa o más peligrosa para tu estabilidad. Si la situación te supera, pedir asesoramiento especializado es una decisión responsable, no un fracaso personal.
Invierte solo cuando entiendas qué estás comprando
La inversión puede ayudarte a proteger y hacer crecer tu patrimonio, pero no sustituye al ahorro de emergencia ni corrige un presupuesto desordenado. Antes de invertir, define el objetivo, el plazo, la posibilidad de necesitar ese dinero y la pérdida que estás dispuesto a soportar. Desconfía de las promesas de rentabilidad rápida, especialmente cuando llegan acompañadas de presión para decidir de inmediato.
La diversificación reduce la dependencia de una sola fuente de ingresos o de un único activo, pero no elimina el riesgo. En mi experiencia, la mejor inversión inicial para muchos emprendedores es comprender sus números, mejorar una habilidad vendible y construir una oferta que no dependa exclusivamente de intercambiar horas por dinero.
La libertad financiera se construye con ingresos y decisiones repetibles
La libertad financiera no significa dejar de trabajar de un día para otro. Para mí, significa ganar capacidad de elección: poder decidir qué proyectos acepto, cuánto tiempo dedico a mi familia, qué riesgos asumo y qué gastos puedo afrontar sin miedo. Esa capacidad nace de una combinación de control, ahorro, reducción de deuda, inversión razonable y desarrollo de ingresos complementarios.
Diseña nuevas fuentes de ingresos con criterio
Un negocio online desde casa puede convertirse en una vía interesante, pero no es una salida automática. Necesita una propuesta clara, un cliente definido y un sistema de venta que puedas mantener. Puedes empezar con servicios especializados, productos digitales, formación, consultoría o una actividad comercial relacionada con tu experiencia. Lo importante es comprobar que existe una necesidad antes de dedicar meses a construir algo que nadie compra.
Si eres empleado, puedes desarrollar una fuente adicional sin poner en riesgo tu trabajo principal. Reserva un horario concreto, separa el dinero generado y mide el avance con datos sencillos: contactos realizados, ventas, margen y horas empleadas. Si eres autónomo o empresario, estudia qué parte de tu actividad puede convertirse en un proceso menos dependiente de tu presencia directa.
Convierte la disciplina en un sistema
La motivación cambia. Un sistema bien definido permanece. Programa una revisión semanal breve para comprobar saldos, pagos pendientes, facturas por cobrar y gastos próximos. Una vez al mes, analiza si tu presupuesto refleja realmente tu vida. Cada trimestre, revisa tus deudas, tus fuentes de ingreso y el avance hacia tus objetivos.
En este camino, la mentalidad tiene un peso real. Puedes conocer todas las técnicas de presupuesto y seguir actuando desde el miedo, la escasez o la improvisación. Por eso he desarrollado el Proceso Prosperidad, una videoformación de finanzas personales para libertad financiera que combina orden económico con una mentalidad de responsabilidad y crecimiento. No promete resultados sin compromiso: funciona cuando aplicas la plantilla, sostienes las decisiones y aceptas revisar lo que no está funcionando.
Si quieres ampliar esta visión, puedes consultar la Guía completa de libertad financiera, diversificación de ingresos y negocios online desde casa. Allí conecto el control de tus finanzas con la creación de ingresos y la construcción de una economía propia.
Tu economía puede convertirse en una fuente de libertad
Las finanzas personales para emprendedores y empleados empiezan con una acción sencilla: saber qué ocurre con tu dinero antes de exigirle que cambie tu vida. Separa cuentas, asigna un sueldo, calcula tus necesidades, ordena las deudas, crea margen y decide cuándo invertir. Después, desarrolla ingresos adicionales sin abandonar el criterio.
Yo no creo que exista una plantilla idéntica para todos, pero sí creo que cualquier persona comprometida puede construir una relación más clara con su dinero. La libertad financiera no aparece por azar. Se diseña mediante decisiones pequeñas, repetidas y suficientemente firmes como para cambiar el rumbo.

