
Cómo comparar préstamos para consolidación de deudas exige mucho más que mirar el tipo de interés anunciado. Si eres autónomo, empresario, empleado, freelancer o tienes ingresos variables, una decisión aparentemente sencilla puede afectar durante años a tu liquidez, tu capacidad de emprender y la tranquilidad de tu familia.
Consolidar consiste en sustituir varias obligaciones por un solo préstamo, normalmente con una cuota única y un plazo distinto. Puede ser una herramienta útil, pero no borra la deuda ni corrige por sí misma los hábitos que la produjeron. Yo recomiendo analizar cada propuesta con calma, desde el coste total y no desde la cuota mensual que aparece en letras grandes.
Define qué problema quieres resolver
Una cuota menor no siempre significa una deuda más barata
Antes de pedir ofertas, anota cada deuda: saldo pendiente, tipo de interés, cuota, fecha de vencimiento y posibles comisiones. Incluye tarjetas, créditos personales, descubiertos y financiación vinculada al negocio si la estás pagando con dinero personal. El objetivo es conocer la fotografía completa.
Un préstamo de consolidación puede reducir la cuota porque alarga el plazo. Eso puede darte oxígeno mensual, algo muy valioso cuando tus ingresos fluctúan, pero también puede elevar los intereses acumulados. Si pasas de pagar 700 euros durante tres años a pagar 430 euros durante seis, tu tesorería respira, aunque el coste final podría ser superior.
Separa la urgencia de la estrategia
Pregúntate qué necesitas exactamente: bajar la cuota, salir de tarjetas con intereses altos, ordenar varios vencimientos o evitar impagos. No es lo mismo resolver un bache temporal que corregir un desequilibrio permanente entre ingresos y gastos.
Si cada mes vuelves a utilizar las tarjetas después de consolidar, el préstamo solo habrá aplazado el problema. Por eso conviene revisar también tu sistema de gestión del dinero. En mi experiencia, la libertad financiera empieza cuando dejas de tomar decisiones aisladas y empiezas a dirigir tus ingresos con un propósito concreto. Puedes ampliar esta perspectiva en la Guía completa de libertad financiera, diversificación de ingresos y negocios online desde casa.
Compara el coste total y no solo el interés
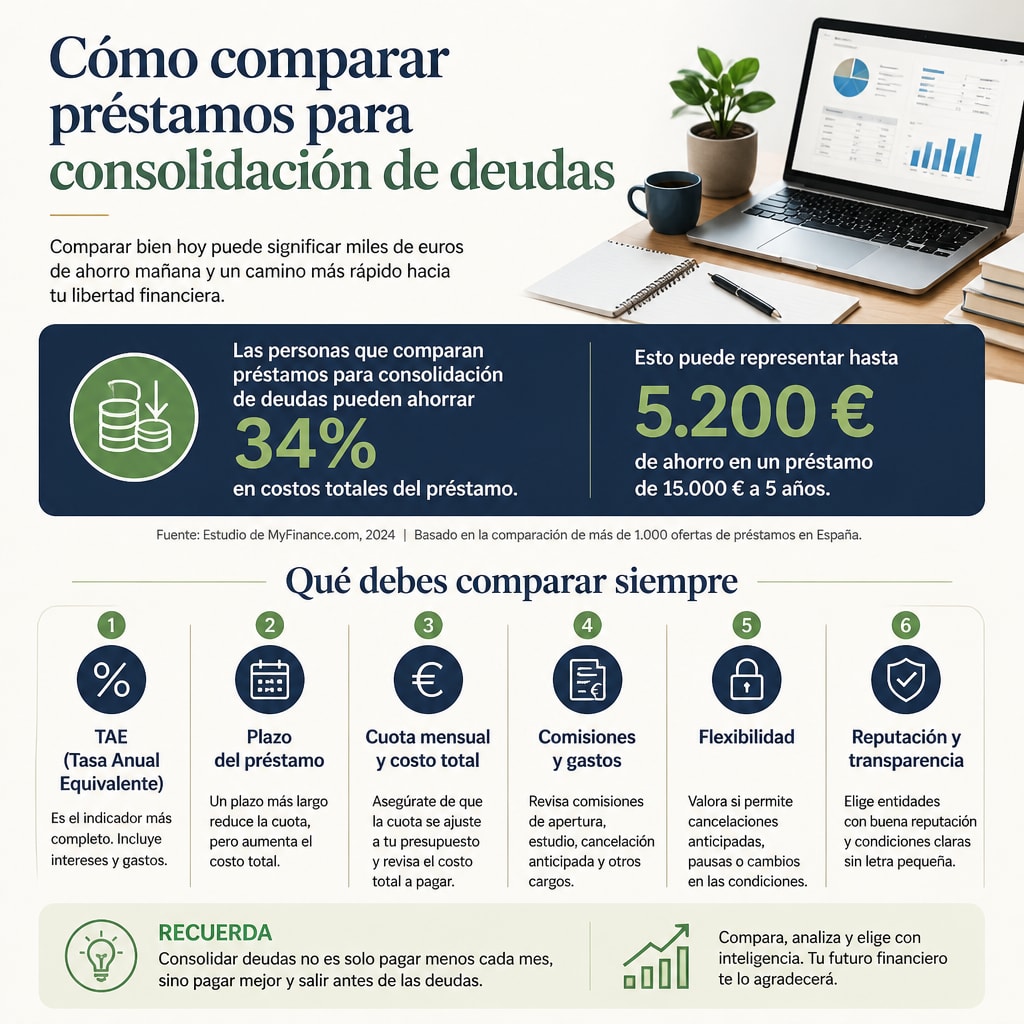
La TAE ofrece una referencia más completa
Cuando compares préstamos, mira la TAE y el importe total adeudado. La TAE suele incorporar el interés y determinados gastos asociados, aunque debes comprobar qué conceptos incluye realmente cada entidad. Un tipo nominal atractivo puede convivir con una comisión de apertura, un seguro obligatorio o costes que cambien la diferencia entre dos ofertas.
Solicita a cada prestamista una propuesta por escrito con la misma cantidad y el mismo plazo. Después, compara:
- Importe neto que recibirás.
- Cuota mensual y número total de cuotas.
- TAE y coste total del crédito.
- Comisiones de apertura, estudio o cancelación.
- Seguros y productos vinculados.
- Condiciones de amortización anticipada.
No aceptes una comparación basada en cifras distintas. Si una entidad calcula la cuota a cinco años y otra a ocho, la aparente ventaja puede ser solo el resultado de un plazo más largo. Pide también el cuadro de amortización para saber qué parte de cada cuota se destina a intereses y qué parte reduce el capital.
Calcula el ahorro real
Resta el coste total de tus deudas actuales al coste total del nuevo préstamo. Después añade cualquier comisión de cancelación que tengas que pagar. Si el ahorro es pequeño, quizá no compense asumir una nueva obligación, especialmente si tus ingresos no son estables.
La cuota debe ser sostenible incluso en un mes flojo. Para un empresario o autónomo, no basta con utilizar el promedio de facturación; conviene observar los meses más débiles y separar el dinero de impuestos, proveedores y gastos operativos. Una cuota que solo funciona cuando todo sale bien no es una solución segura.
Revisa las condiciones que pueden cambiar el resultado
Tipo fijo, variable y productos vinculados
Un tipo fijo facilita la planificación porque mantiene la cuota, mientras que uno variable puede subir o bajar según el índice de referencia y las condiciones del contrato. Para una persona endeudada, la previsibilidad suele tener un valor propio, aunque un tipo fijo no siempre será la opción más barata.
Presta atención a los seguros. Algunas ofertas reducen el interés si contratas un seguro de vida, protección de pagos u otro servicio. Compara el coste de ese producto durante toda la vida del préstamo con el descuento obtenido. También revisa si la bonificación desaparece cuando cancelas el servicio.
Amortización anticipada y flexibilidad
Si esperas recibir ingresos extraordinarios, cerrar un proyecto o vender un activo, comprueba si puedes amortizar antes de tiempo y con qué coste. La flexibilidad importa mucho cuando diriges un negocio. Una comisión elevada puede impedirte aprovechar una buena etapa de ingresos para reducir capital.
Lee qué ocurre si te retrasas, si cambias de cuenta o si incumples una condición comercial. No firmes por presión telefónica ni entregues datos sensibles a intermediarios que no explican quién concede el dinero. Una oferta legítima debe permitirte revisar la documentación y formular preguntas.
Adapta la decisión a tus ingresos y a tu actividad
El dinero personal y el del negocio no son lo mismo
Muchos emprendedores terminan pagando gastos empresariales con tarjetas personales. Después intentan consolidarlo todo sin distinguir qué deuda generó ingresos y cuál cubrió consumo doméstico. Esa mezcla dificulta saber si el negocio funciona y puede llevarte a pedir un importe mayor del necesario.
Haz dos lecturas. Primero, determina cuánto necesitas para estabilizar tu economía personal. Después, revisa si la actividad profesional requiere una financiación distinta, con un plazo y una estructura acordes al ciclo de cobros. No uses un préstamo personal para tapar de forma indefinida pérdidas operativas.
Protege tu capacidad de producir ingresos
La deuda no debe dejarte sin margen para trabajar. Si eres profesional independiente, conserva una reserva para impuestos, herramientas, desplazamientos y meses de menor facturación. Si eres empleado, calcula cómo afectaría la cuota a tus gastos esenciales y a cualquier cambio laboral.
Este análisis conecta con una cuestión más profunda: no basta con reducir obligaciones, también necesitas aprender a asignar mejor tus ingresos. En mi formación sobre el Proceso Prosperidad trabajo precisamente esa mentalidad de dirección financiera: entender cuánto entra, cuánto sale y qué decisiones pueden aumentar tu margen sin depender continuamente del crédito.
Decide con un método y establece límites
La comparación debe terminar en una decisión verificable
Cuando tengas tres o cuatro propuestas, coloca los datos en una tabla sencilla. Ordena las ofertas por coste total, cuota, flexibilidad y riesgos. No elijas automáticamente la más barata si su cuota te deja sin margen, pero tampoco aceptes una cuota cómoda cuyo coste final sea desproporcionado.
Antes de firmar, confirma que el importe solicitado cubre únicamente las deudas que quieres cancelar. Pide justificantes de cancelación y verifica que las cuentas quedan cerradas si ese era tu objetivo. Mantén una copia del contrato, del cuadro de amortización y de todas las comunicaciones.
La consolidación necesita una regla posterior
Establece una norma concreta para no volver al punto de partida. Puede ser dejar de financiar gastos corrientes con tarjetas, mantener una cantidad mínima en la cuenta o revisar tus finanzas cada semana. Si tus ingresos crecen, decide de antemano qué porcentaje irá a reducir deuda y qué porcentaje se reservará para crear nuevas fuentes de ingreso.
La Consolidación de deudas para personas endeudadas puede ayudarte a entender mejor las alternativas, pero ninguna opción sustituye el criterio personal. El préstamo adecuado es el que resuelve una necesidad definida, tiene un coste comprensible y cabe en tu vida incluso cuando llega un mes difícil.
FAQs for Cómo comparar préstamos para consolidación de deudas
¿Qué debo comparar primero en un préstamo de consolidación?
Compara el coste total, la TAE, el plazo, la cuota y todas las comisiones. Después revisa los seguros, las condiciones de amortización anticipada y las consecuencias de un retraso. La cuota mensual es relevante, pero no debe ser el único criterio.
¿Consolidar deudas siempre reduce lo que voy a pagar?
No. Puede reducir la cuota mensual y facilitar la organización, pero un plazo más largo puede aumentar los intereses totales. Solo sabrás si existe un ahorro real cuando compares el coste completo de tus deudas actuales con el coste completo del nuevo préstamo.
Una decisión que debe devolverte margen
Comparar préstamos para consolidación de deudas es comparar futuros posibles. Una oferta puede darte aire durante unos meses; otra puede ayudarte a recuperar estabilidad sin encarecer innecesariamente tu economía. Yo recomiendo elegir con números claros, proteger tu liquidez y acompañar la decisión con un sistema que te permita dirigir tus ingresos. La deuda puede ordenarse, pero la verdadera mejora llega cuando vuelves a tomar el control.
