
Crear un plan financiero después de consolidar deudas no consiste únicamente en celebrar que ahora pagas una sola cuota. Consiste en decidir qué harás con tu dinero cuando la presión disminuya, porque una deuda reorganizada sigue siendo una obligación y puede volver a crecer si no cambias tus hábitos. Para un emprendedor, un autónomo, un empleado o un empresario, este momento abre una posibilidad concreta: recuperar margen, ordenar la economía y construir una dirección propia.
He visto que muchas personas consolidan sus deudas, sienten alivio durante unas semanas y después repiten el mismo patrón. El problema no era solo el número de acreedores. También faltaban un sistema, límites claros y una forma distinta de entender los ingresos. Por eso recomiendo actuar en este orden: conocer la nueva realidad financiera, proteger el flujo de efectivo, crear reservas y convertir una parte del dinero en capacidad de crecimiento.
Empieza por conocer tu nueva realidad financiera
Calcula el coste real de la consolidación
Reúne el contrato, el cuadro de amortización y los recibos de la nueva deuda. Anota el importe pendiente, el tipo de interés, el plazo, la comisión de apertura si existe y el coste total previsto. Una cuota mensual más baja puede esconder un plazo más largo y, por tanto, un desembolso final mayor. No juzgues la operación solo por lo que sale de tu cuenta cada mes.
Después, suma tus ingresos netos habituales y separa los que son estables de los que dependen de clientes, ventas o proyectos. Si trabajas por cuenta propia, utiliza una media prudente y no el mejor mes del año. La parte variable debe tratarse con respeto: puede acelerar tus objetivos, pero no debería sostener gastos fijos imprescindibles.
Define una cifra de seguridad
Tu primera cifra importante no es cuánto puedes gastar, sino cuánto necesitas para funcionar sin pedir más crédito. Incluye vivienda, suministros, alimentación, transporte, seguros, impuestos, herramientas de trabajo y la cuota consolidada. Esta suma representa el suelo de tu economía. Mientras no la conozcas, cualquier presupuesto será una conjetura.
Si deseas ampliar tu contexto sobre independencia económica, puedes consultar esta guía completa de libertad financiera, diversificación de ingresos y negocios online desde casa. La libertad no empieza cuando ganas una cantidad extraordinaria, sino cuando comprendes con precisión qué debe hacer cada euro.
Construye un presupuesto que puedas mantener
Asigna el dinero antes de recibirlo
Un presupuesto útil no te castiga ni pretende que vivas como si no tuvieras necesidades. Ordena tus prioridades antes de que el dinero desaparezca. En mi experiencia, funciona mejor dividir los ingresos en cuentas o apartados con un propósito definido: gastos esenciales, impuestos, deuda, reserva y crecimiento personal o profesional.
Para empezar, puedes utilizar esta secuencia:
- Separa primero los impuestos y las obligaciones ineludibles.
- Aparta la cuota de consolidación en cuanto recibas tus ingresos.
- Cubre los gastos básicos con una cantidad mensual realista.
- Destina una suma fija a la reserva, aunque al principio sea modesta.
- Utiliza el excedente para reducir deuda o aumentar tu capacidad de generar ingresos.
La cantidad exacta dependerá de tu situación. Un emprendedor con ingresos irregulares necesitará una reserva mayor que alguien con nómina estable, mientras que un autónomo debe recordar que el dinero cobrado no siempre es dinero disponible. Parte pertenece a Hacienda, a proveedores o a futuros meses de menor actividad.
Evita confundir alivio con capacidad de gasto
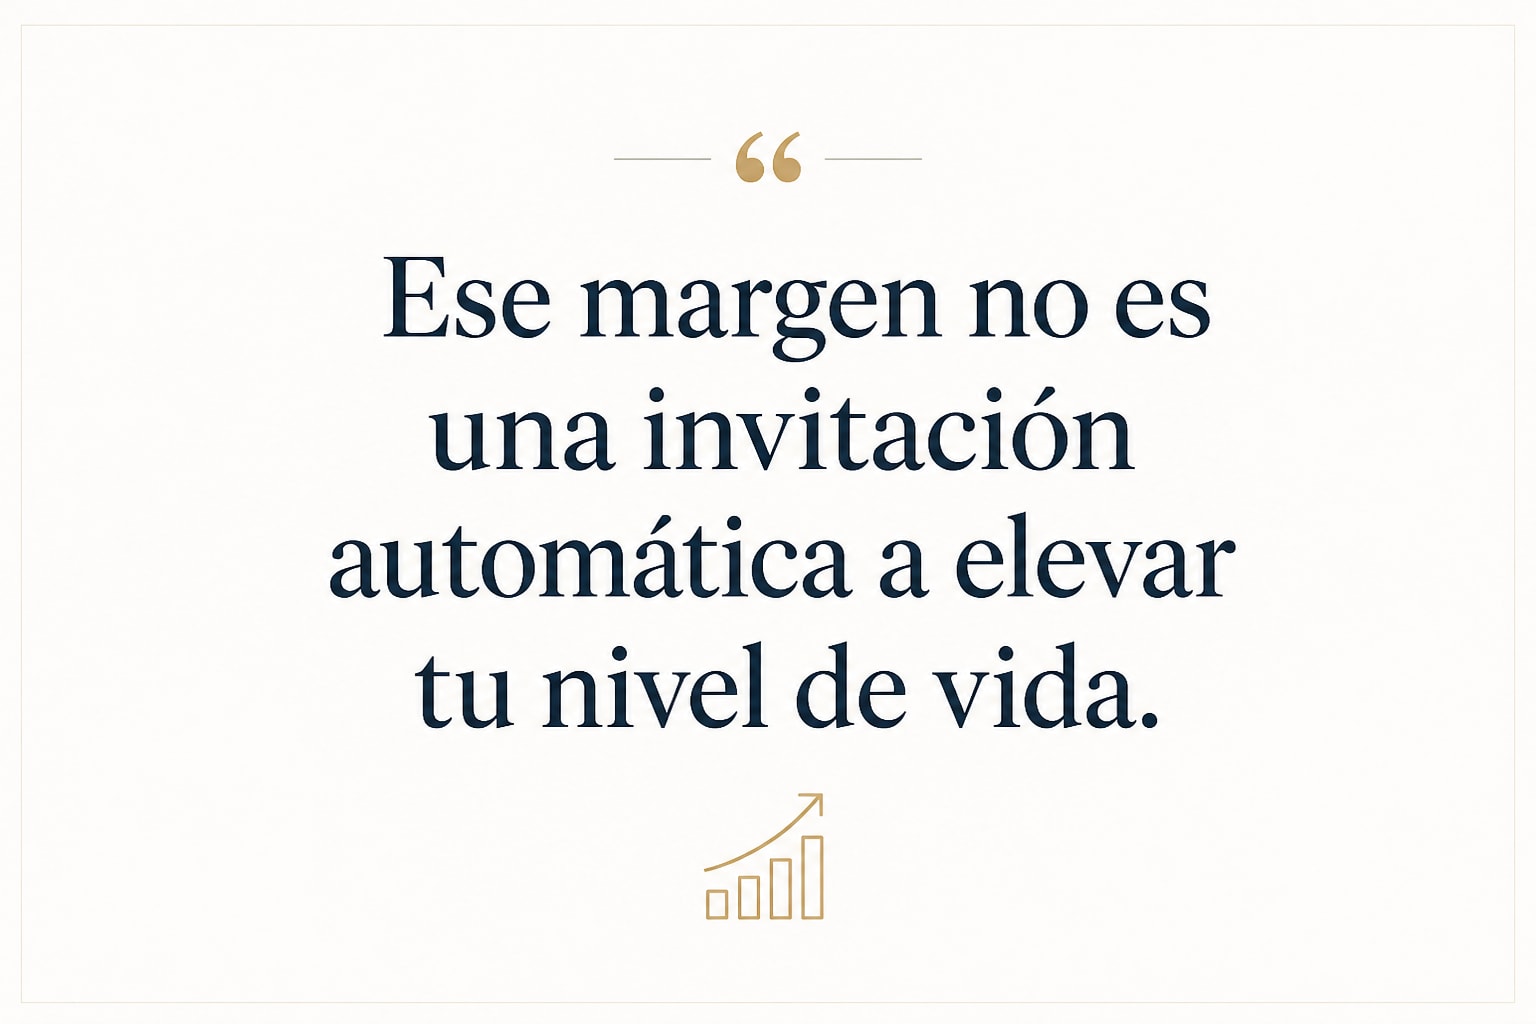
La consolidación puede liberar dinero cada mes. Ese margen no es una invitación automática a elevar tu nivel de vida. Durante los primeros meses, considera que ese importe tiene una misión: estabilizarte. Si lo gastas en compras, viajes o nuevas cuotas, habrás cambiado la forma de la deuda, pero no su causa.
Revisa el presupuesto una vez al mes y realiza una revisión más profunda cada trimestre. Pregúntate qué gasto aumentó, qué ingreso fue excepcional y qué decisión te acercó realmente a una economía más sólida.
Crea una reserva antes de acelerar los objetivos
Protege tu economía contra los imprevistos
Una reparación, una enfermedad, un cliente que se retrasa o una caída de ventas pueden obligarte a utilizar la tarjeta si no tienes liquidez. La reserva no pretende producir una rentabilidad espectacular. Su función es evitar que un problema puntual se transforme en otra deuda.
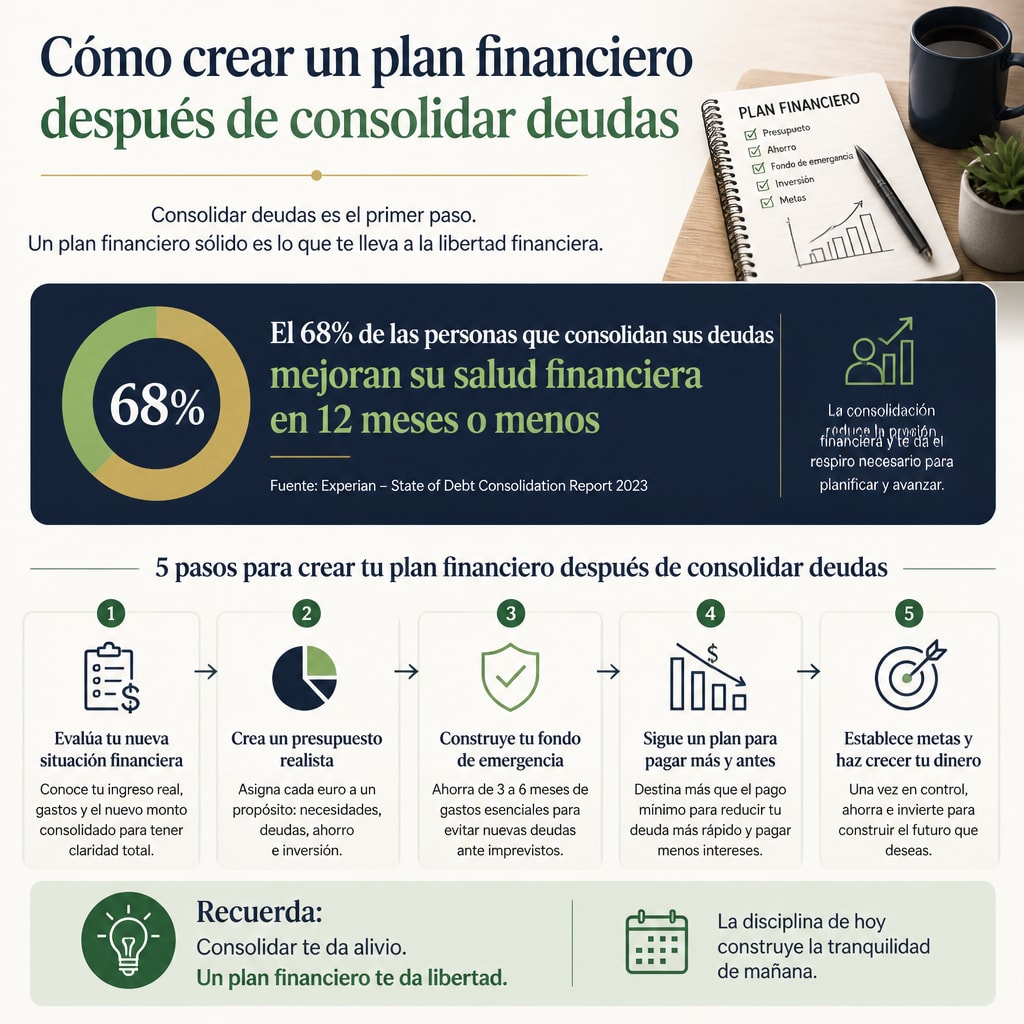
Comienza con una cantidad pequeña pero automática. Cuando recibas ingresos extraordinarios, como una bonificación, una factura importante o una venta excepcional, decide por adelantado qué parte irá a la reserva. No dependas de la voluntad del momento, porque el dinero sin destino suele encontrar uno rápidamente.
Separa la reserva personal de la profesional
Si tienes un negocio, mantén apartados distintos para tu vida personal, los gastos de la actividad y los impuestos. Mezclarlo todo genera una falsa sensación de abundancia. Puedes creer que tienes dinero para vivir cuando en realidad debes pagar a proveedores o cubrir una obligación fiscal.
Recomiendo establecer una remuneración personal fija siempre que sea posible. Así dejas de retirar dinero del negocio de forma improvisada y puedes medir si la actividad genera beneficios de verdad. Para ampliar tus decisiones sobre deudas, ingresos y recuperación económica, revisa también esta información sobre consolidación de deudas para personas endeudadas.
Decide cómo utilizar el dinero liberado
Prioriza según el riesgo, no según la emoción
Cuando la cuota consolidada deja un margen mensual, tienes varias opciones: aumentar la reserva, amortizar anticipadamente, invertir en formación o mejorar una actividad que ya produce ingresos. No hay una respuesta idéntica para todos. Si todavía careces de liquidez, la reserva suele ser prioritaria. Si ya tienes protección suficiente y el coste de la deuda es elevado, una amortización adicional puede tener sentido.
Antes de invertir, entiende qué estás comprando, qué riesgo asumes y cuándo podrías necesitar el dinero. No conviertas la urgencia por recuperar tiempo en otra decisión impulsiva. La inversión no corrige un presupuesto desequilibrado ni sustituye a una fuente de ingresos estable.
Invierte en capacidad de generar más
Para un profesional independiente, una herramienta que reduce horas administrativas puede ser más valiosa que una compra de consumo. Para un emprendedor, una mejora en ventas, atención al cliente o distribución puede producir un retorno más comprensible que seguir buscando oportunidades aleatorias. Para un empleado, una especialización aplicable puede abrir una vía de ingresos complementarios.
Mi criterio es sencillo: el dinero liberado debe comprar tranquilidad o capacidad. Si no cumple ninguna de esas dos funciones, probablemente solo está financiando una gratificación momentánea.
Convierte el plan en una práctica de libertad financiera
Define objetivos que puedan comprobarse
Decir que quieres ser libre financieramente es inspirador, pero todavía no guía tus decisiones. Conviene traducirlo a metas verificables: cancelar una parte concreta del saldo, reunir una reserva determinada, conseguir un número de clientes recurrentes o cubrir un porcentaje de tus gastos con ingresos distintos de tu actividad principal.
El objetivo no debe depender de una fantasía de ingresos ilimitados. Debe apoyarse en acciones que puedas repetir. Cada semana puedes revisar propuestas enviadas, facturas cobradas, gastos evitables y horas dedicadas a crear nuevas oportunidades. Cada mes puedes comparar tu patrimonio neto y tu saldo de deuda con el mes anterior.
Trabaja también tu mentalidad financiera
Un plan se rompe cuando sigues interpretando el dinero desde el miedo, la escasez o la improvisación. Por eso he desarrollado el Proceso Prosperidad, una formación en vídeo de finanzas personales para libertad financiera. Su propósito es ayudarte a controlar mejor tus ingresos y tu tiempo, y a diseñar una economía que no dependa únicamente de la suerte o de un salario.
La propuesta parte de una idea exigente: no basta con conocer conceptos financieros; hay que aplicarlos con compromiso y disciplina. El Proceso Prosperidad trabaja la mentalidad ganadora MenteRica frente a la mentalidad perdedora MentePobre, para que tus decisiones económicas dejen de estar gobernadas por la reacción inmediata. No promete resultados sin trabajo. Te ofrece una plantilla de acción para construirlos con mayor claridad.
Si ya has leído El Código del Dinero, encontrarás en esta formación nuevas revelaciones y una aplicación práctica que va más allá de la lectura. En un entorno donde los ingresos pueden cambiar con rapidez, aprender a diseñar tu propia economía es una responsabilidad, pero también una oportunidad.
FAQs for Cómo crear un plan financiero después de consolidar deudas
¿Cuándo puedo empezar a invertir después de consolidar mis deudas?
Primero confirma que puedes pagar la nueva cuota sin recurrir a más crédito y reúne una reserva básica. Después analiza el coste de la deuda, tu estabilidad de ingresos y el riesgo de la inversión. Si tu economía todavía es frágil, crear liquidez y reducir obligaciones puede ser más sensato que buscar rentabilidad.
¿Qué hago si mis ingresos cambian cada mes?
Presupuesta con el ingreso más prudente que puedas sostener y utiliza los meses buenos para reforzar impuestos, reserva y amortización. No conviertas una factura excepcional en un gasto permanente. Cuando tu actividad crezca, aumenta tus objetivos de forma gradual y conserva un margen para los meses débiles.
Tu siguiente etapa financiera empieza con una decisión concreta
Consolidar deudas puede darte espacio, pero solo un plan convierte ese espacio en progreso. Conoce tu coste real, separa tus obligaciones, crea una reserva y asigna cada excedente a tranquilidad o capacidad de generar ingresos. Yo recomiendo revisar estas decisiones con regularidad y no esperar a sentirte nuevamente atrapado.
Tu economía no tiene por qué quedar definida por las deudas que acumulaste. Puede empezar a definirse por las decisiones que tomas después de ellas.
