
Cómo funciona la consolidación de deudas personales es una pregunta decisiva cuando varias cuotas, tarjetas y préstamos empiezan a consumir tus ingresos antes de que puedas utilizarlos. Si eres autónomo, freelancer, empresario o empleado, el problema no consiste únicamente en deber dinero: consiste en haber perdido claridad sobre cuánto debes, a quién y bajo qué condiciones.
La consolidación reúne varias deudas en una sola obligación, normalmente mediante un nuevo préstamo con una cuota única y un plazo diferente. Puede reducir la presión mensual, pero no borra la deuda ni convierte automáticamente una mala decisión financiera en una buena. En mi experiencia, solo funciona cuando se acompaña de un cambio concreto en la forma de gastar, cobrar, reservar y decidir.
Qué significa consolidar deudas personales
Una sola cuota en lugar de varias obligaciones
Imagina que pagas una tarjeta, un crédito personal, una línea de financiación y una compra aplazada. Cada deuda tiene su fecha, su tipo de interés, sus comisiones y sus consecuencias si te retrasas. Consolidar significa solicitar una nueva financiación para cancelar esas obligaciones y quedarte con un único pago mensual.
La entidad puede ofrecerte un interés menor, un plazo más largo o ambas cosas. La cuota suele parecer más manejable porque el importe se distribuye durante más meses. Sin embargo, una cuota menor no siempre significa pagar menos. Si el plazo se amplía demasiado, el coste total puede aumentar aunque cada recibo mensual sea más cómodo.
No es lo mismo consolidar que renegociar
También puedes negociar directamente con tus acreedores una reducción temporal de la cuota, una ampliación del plazo o una modificación de las condiciones. En otros casos, se estudian soluciones legales de segunda oportunidad, especialmente cuando la persona no puede atender sus obligaciones de forma estable. Las normas dependen del país y de tu situación, así que conviene revisar cada alternativa con un profesional independiente antes de firmar.
Si quieres ordenar este asunto dentro de una estrategia más amplia, puedes consultar la Guía completa de libertad financiera, diversificación de ingresos y negocios online desde casa. La consolidación puede aliviar una urgencia, pero la libertad financiera exige construir un sistema que no dependa continuamente del crédito.
Cuándo puede tener sentido para ti
Cuando el problema es la dispersión y no la falta absoluta de ingresos
La consolidación puede ser razonable si tienes ingresos relativamente previsibles, varias deudas caras y capacidad real para pagar una cuota unificada. Un empleado con nómina estable puede valorar una operación distinta a la de un autónomo cuyos ingresos cambian cada mes. Un empresario también debe separar con rigor sus obligaciones personales de las de su negocio.
Para un freelancer, el análisis debe hacerse con el promedio prudente de sus cobros, no con el mejor mes del año. Si en enero facturas mucho y en febrero casi nada, una cuota que solo puedes pagar en los meses buenos no es una solución: es una nueva fuente de tensión.
Las señales que exigen cautela
Yo tendría especial cuidado si necesitas pedir dinero nuevo para pagar gastos básicos, si ya has incumplido varias cuotas o si la operación exige poner tu vivienda como garantía. También desconfiaría de cualquier promesa de cancelar tus deudas sin explicar el coste, el contrato, las consecuencias fiscales o el efecto sobre tu historial crediticio.
- No aceptes una cuota sin conocer el coste total.
- Comprueba si existen comisiones de apertura, cancelación o intermediación.
- Pregunta qué ocurre si tus ingresos bajan durante varios meses.
- Evita volver a utilizar las tarjetas canceladas para cubrir gastos habituales.
- Compara la oferta con una negociación directa y con asesoramiento independiente.
Cómo se calcula si la operación te conviene
Compara el coste total y no solo el recibo mensual
Antes de decidir, anota el saldo pendiente de cada deuda, el tipo de interés, las comisiones y los meses que faltan. Después compara esa suma con el coste total de la nueva financiación. Debes incluir intereses, seguros vinculados, gastos de apertura y cualquier servicio añadido.
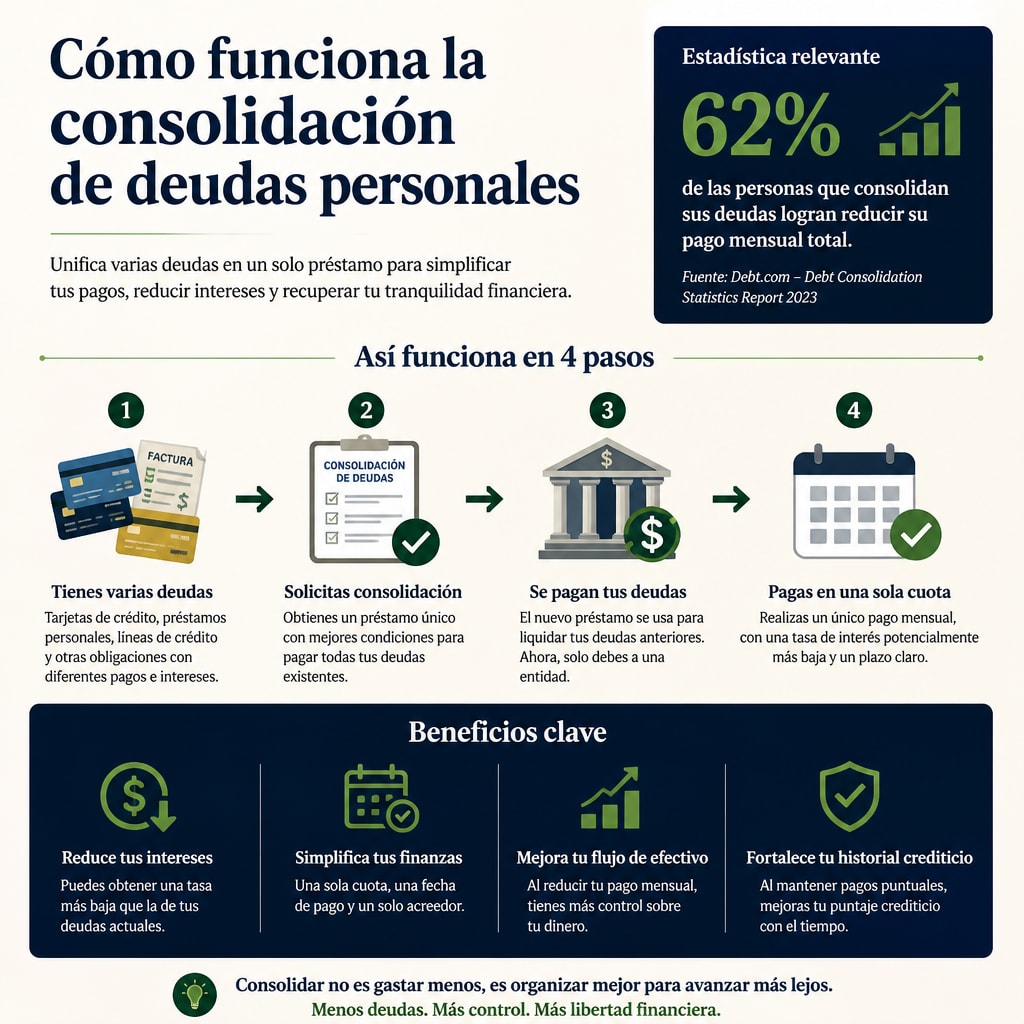
Una fórmula sencilla consiste en calcular cuánto pagarías si mantuvieras las deudas actuales y cuánto pagarías con la consolidación. La diferencia mensual importa, pero también importa el total que saldrá de tu bolsillo hasta la última cuota. Una reducción de 300 euros al mes puede parecer excelente, aunque quizá estés pagando durante cuatro años más.
La estabilidad de tus ingresos cambia la decisión
Yo separaría tus ingresos en tres niveles: el mínimo que puedes prever, el promedio razonable y el mejor escenario. La cuota consolidada debería poder pagarse con el nivel mínimo o, como poco, con el promedio más prudente. Si necesitas que cada cliente pague a tiempo, que el negocio crezca y que no aparezca ningún gasto inesperado, la operación es demasiado frágil.
También debes reservar una cantidad para impuestos si trabajas por cuenta propia. Mezclar el dinero destinado a Hacienda con el dinero disponible para pagar deudas produce una falsa sensación de solvencia. El calendario financiero debe contemplar impuestos, alquiler, suministros, alimentación, seguros y meses de menor facturación.
Qué riesgos debes controlar después de consolidar
La deuda puede volver si no cambias el comportamiento
El riesgo más frecuente es cancelar las tarjetas y volver a usarlas poco después. Entonces terminas con una cuota nueva y otra vez con saldos pendientes. La consolidación ha reducido la presión durante un tiempo, pero no ha resuelto la causa.
Por eso recomiendo retirar del uso diario las líneas de crédito que provocaron el problema. No siempre es necesario cerrarlas todas, pero sí debes impedir que formen parte de tu presupuesto normal. El crédito puede servir para una decisión planificada; no debería financiar la compra habitual de comida, combustible o herramientas que tu actividad no puede sostener.
El plazo largo puede ocultar un coste elevado
Un plazo más largo te da oxígeno, pero también mantiene la obligación durante más tiempo. Si además la tasa es variable, tu cuota podría cambiar. Lee las condiciones sobre revisiones, retrasos, amortizaciones anticipadas y garantías. Una promesa verbal no sustituye al contrato.
En este punto, la educación financiera deja de ser una idea abstracta. Mi formación en vídeo sobre el Proceso Prosperidad está pensada para ayudarte a observar tus ingresos, tu tiempo y tus decisiones con una mentalidad más disciplinada. No presento el método como una fórmula mágica: requiere compromiso, seguimiento y aplicación constante. La finalidad es que dejes de reaccionar ante cada vencimiento y empieces a diseñar tu propia economía.
Cómo convertir la consolidación en un plan financiero
Ordena tu dinero antes de buscar otra solución
Durante treinta días registra todos tus cobros y pagos, incluidos los pequeños. Separa los gastos esenciales de los que pueden reducirse, y distingue las obligaciones personales de las profesionales. Si tienes un negocio, establece una cantidad fija para tus gastos personales en lugar de retirar dinero sin criterio.
Después crea un calendario de vencimientos y una reserva mínima. No necesitas empezar con una cifra perfecta. Necesitas una cantidad que puedas mantener incluso en un mes débil. Cada pago puntual y cada euro reservado recuperan una parte del control que la deuda había tomado.
Define qué harás con el dinero que libere la nueva cuota
Si la consolidación reduce tu pago mensual, decide por adelantado el destino de esa diferencia. Puede servir para formar un fondo de emergencia, amortizar anticipadamente o cubrir impuestos futuros. Si simplemente aumenta tu consumo, la mejora desaparecerá.
Para conocer más recursos aplicados a personas con obligaciones financieras y presión sobre sus ingresos, puedes revisar Consolidación de deudas para personas endeudadas. Allí la cuestión central no es encontrar una salida rápida, sino evaluar qué alternativa puedes sostener sin volver a depender del crédito.
FAQs for Cómo funciona la consolidación de deudas personales
¿La consolidación de deudas reduce siempre lo que voy a pagar?
No. Puede reducir la cuota mensual, pero el coste total puede aumentar si el plazo es más largo o si existen comisiones y seguros asociados. Antes de firmar, compara el importe total de ambas opciones y revisa las condiciones completas del contrato.
¿Puedo consolidar deudas si soy autónomo o freelancer?
Es posible, pero la entidad estudiará la estabilidad de tus ingresos, tu historial de pagos y tu capacidad demostrable. Prepara declaraciones, facturas, movimientos bancarios y una previsión prudente. No calcules la cuota basándote en el mejor mes, sino en el ingreso que puedas sostener con mayor seguridad.
La consolidación debe devolverte el control
Consolidar deudas personales puede ser una herramienta útil cuando reduce la dispersión, mejora la previsión y encaja con tus ingresos reales. No es una solución definitiva si sigues gastando por encima de lo que cobras o si utilizas nuevo crédito para cubrir necesidades ordinarias.
Yo empezaría por los números, continuaría con una comparación honesta y solo después tomaría una decisión. La verdadera mejora aparece cuando una cuota más ordenada se une a una mentalidad financiera disciplinada. Entonces dejas de vivir pendiente del próximo vencimiento y comienzas a recuperar el control de tus ingresos, tu tiempo y tus decisiones.
