
Cuándo conviene consolidar deudas como autónomo es una pregunta que merece algo más que una respuesta rápida. Cuando tus ingresos cambian cada mes, una cuota elevada puede convertirse en una presión constante, incluso si tu negocio es rentable. Consolidar no consiste en esconder el problema bajo un préstamo nuevo, sino en comprobar si una estructura distinta puede darte margen, claridad y capacidad real de pago.
Un autónomo no administra una economía completamente separada de su actividad. El alquiler, los impuestos, los proveedores, las cuotas y los gastos familiares compiten por el mismo dinero. Por eso, antes de firmar nada, conviene observar el conjunto. Una consolidación puede ayudarte, pero también puede alargar la deuda, aumentar el coste total y crear una falsa sensación de alivio.
La señal principal está en tu flujo de caja
Cuando varias cuotas bloquean tus ingresos
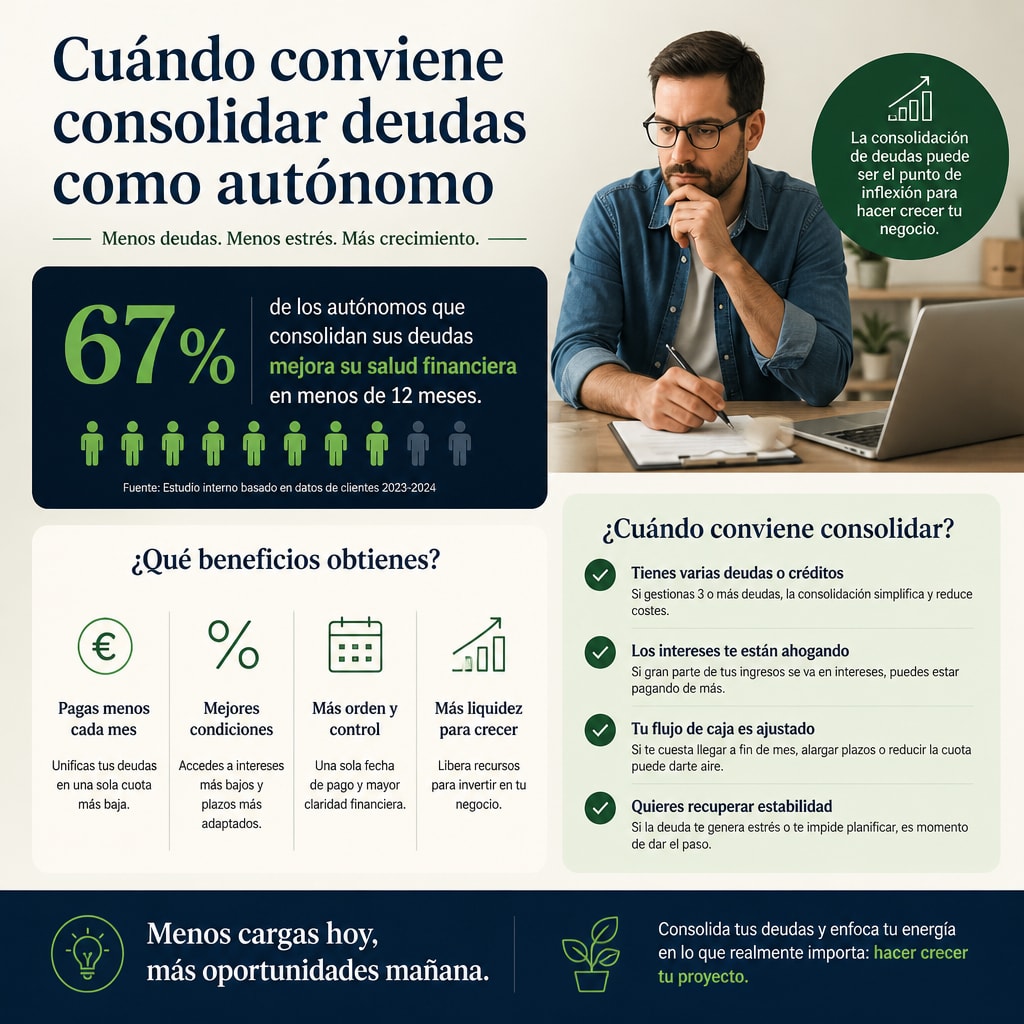
La consolidación empieza a tener sentido cuando tienes varias deudas con fechas, intereses y condiciones diferentes, y esa combinación te impide saber cuánto dinero queda realmente disponible. Quizá pagas un préstamo personal, una tarjeta, una línea de crédito y una compra aplazada. Cada obligación parece manejable por separado, pero juntas reducen demasiado tu margen mensual.
En mi experiencia, el problema no siempre es el volumen total de deuda. A veces es la falta de sincronía entre tus cobros y tus pagos. Un cliente puede pagarte a sesenta días mientras la cuota vence el día cinco. Si cubres ese desfase con crédito, terminas pagando por trabajar. Consolidar podría ordenar las fechas y convertir varias salidas de dinero en una sola cuota más previsible.
El alivio mensual no es el único criterio
Una cuota menor puede conseguirse ampliando el plazo. Eso puede ser útil para recuperar oxígeno, pero no significa necesariamente que la operación sea más barata. Pide siempre el coste total, la TAE, las comisiones de apertura, los seguros vinculados y las condiciones de amortización anticipada.
Antes de valorar ofertas, anota:
- El saldo pendiente de cada deuda.
- El tipo de interés y la cuota actual.
- El coste total que queda por pagar.
- Las fechas de vencimiento y posibles penalizaciones.
- La cuota máxima que puedes asumir en un mes flojo.
Si no conoces estas cifras, todavía no estás en condiciones de decidir. Primero necesitas una fotografía honesta, no una promesa de tranquilidad.
Consolidar puede ser razonable cuando tu actividad sigue siendo viable
Una deuda ordenada no sustituye a un negocio sano
La consolidación puede ser razonable si tu actividad genera ingresos suficientes, pero la distribución de las obligaciones te está asfixiando. Ese matiz es decisivo. Si tienes clientes recurrentes, márgenes aceptables y capacidad para corregir tus gastos, una cuota unificada puede facilitar la gestión y evitar que cada mes dependa de una maniobra distinta.
En cambio, si pierdes dinero en cada servicio, dependes de un cliente que ya no paga o utilizas nueva financiación para cubrir gastos básicos sin un plan de cambio, consolidar solo aplaza la dificultad. El crédito no convierte una actividad deficitaria en rentable. Como mucho, compra tiempo. Y el tiempo tiene un precio.
La estabilidad de tus ingresos debe entrar en el cálculo
Un empleado con nómina fija y un autónomo con ingresos variables no afrontan la misma cuota con el mismo riesgo. Tú debes calcular el escenario conservador: el mes de menos facturación, no el mejor mes del año. También conviene separar el dinero de impuestos y cotizaciones antes de decidir cuánto puedes destinar a la deuda.
Si una nueva cuota solo funciona cuando cobras todos tus proyectos a tiempo, es demasiado alta. La pregunta correcta no es «¿puedo pagarla este mes?», sino «¿podré pagarla cuando dos clientes se retrasen y aparezca un gasto imprevisto?».
El coste financiero importa tanto como la cuota
Una cuota baja puede ocultar un plazo excesivo
El atractivo inicial de consolidar suele ser pagar menos cada mes. Sin embargo, una reducción mensual puede venir acompañada de varios años adicionales de pagos. Si el tipo de interés es elevado, el coste final puede superar ampliamente el de las deudas originales.
Compara las alternativas con la misma lógica. Solicita una liquidación de cada deuda y contrástala con el importe total de la nueva operación. Revisa si se cancelan realmente las tarjetas y líneas de crédito o si quedan disponibles para volver a utilizarlas. Si mantienes el acceso y no cambias tu forma de gastar, puedes acabar con una deuda nueva y las antiguas reactivadas.
Las garantías cambian la naturaleza del riesgo
Presta atención si te ofrecen avalar la operación con tu vivienda, con bienes del negocio o con el patrimonio de un familiar. Una deuda de consumo puede transformarse en un compromiso con consecuencias mucho más graves si das una garantía real o personal.
No aceptes una propuesta solo porque la entidad la presenta como una solución sencilla. Pide el contrato, lee las obligaciones por impago y consulta a un asesor fiscal o financiero independiente cuando la operación sea relevante. En España, la naturaleza del préstamo, tu situación fiscal y la relación entre tu actividad y tus gastos personales pueden cambiar el tratamiento de la operación.
El momento adecuado exige una decisión con disciplina
Qué hacer antes de solicitar una oferta
Durante unas semanas, registra todos tus cobros y pagos. No necesitas una herramienta complicada. Una hoja de cálculo puede bastar si incluye fecha, concepto, importe y si el gasto pertenece al negocio o a tu vida personal. Esa separación revela dónde se escapa el dinero y evita que la consolidación se convierta en una solución aplicada a ciegas.
Después, prepara un presupuesto con tres escenarios: un mes normal, un mes débil y un mes con una emergencia. Si la cuota solo encaja en el escenario normal, todavía necesitas reducir riesgo. Puedes negociar plazos con proveedores, cancelar servicios que no aportan ventas, revisar precios o buscar ingresos complementarios antes de asumir otra obligación.
La consolidación debe ir acompañada de un acuerdo contigo mismo
Si finalmente consolidas, establece por escrito qué harás con las líneas de crédito antiguas. Cerrarlas puede ser una medida prudente. También debes decidir qué porcentaje de cada cobro se reservará para impuestos, gastos fijos, deuda y remuneración personal. La claridad evita que cada ingreso desaparezca sin dejar capacidad de maniobra.
Este proceso no es únicamente numérico. La forma en que piensas sobre el dinero influye en las decisiones que repites. En mi formación en vídeo sobre el Proceso Prosperidad trabajo precisamente esa relación entre mentalidad, disciplina, ingresos y control del tiempo. La propuesta no es confiar en una fórmula mágica, sino aplicar una plantilla de decisiones que te ayude a construir una economía propia con responsabilidad.
Consolidar no siempre es la mejor salida
Cuándo conviene detenerse
Yo sería especialmente prudente si la nueva operación exige comisiones difíciles de justificar, si no conoces la TAE, si debes aportar una garantía que pone en riesgo tu vivienda o si el intermediario promete aprobación inmediata sin estudiar tus ingresos. También me detendría si la cuota se calcula sobre una facturación futura que todavía no existe.
En esos casos, conviene estudiar otras vías. Puedes pedir una negociación directa con cada acreedor, revisar un posible aplazamiento, buscar asesoramiento sobre insolvencia o valorar un plan de reducción de gastos. Para entender mejor el marco general, puedes consultar esta información sobre consolidación de deudas para personas endeudadas y comparar alternativas sin tomar una decisión bajo presión.
La decisión debe proteger tu capacidad de generar ingresos
Tu actividad profesional necesita liquidez para seguir funcionando. Si destinas todo lo que entra al pago de deudas, puedes quedarte sin dinero para herramientas, transporte, formación, proveedores o captación de clientes. Pagar más deprisa no siempre significa avanzar más. A veces significa descuidar la fuente que produce los ingresos.
La libertad financiera no empieza cuando desaparece la última deuda, sino cuando comprendes qué decisiones sostienen tus ingresos y cuáles los debilitan. Puedes ampliar esta perspectiva en la Guía completa de libertad financiera, diversificación de ingresos y negocios online desde casa, especialmente si buscas depender menos de una única fuente de facturación.
FAQs for Cuándo conviene consolidar deudas como autónomo
¿Consolidar deudas reduce siempre el coste total?
No. Puede reducir la cuota mensual y, al mismo tiempo, aumentar el importe total pagado si amplía demasiado el plazo o incorpora comisiones, seguros e intereses elevados. Compara siempre el coste pendiente de tus deudas actuales con el coste total de la nueva operación.
¿Puedo consolidar deudas si mis ingresos son irregulares?
Es posible, pero debes calcular la cuota con tus meses más débiles y no con tu mejor facturación. Si la operación solo encaja cuando todos tus clientes pagan puntualmente, el riesgo es alto. La estabilidad de tu actividad y la existencia de un fondo para imprevistos deben pesar en la decisión.
La decisión debe darte margen, no solo una cuota menor
Consolidar deudas como autónomo puede ser útil cuando ordena obligaciones difíciles de gestionar, tu actividad es viable y la nueva cuota resiste un mes complicado. No conviene cuando solo aplaza una pérdida, encarece el coste total o pone en peligro tu patrimonio.
Yo recomiendo decidir después de revisar números, garantías, plazos y hábitos. Si la operación te permite recuperar control sin volver a endeudarte, puede ser una herramienta válida. Si solo te ofrece unos meses de calma, quizá necesites corregir primero la estructura de tu negocio y de tu economía personal. La prosperidad se construye con ingresos bien dirigidos, disciplina y decisiones que puedas sostener cuando las circunstancias cambien.
