
Cuándo diversificar ingresos con inversiones no es una decisión que deba tomarse por ansiedad, imitación o deseo de enriquecerse deprisa. Para un emprendedor, un empresario, un autónomo, un freelancer o un empleado endeudado, diversificar significa construir una economía menos dependiente de una sola fuente, pero también asumir nuevas responsabilidades. Antes de invertir, conviene saber qué parte de tus ingresos es estable, qué deudas arrastras y cuánto puedes perder sin poner en peligro tu vida cotidiana.
La pregunta correcta no es únicamente cuánto dinero tienes disponible. La pregunta es si tu estructura financiera está preparada para que una inversión trabaje a tu favor. En mi experiencia, muchas personas buscan una segunda fuente de ingresos cuando todavía no han ordenado la primera. Entonces convierten la inversión en una salida desesperada, cuando debería ser una decisión consciente.
La diversificación empieza antes de invertir
Tu economía necesita una base que resista
Si cada mes dependes de que un cliente pague a tiempo, de que entren nuevos encargos o de que tu salario no se reduzca, todavía no estás ante una situación cómoda para asumir riesgos importantes. Esto no significa que debas esperar a tener una economía perfecta. Significa que necesitas distinguir entre una inversión razonable y una apuesta que puede dejarte sin margen.
Yo empezaría por observar tres cifras: cuánto ingresa tu actividad, cuánto cuesta mantener tu vida y qué cantidad queda realmente disponible después de pagar impuestos, deudas y obligaciones. El dinero destinado a invertir no puede ser el mismo que necesitas para la cuota de la hipoteca, el alquiler, los proveedores o la alimentación.
La deuda cambia la prioridad
Cuando existen deudas caras, la diversificación no siempre debe comenzar comprando activos. En ocasiones, reducir intereses es una decisión financiera más sensata que buscar una rentabilidad incierta. Una tarjeta revolving, un crédito de consumo o una deuda con condiciones desfavorables pueden crecer con más rapidez que una inversión prudente.
Por eso recomiendo revisar primero el coste real de cada deuda. No para vivir paralizado, sino para evitar que una mano intente construir patrimonio mientras la otra sigue perdiendo dinero.
Señales de que ha llegado el momento
Ya no dependes de un único ingreso
Una señal favorable aparece cuando tus ingresos principales son relativamente previsibles y puedes cubrir tus gastos sin utilizar constantemente crédito. Para un empresario, puede significar que el negocio tiene clientes recurrentes, procesos claros y una reserva para meses débiles. Para un freelancer, puede consistir en contar con varios clientes y no depender de un solo proyecto. Para un empleado, quizá sea disponer de capacidad mensual después de atender sus obligaciones.
No necesitas ganar una fortuna para empezar a pensar en diversificar. Necesitas conocer tu margen. Si cada imprevisto te obliga a pedir dinero, todavía conviene fortalecer la liquidez. Si puedes ahorrar con regularidad y soportar una pérdida sin comprometer tus necesidades básicas, la conversación cambia.
Tu propósito está definido
Invertir sin un propósito suele producir decisiones contradictorias. Un día buscas ingresos periódicos; al siguiente persigues una subida rápida. Después vendes por miedo y vuelves a entrar cuando el precio ya ha subido. Ese movimiento constante desgasta tu capital y tu criterio.
Antes de elegir una inversión, escribe para qué la quieres. Puede ser crear una reserva de largo plazo, complementar tus ingresos futuros, financiar una vivienda, proteger parte de tu patrimonio o dar más estabilidad a tu negocio. El horizonte y la finalidad importan tanto como el producto elegido.
Qué puedes diversificar además del dinero
Más fuentes, no solo más activos
Diversificar ingresos no consiste únicamente en repartir dinero entre fondos, acciones, inmuebles o depósitos. También puedes diversificar tus capacidades, tus clientes y tus canales de venta. Un profesional que solo vende horas tiene una limitación clara: su tiempo es finito. Puede crear una formación, una licencia, una plantilla, una suscripción o un servicio que no dependa por completo de cada hora trabajada.
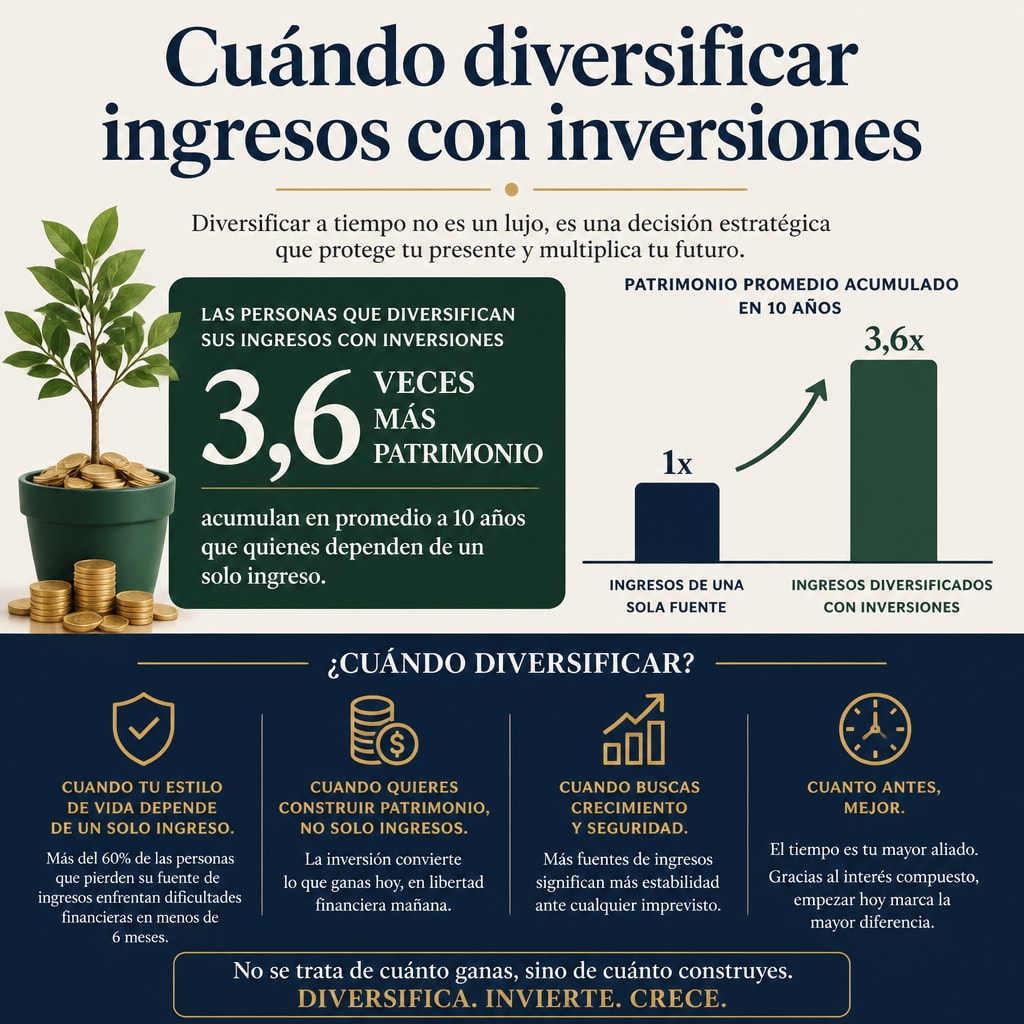
En un negocio, esta diferencia resulta decisiva. No es igual tener diez clientes que representan el mismo porcentaje de facturación que depender de uno que puede marcharse mañana. Tampoco es igual vender un solo producto que contar con varias soluciones para necesidades relacionadas.
El tiempo también forma parte de la inversión
Una nueva fuente de ingresos puede parecer atractiva y, sin embargo, consumir todas tus tardes, tus fines de semana y tu capacidad mental. Si para obtener un pequeño ingreso adicional necesitas abandonar el descanso o descuidar tu actividad principal, quizá no estés diversificando: estás cambiando una dependencia por otra.
Yo valoro cada oportunidad con dos preguntas. ¿Qué capital exige? ¿Qué tiempo exige? Una inversión puede ser barata en dinero y muy cara en atención. Para un autónomo o un empresario, ese coste invisible puede afectar a clientes, decisiones y salud.
Cómo decidir cuánto invertir
Empieza con una cantidad que puedas soportar
No existe una cifra universal que indique cuánto debe invertir cada persona. La cantidad adecuada depende de tus ingresos, tu estabilidad, tus deudas, tus responsabilidades familiares y tu tolerancia a las pérdidas. Lo que sí puedo recomendar es no utilizar dinero necesario para vivir ni dinero prestado para invertir en activos que no comprendes.
Antes de mover una cantidad importante, puedes comenzar con una prueba limitada. El objetivo no es obtener una gran ganancia inmediata, sino conocer cómo reaccionas cuando el valor sube y baja, cuánto entiendes del producto y qué gastos implica mantenerlo.
- Separa el dinero de emergencia del dinero destinado a invertir.
- Comprende cómo puedes ganar y cómo puedes perder.
- Revisa comisiones, impuestos, plazos y condiciones de salida.
- No concentres todo en una empresa, sector o activo.
- Define de antemano qué harás ante una caída.
La diversificación no elimina el riesgo
Repartir el dinero puede reducir la dependencia de una sola inversión, pero no garantiza beneficios. Varios activos pueden caer al mismo tiempo, sobre todo cuando existe una crisis económica o financiera. También puedes diversificar en productos que parecen distintos y que, en realidad, dependen de los mismos factores.
Por esa razón, no me parece responsable presentar la diversificación como una fórmula segura. Es una forma de administrar el riesgo, no una promesa de resultados. Si no comprendes cómo funciona una inversión, busca asesoramiento independiente y evita decidir por la presión de quien gana dinero cuando tú compras.
La mentalidad necesaria para sostener el proceso
No confundas velocidad con avance
Muchos emprendedores quieren diversificar porque sienten que su negocio ya no les permite respirar. Otros llegan después de años de trabajar mucho y comprobar que el esfuerzo, por sí solo, no crea libertad. La inversión puede formar parte de una solución, pero no sustituye una estructura financiera ordenada ni una forma distinta de pensar.
El Proceso Prosperidad parte de una idea que considero esencial: primero debes aprender a dirigir tus ingresos y tu tiempo. Cuando comprendes cómo entra, sale y se asigna tu dinero, puedes tomar decisiones con menos miedo. La formación en vídeo que he desarrollado trabaja esa mentalidad y ayuda a sustituir la MentePobre, marcada por la escasez y la reacción, por una MenteRica capaz de planificar, actuar y sostener la disciplina.
La libertad se construye con decisiones repetidas
La diversificación no suele transformar una vida de un día para otro. Se construye al ahorrar con intención, aumentar el valor de tus capacidades, elegir mejor a tus clientes, controlar tus gastos y asignar capital de forma periódica. Habrá meses buenos y meses difíciles. La clave está en no abandonar el criterio cada vez que el entorno cambia.
Si quieres ampliar esta reflexión, puedes consultar la Guía completa de libertad financiera, diversificación de ingresos y negocios online desde casa. Allí encontrarás una visión más amplia para relacionar tus inversiones con tu actividad profesional, tus objetivos y tu autonomía económica.
También te recomiendo revisar Diversificar ingresos para emprendedores y empresarios si tu preocupación principal es depender demasiado de un solo cliente, un solo negocio o una única fuente de facturación.
Preguntas frecuentes sobre Cuándo diversificar ingresos con inversiones
¿Debo invertir si todavía tengo deudas?
Depende del tipo de deuda, de su coste y de tu capacidad mensual. Si pagas intereses elevados o no tienes ninguna reserva, normalmente conviene ordenar esas obligaciones antes de asumir riesgos. En todo caso, no utilices dinero prestado ni fondos necesarios para cubrir gastos básicos.
¿Cuánto tiempo debo esperar para diversificar?
No hay un plazo idéntico para todos. Puedes considerar que estás preparado cuando conoces tus gastos, tienes un margen de seguridad, entiendes el riesgo del producto y puedes mantener la inversión sin necesitar ese dinero a corto plazo. La preparación financiera importa más que la prisa.
La diversificación debe darte más libertad
Cuándo diversificar ingresos con inversiones depende menos de una cifra mágica que de tu capacidad para decidir sin desesperación. Primero ordena tu economía, después fortalece tus ingresos y, cuando exista margen, asigna una parte del capital a inversiones que comprendas. Así la diversificación deja de ser una huida y empieza a convertirse en una herramienta para ganar autonomía.
Yo no prometo resultados automáticos. Sí defiendo una forma más consciente de relacionarte con el dinero: compromiso, disciplina y decisiones sostenidas. Cuando eliges cómo utilizar tus ingresos y tu tiempo, comienzas a diseñar una economía que no depende por completo de las circunstancias externas.
