
Por qué evitar nuevas deudas durante la consolidación no es una cuestión de disciplina ciega, sino de proteger el esfuerzo que ya estás haciendo para recuperar el control. Cuando eres emprendedor, autónomo, freelancer o empleado con ingresos variables, cualquier crédito nuevo puede parecer una solución puntual y terminar convirtiéndose en otra carga fija que limita tus decisiones.
Consolidar deudas busca ordenar varios compromisos y convertirlos en un plan más manejable. Pero ese plan solo puede funcionar si dejas de añadir obligaciones mientras reduces las anteriores. En mi experiencia, muchas personas no fracasan porque carezcan de ingresos, sino porque intentan salir de un agujero mientras siguen excavando por otro lado.
La consolidación necesita un punto de partida limpio
Ordenar no significa disponer de más dinero
La consolidación puede reducir la cantidad de pagos que debes vigilar, cambiar las fechas de vencimiento o mejorar la previsibilidad de tu presupuesto. Sin embargo, no elimina por sí sola el origen del problema. La deuda continúa existiendo y debe pagarse según las condiciones pactadas.
Si después de consolidar solicitas una tarjeta nueva, financias un equipo o aplazas otra compra, tu situación deja de ser la que calculaste al principio. El presupuesto que parecía equilibrado vuelve a tensarse. Ya no estás trabajando con una cifra conocida, sino con una sucesión de decisiones improvisadas.
El riesgo de confundir alivio con capacidad
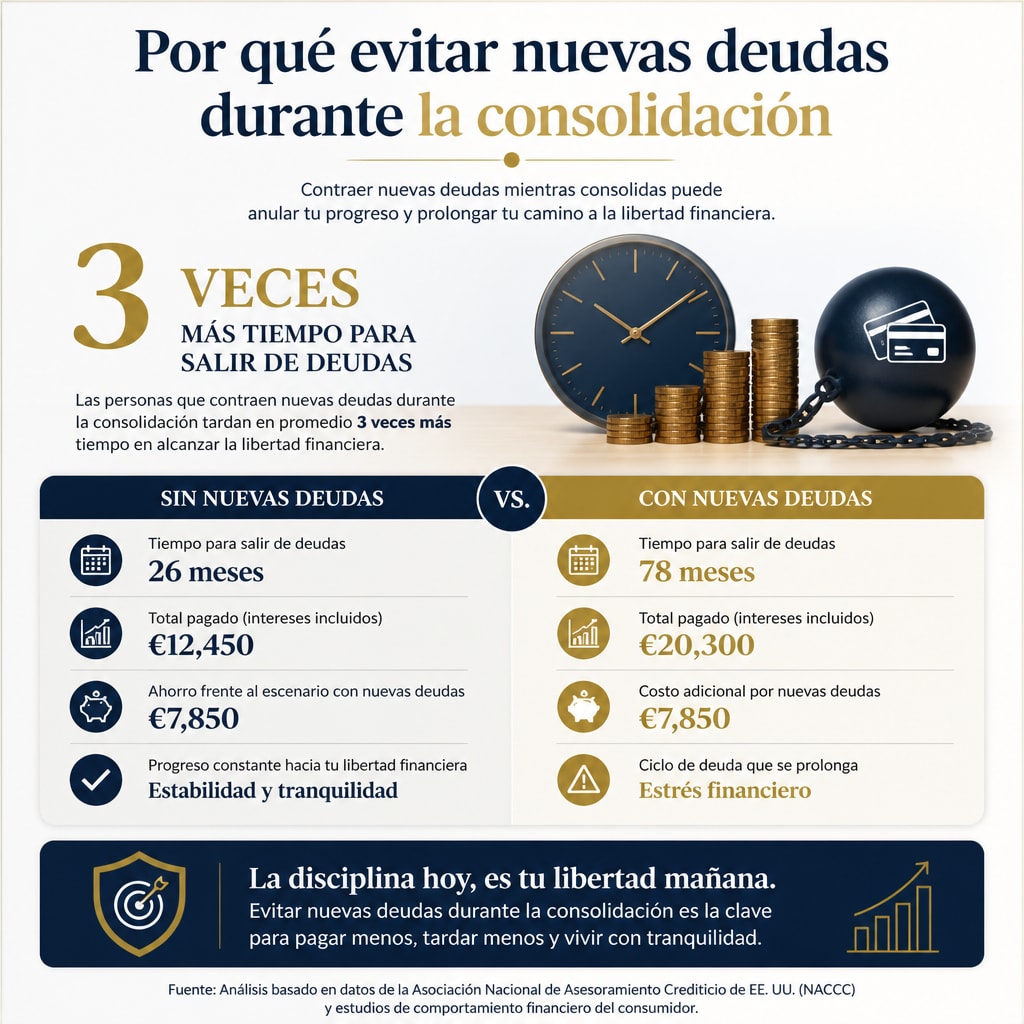
Una cuota mensual más baja puede producir una sensación inmediata de alivio. Esa sensación es comprensible, pero no siempre representa una mejora económica real. A veces la cuota baja porque el plazo se alarga y terminas pagando más intereses. Otras veces libera espacio durante unas semanas y te lleva a ocuparlo con otro crédito.
Por eso recomiendo mirar el coste total, el plazo, los intereses, las comisiones y la cuota real. La pregunta no es solo cuánto pagarás este mes. También debes saber qué parte de tus ingresos quedará comprometida durante los próximos meses y qué margen conservarás para vivir, ahorrar y responder ante una emergencia.
Una deuda nueva debilita tu margen de maniobra
El margen es más valioso que una compra inmediata
Un profesional independiente necesita liquidez para cubrir impuestos, herramientas, proveedores y meses irregulares. Un empresario necesita sostener nóminas, inventario y gastos operativos. Un empleado puede enfrentarse a una reducción de horas, una reparación urgente o un cambio laboral. En todos los casos, el margen financiero funciona como una zona de protección.
Una nueva deuda consume ese margen antes de que sepas si realmente puedes asumirla. La cuota no se adapta automáticamente a tus ventas ni a tus circunstancias. Si tus ingresos bajan, el compromiso permanece. Y cuando varias cuotas coinciden, el problema deja de ser una compra concreta para convertirse en una presión constante.
La decisión debe pasar por tres preguntas
Antes de firmar cualquier financiación durante la consolidación, detente. No necesitas justificarte por querer una herramienta, una formación o una inversión. Necesitas demostrar que esa decisión no pondrá en peligro el plan que estás construyendo.
- ¿La compra produce ingresos verificables o solo promete producirlos?
- ¿Podrías pagarla si tus ingresos disminuyeran durante varios meses?
- ¿Existe una alternativa temporal sin financiación?
- ¿La cuota desplaza un pago esencial o una aportación al fondo de emergencia?
- ¿Has comparado el coste total y no solo la cuota anunciada?
Si no puedes responder con claridad, esperar no es perder una oportunidad. Es evitar que una decisión emocional dicte el futuro de tu economía.
Las excepciones existen, pero deben estar justificadas
No toda deuda nueva tiene el mismo significado
Ser estricto no significa afirmar que cualquier financiación es siempre negativa. Hay casos en los que una deuda puede estar relacionada con una inversión productiva, una herramienta imprescindible o una emergencia que no admite demora. Aun así, la etiqueta de inversión no convierte automáticamente una compra en buena decisión.
Un ordenador para un diseñador freelance, una máquina para un pequeño taller o una licencia profesional pueden aumentar la capacidad de facturar. Pero antes debes calcular cuánto ingreso adicional necesitas para cubrir la cuota, los intereses, el mantenimiento y los posibles periodos sin clientes. Si el cálculo depende de que todo salga perfecto, el riesgo es demasiado alto.
La inversión debe tener un límite
Cuando considero una deuda relacionada con el trabajo, establezco un plazo y una condición de salida. Quiero saber qué resultado debe producir, cuándo revisaré los números y qué haré si no se cumple lo previsto. Sin ese límite, una inversión puede convertirse en una explicación permanente para seguir endeudándome.
También separo el deseo de crecer de la necesidad de aparentar crecimiento. Un negocio no se vuelve más sólido por adquirir lo más caro. Se vuelve más sólido cuando consigue vender, cobrar, conservar liquidez y cumplir sus compromisos incluso en una temporada difícil.
El cambio de hábitos sostiene el plan
La consolidación no termina al firmar
La parte técnica puede ser sencilla: reunir saldos, negociar condiciones y establecer una cuota. La parte profunda consiste en modificar las decisiones que llevaron a acumular deuda. Si cada ingreso extraordinario se convierte en consumo y cada imprevisto se resuelve con crédito, el problema regresará aunque el contrato haya cambiado.
Durante este periodo, conviene asignar una función concreta a cada euro que entra. Primero deben estar los gastos esenciales, las obligaciones fiscales y la cuota consolidada. Después puedes reservar una cantidad para crear un fondo de emergencia. Solo cuando exista cierta estabilidad tiene sentido valorar nuevas compras o inversiones.
La disciplina necesita un sistema visible
No confío únicamente en la fuerza de voluntad. Prefiero automatizar pagos, revisar las cuentas una vez por semana y mantener una lista de gastos que no pueden crecer. También recomiendo separar, cuando sea posible, el dinero del negocio del dinero personal. Esa separación muestra qué actividad genera beneficios y cuál está siendo sostenida con recursos personales.
Si quieres ampliar esta perspectiva, puedes consultar la Consolidación de deudas para personas endeudadas, donde explico cómo ordenar las obligaciones sin perder de vista la realidad diaria de tus ingresos.
Proteger tu atención también protege tu economía
La deuda ocupa espacio mental
Quien vive pendiente de varias fechas de pago suele tomar decisiones con prisa. Puede aceptar un trabajo poco rentable por necesidad inmediata, retirar dinero del negocio antes de tiempo o utilizar una tarjeta para cubrir un gasto corriente. La presión financiera no solo afecta a la cuenta bancaria; también reduce la calidad de las decisiones.
Evitar nuevas deudas durante la consolidación crea un periodo de calma. No es una promesa de que todo será fácil. Es una forma de impedir que cada imprevisto obligue a empezar de nuevo. Para un emprendedor, esa calma puede marcar la diferencia entre corregir una oferta y cerrar un negocio por falta de liquidez.
Una mentalidad distinta cambia las prioridades
En el Proceso Prosperidad trabajo precisamente esa transformación: pasar de reaccionar ante cada problema a diseñar una economía propia con decisiones conscientes. La formación en vídeo está pensada para aplicar una plantilla práctica, no para depender de un nivel especial de inteligencia o de unas circunstancias perfectas. El compromiso y la disciplina tienen más peso que la apariencia de éxito.
Mi recomendación es que no busques únicamente una cuota más cómoda. Busca comprender cómo entran, salen y se multiplican tus recursos. Cuando controlas tus ingresos y tu tiempo con mayor claridad, dejas de considerar cada crédito como una salida automática. Puedes elegir con más libertad y construir una estrategia que no dependa de la deuda.
También puedes profundizar en la Guía completa de libertad financiera, diversificación de ingresos y negocios online desde casa para relacionar la reducción de deuda con la creación de ingresos sostenibles.
FAQs for Por qué evitar nuevas deudas durante la consolidación
¿Debo rechazar cualquier financiación mientras consolido mis deudas?
No necesariamente. Debes rechazar la financiación que no sea imprescindible, que no tenga un beneficio medible o que deje tu presupuesto sin margen. Una herramienta profesional puede ser razonable si aumenta tus ingresos de forma realista y puedes pagarla incluso durante un periodo débil. La decisión debe apoyarse en números, no en entusiasmo ni presión comercial.
¿Qué hago si surge una emergencia y no tengo ahorros?
Primero distingue una emergencia de un gasto importante pero aplazable. Después revisa alternativas: negociar fechas, reducir un gasto temporal, solicitar apoyo familiar con condiciones claras o buscar ingresos extraordinarios. Si necesitas endeudarte, compara el coste total, pide solo la cantidad imprescindible y modifica el presupuesto para que la nueva obligación no quede oculta.
La consolidación se protege con decisiones pequeñas
Evitar nuevas deudas durante la consolidación es una forma concreta de respetar tu propio plan. No elimina los problemas de un día para otro, pero impide que aumenten mientras trabajas en resolverlos. Como emprendedor, empresario, autónomo, freelancer o empleado, necesitas algo más que ingresos: necesitas margen, claridad y capacidad de elegir.
Yo empezaría por congelar las compras financiadas, revisar cada compromiso y construir un sistema que puedas mantener en una semana difícil. La libertad financiera no nace de una decisión espectacular, sino de muchas decisiones sobrias que dejan de poner tu futuro al servicio de la urgencia.
