
Qué inversiones producen ingresos pasivos mensuales es una pregunta decisiva para quien trabaja por cuenta propia, dirige una empresa, tiene deudas o depende de un único salario. La respuesta no está en encontrar una inversión mágica, sino en construir activos que generen cobros periódicos sin exigir tu presencia en cada operación. En mi experiencia, la libertad financiera empieza cuando dejas de intercambiar únicamente tiempo por dinero.
Eso no significa que los ingresos pasivos sean completamente automáticos. Toda inversión necesita capital, supervisión, conocimiento y, en ocasiones, decisiones incómodas. Un emprendedor que ya soporta clientes, proveedores y gastos variables no puede añadir riesgos sin criterio. Por eso conviene distinguir entre rentabilidad, liquidez, estabilidad y trabajo de mantenimiento antes de elegir.
Qué debe tener una inversión para generar ingresos mensuales
Una inversión produce ingresos mensuales cuando el activo adquirido tiene una fuente de cobro recurrente. Puede tratarse de intereses, dividendos, alquileres, licencias o ventas automatizadas. La frecuencia del pago depende del producto: algunas inversiones abonan cada mes, mientras que otras pagan trimestralmente o anualmente y requieren distribuir el capital de otra manera.
Ingresos recurrentes no significa ausencia de riesgo
Si alguien promete una rentabilidad elevada, fija y sin posibilidad de pérdida, mi recomendación es detenerse y revisar la propuesta. El riesgo no desaparece porque el pago sea mensual. Una empresa puede reducir sus dividendos, un inquilino puede dejar de pagar, un bono puede perder valor antes de su vencimiento y un negocio digital puede perder ventas.
También debes calcular el rendimiento neto. De los ingresos brutos pueden salir impuestos, comisiones, reparaciones, seguros, vacantes, inflación y costes de gestión. La cifra que realmente importa es la cantidad que queda disponible después de todas esas obligaciones.
La primera inversión es el control financiero
Antes de comprar activos, yo revisaría tus ingresos, deudas, gastos fijos y capacidad de ahorro. Una persona endeudada con intereses altos puede obtener más beneficio cancelando parte de esa deuda que buscando una inversión incierta. No es una respuesta tan llamativa, pero sí puede fortalecer de inmediato su flujo de caja.
En este punto resulta útil comprender el marco de la Guía completa de libertad financiera, diversificación de ingresos y negocios online desde casa, porque invertir sin ordenar previamente la economía personal suele convertir una buena idea en una fuente adicional de presión.
Acciones con dividendos para crear una renta periódica
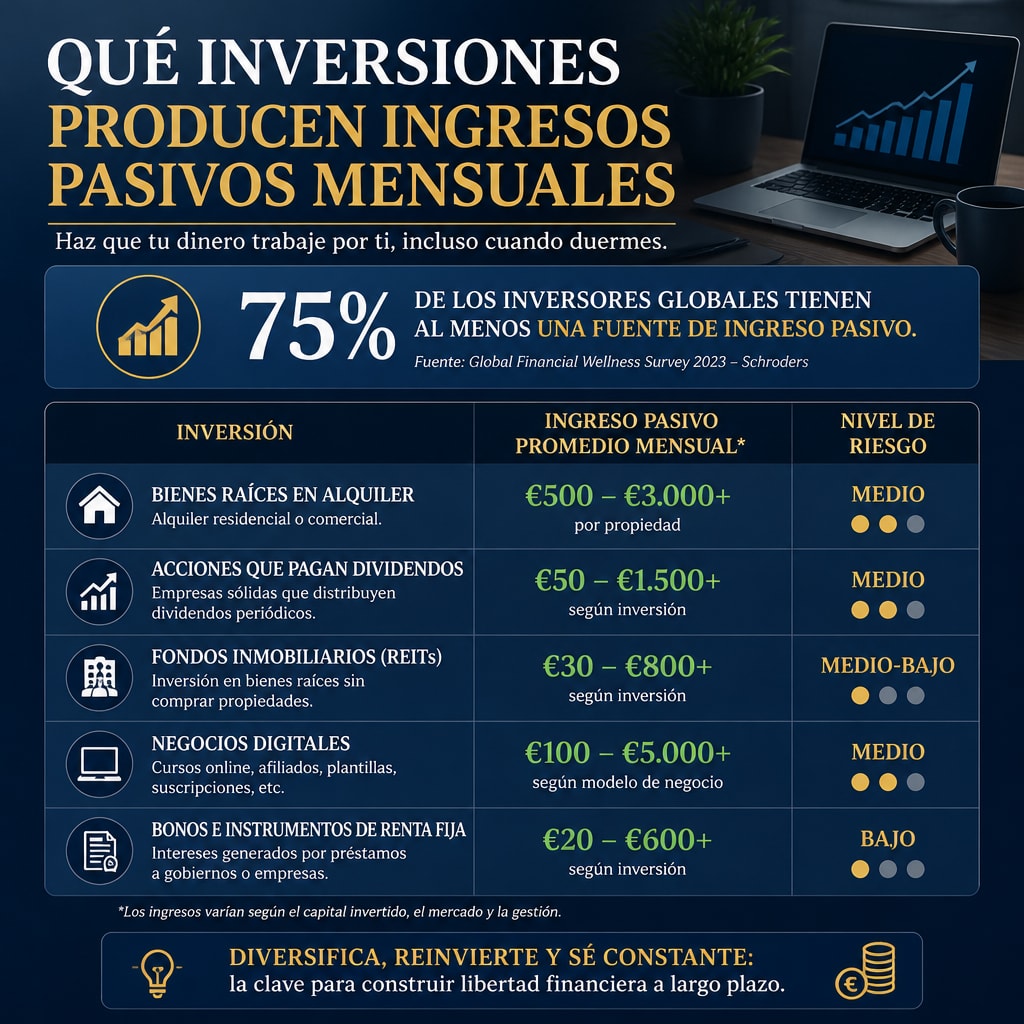
Las acciones de empresas que reparten dividendos son una de las opciones más conocidas para generar ingresos pasivos. Al comprar una participación, puedes recibir una parte de los beneficios si la compañía decide distribuirlos. Algunas empresas tienen una política estable de dividendos, pero ninguna obligación de mantener el mismo pago para siempre.
Cómo valorar una cartera de dividendos
No me fijaría únicamente en el porcentaje anunciado. Un dividendo muy alto puede reflejar una cotización deprimida, problemas del negocio o un pago difícil de sostener. Revisaría la deuda de la empresa, sus beneficios, el flujo de caja, la estabilidad del sector y el historial de distribución.
También conviene diversificar por empresas, países y actividades económicas. Concentrar todos tus ahorros en una sola compañía puede hacer que una decisión empresarial ajena afecte a toda tu renta mensual. La diversificación no elimina las pérdidas, pero evita depender de un único resultado.
Esta alternativa encaja mejor con quien tiene un horizonte largo y puede soportar que el valor de sus acciones suba y baje. Si necesitas el capital dentro de pocos meses, la volatilidad puede convertirse en un problema serio. Para un autónomo con ingresos irregulares, mantener una reserva de liquidez separada suele ser más prudente que invertir cada euro disponible.
Bonos, depósitos y fondos para buscar mayor previsibilidad
Los depósitos, las letras y los bonos pueden ofrecer una estructura de cobros más fácil de anticipar que las acciones. En un depósito conoces normalmente el interés pactado y el plazo. En un bono, el emisor se compromete a pagar cupones y devolver el principal según las condiciones establecidas, aunque existe riesgo de impago y de variación del precio si vendes antes del vencimiento.
La seguridad tiene un precio
Los productos más previsibles suelen ofrecer una rentabilidad menor que las inversiones con más incertidumbre. Además, si la inflación supera el interés recibido, tu poder adquisitivo puede disminuir aunque veas ingresos en la cuenta. La estabilidad aparente no debe confundirse con crecimiento real.
Los fondos de inversión pueden facilitar la diversificación porque reúnen muchos activos en un solo producto. Sin embargo, debes revisar las comisiones, la política de inversión, la liquidez y el nivel de riesgo. Un fondo que distribuye rentas puede no ser mejor que uno que reinvierte, especialmente si tu objetivo es hacer crecer el capital durante varios años.
Para alguien que necesita una cantidad mensual relativamente estable, puede tener sentido combinar instrumentos de renta fija con una reserva de efectivo. Así no dependes de vender activos en un momento desfavorable para pagar una factura, una cuota empresarial o un periodo con menos clientes.
Inmuebles y activos digitales con ingresos recurrentes
Los inmuebles destinados al alquiler pueden producir una renta mensual visible y comprensible. El inquilino paga por usar una vivienda, un local o una plaza de garaje, y esa relación genera ingresos mientras el contrato se mantiene. Pero no es una inversión completamente pasiva: hay reparaciones, seguros, impuestos, selección de inquilinos, periodos sin ocupación y posibles conflictos.
La rentabilidad inmobiliaria debe calcularse de forma completa
Para valorar un inmueble no basta con restar la cuota hipotecaria al alquiler. También debes incluir gastos de comunidad, mantenimiento, impuestos, seguros, gestión y meses sin cobrar. Si utilizas deuda, una subida de tipos o una reducción de tus ingresos profesionales puede poner en riesgo todo el plan.
Los activos digitales funcionan de otra manera. Un curso, una biblioteca de recursos, una licencia de contenido o un sitio web con ventas automatizadas pueden producir ingresos después del trabajo inicial. Para que eso ocurra necesitas una oferta útil, tráfico, atención al cliente, actualizaciones y un sistema de cobro fiable.
Un negocio digital puede ser especialmente interesante para emprendedores y freelancers porque permite comenzar con menos capital que un inmueble. A cambio, exige aprender marketing, ventas y creación de productos. No es dinero fácil; es trabajo concentrado al principio con posibilidad de generar ventas repetidas después.
Cómo elegir inversiones según tu situación financiera
La inversión adecuada para un empresario con liquidez no tiene por qué ser adecuada para una persona endeudada. Antes de decidir, yo respondería a cuatro preguntas: cuánto dinero puedes perder sin comprometer tus necesidades, cuándo necesitarás el capital, qué ingresos mensuales deseas y cuánto tiempo estás dispuesto a dedicar a la gestión.
- Constituye primero una reserva para gastos esenciales y obligaciones fiscales.
- Separa el dinero del negocio del dinero destinado a inversiones personales.
- Compara la rentabilidad neta después de impuestos, comisiones y mantenimiento.
- Distribuye el capital entre activos con distintos riesgos y plazos.
- Revisa el plan periódicamente sin reaccionar a cada movimiento del mercado.
También debes decidir si quieres cobrar ahora o hacer crecer el capital. Reinvestir dividendos, intereses o beneficios digitales puede acelerar la creación de activos, mientras que retirar todo desde el principio limita el crecimiento. Ninguna opción es universal: una persona con deudas y responsabilidades familiares puede priorizar estabilidad, mientras que un profesional joven quizá tolere más variaciones.
El dinero necesita una dirección. Por eso considero que la mentalidad financiera tiene tanto peso como la elección del activo. En el Ingresos pasivos para alcanzar libertad financiera encontrarás una perspectiva centrada en crear fuentes de ingresos sin perder de vista el control, la disciplina y la realidad de cada economía.
Mi formación en vídeo, El Proceso Prosperidad, parte precisamente de ese principio. No promete que el mercado obedezca ni que desaparezcan los riesgos. Enseña a ordenar las decisiones, desarrollar una mentalidad ganadora y diseñar una economía que no dependa de una sola fuente. El resultado no llega por inteligencia especial, sino por compromiso, aplicación y disciplina. Si ya conoces El Código del Dinero, esta formación presenta revelaciones y herramientas que van más allá de lo escrito en el libro.
FAQs for Qué inversiones producen ingresos pasivos mensuales
¿Cuál es la mejor inversión para recibir ingresos cada mes?
No existe una mejor inversión para todo el mundo. Los dividendos, bonos, depósitos, inmuebles y activos digitales tienen distintos niveles de riesgo, liquidez, capital necesario y trabajo de gestión. La mejor elección depende de tus deudas, tu reserva, tus objetivos y el plazo durante el que puedas mantener el dinero invertido.
¿Se puede vivir únicamente de ingresos pasivos?
Sí, algunas personas alcanzan ese objetivo, pero normalmente después de acumular capital, construir negocios o combinar varias fuentes durante años. Debes calcular el importe neto que necesitas cada mes y conservar un margen para impuestos, inflación, reparaciones y meses con menores ingresos. Depender de una sola fuente puede ser tan frágil como depender de un único salario.
La renta mensual se construye antes de cobrarse
Las inversiones que producen ingresos pasivos mensuales no sustituyen el criterio. Primero necesitas ordenar tu economía, reducir errores costosos y elegir activos que puedas comprender y mantener. Después podrás combinar dividendos, renta fija, inmuebles o negocios digitales según tus recursos.
Yo recomiendo empezar con una decisión sencilla y medible: cuánto ingreso mensual quieres crear, en qué plazo y con qué nivel de riesgo. Cuando esa respuesta se une a un plan disciplinado, el dinero deja de ser únicamente una preocupación y comienza a convertirse en una herramienta para recuperar tiempo y libertad.
