
 Qué requisitos piden para consolidar deudas es una pregunta decisiva cuando varias cuotas empiezan a consumir el dinero que necesitas para vivir, invertir o mantener tu negocio. Si eres autónomo, freelance, empleado o empresario, no basta con querer juntar los pagos: la entidad estudiará tu capacidad real para devolver el nuevo préstamo.
La consolidación puede ordenar una economía descontrolada, pero no borra las deudas ni corrige por sí sola los hábitos que las originaron. En mi experiencia, la diferencia está en llegar a la solicitud con números claros, documentación completa y una decisión consciente sobre el siguiente paso. Antes de pedir financiación, conviene entender qué revisan las entidades y qué puedes hacer si tu perfil no encaja.
Qué significa consolidar deudas y qué analiza la entidad
Una sola cuota no siempre significa pagar menos
Consolidar deudas consiste en solicitar una nueva financiación para cancelar varios compromisos anteriores y reunirlos en una sola cuota. Puedes incluir préstamos personales, tarjetas, créditos rápidos o determinadas líneas de financiación, siempre que la entidad acepte esas operaciones.
La nueva cuota puede ser más cómoda porque el plazo se amplía. Sin embargo, al pagar durante más tiempo, el coste total puede aumentar. También pueden existir comisiones de apertura, gastos de cancelación o seguros vinculados. Por eso no miro únicamente cuánto pagarás cada mes; también reviso cuánto dinero saldrá de tu bolsillo al terminar.
La capacidad de pago está en el centro
La entidad quiere saber si tus ingresos son suficientes y relativamente estables para asumir la nueva obligación. Examinará tus cuotas actuales, alquiler o hipoteca, gastos familiares, impuestos, otras líneas de crédito y posibles retrasos.
Para un empleado, la nómina suele ofrecer una referencia sencilla. Para un autónomo o empresario, la lectura es más compleja: pueden pedir declaraciones fiscales, extractos bancarios, facturas emitidas y pruebas de continuidad en la actividad. Un mes con buenos ingresos no demuestra por sí solo una capacidad estable.
Documentos que suelen pedir para estudiar la operación
Identificación e ingresos
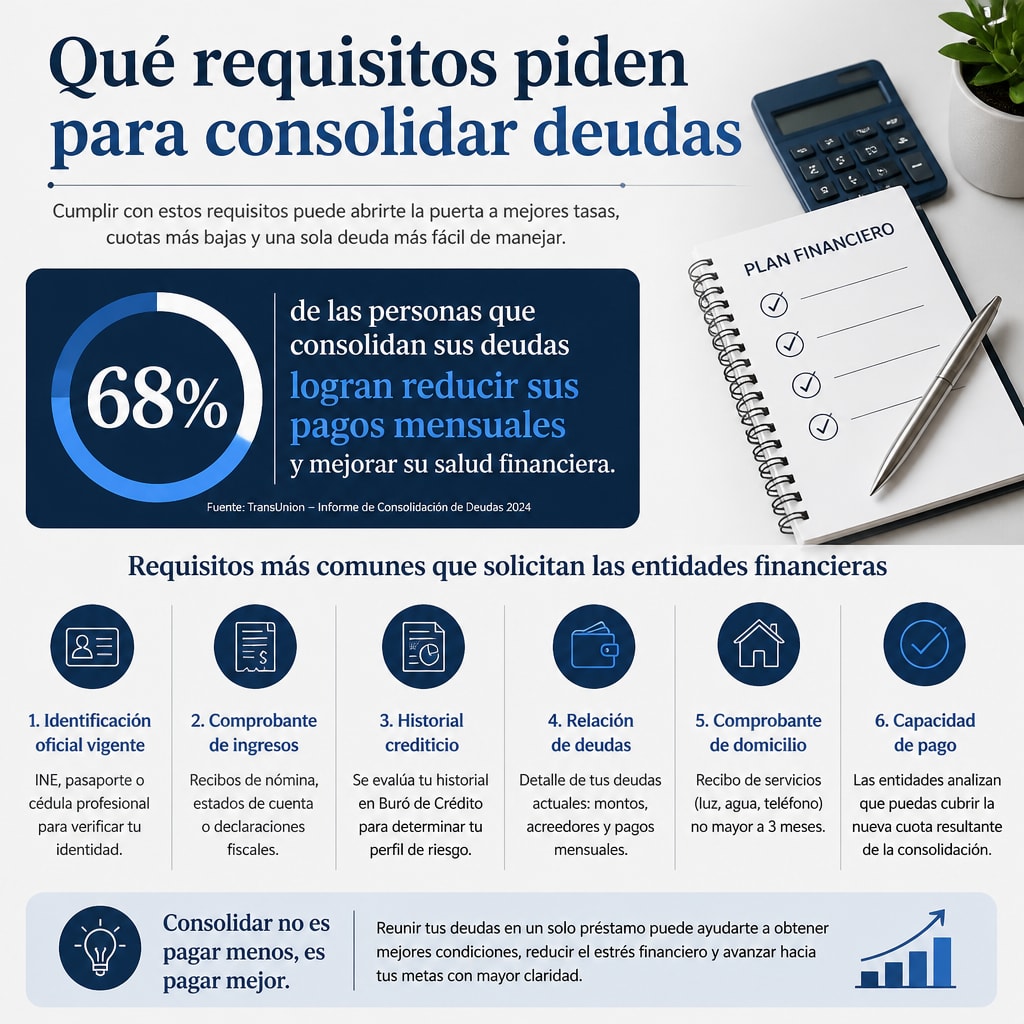
La documentación exacta cambia según el banco, la financiera, el importe y tu situación. Aun así, lo habitual es que te soliciten:
- Documento de identidad vigente.
- Justificantes de ingresos, como nóminas o facturas.
- Declaración de la renta y documentación fiscal.
- Extractos bancarios de los últimos meses.
- Contratos o certificados que acrediten la actividad profesional.
- Información detallada de cada deuda que quieres reunir.
Si eres autónomo, prepara también los pagos fraccionados, declaraciones trimestrales y recibos de la Seguridad Social cuando correspondan. Si diriges una empresa, es posible que revisen las cuentas del negocio, la antigüedad de la sociedad y las obligaciones pendientes. Separar tus finanzas personales de las empresariales ayuda a explicar mejor qué dinero puedes destinar a la nueva cuota.
Información sobre las deudas actuales
No ocultes tarjetas, descubiertos ni préstamos que no quieras incluir. La entidad puede consultar tu historial crediticio y comprobar tus compromisos. Una diferencia entre lo que declaras y lo que aparece en los registros puede perjudicar la solicitud.
Te recomiendo preparar una tabla con el acreedor, saldo pendiente, cuota, tipo de interés, fecha de vencimiento y posibles comisiones de cancelación. Esa información no solo sirve para el estudio: te permite comparar la oferta con tu situación actual sin dejarte llevar por una cuota aparentemente baja.
Requisitos financieros que pueden determinar la aprobación
Ingresos suficientes y demostrables
No existe un nivel universal de ingresos que garantice la aprobación. Cada entidad aplica sus propios criterios y pondera el riesgo de forma distinta. Lo que sí se repite es la necesidad de demostrar que, después de pagar la nueva cuota y tus gastos esenciales, queda margen razonable para afrontar imprevistos.
Cuando los ingresos varían, como ocurre con muchos freelancers, la entidad puede calcular una media de varios meses o pedir más garantías. Conviene mostrar continuidad, clientes recurrentes y una gestión ordenada. Presentar únicamente el mejor periodo de facturación puede ofrecer una imagen incompleta y poco creíble.
Historial de pagos y nivel de endeudamiento
Los retrasos, impagos y reclamaciones activas dificultan la consolidación. También puede pesar el uso elevado de las tarjetas o la existencia de demasiadas solicitudes recientes de crédito. No significa que una persona con dificultades quede excluida automáticamente, pero sí que probablemente recibirá condiciones más exigentes o necesitará otra solución.
Si tienes un préstamo con garantía, avalista o bienes afectados, debes entender qué responsabilidad conserva cada parte después de consolidar. Una cuota menor no justifica poner en riesgo tu vivienda, tu herramienta de trabajo o el patrimonio de otra persona sin analizar las consecuencias.
Qué hacer si no cumples todos los requisitos
No aceptar la primera oferta por desesperación
Cuando las cuotas se acumulan, es comprensible querer una respuesta rápida. Pero aceptar un crédito caro puede aplazar el problema y hacerlo más grande. Compara la tasa anual equivalente, el coste total, el plazo, las comisiones, los seguros y las condiciones de amortización anticipada.
También puedes hablar directamente con tus acreedores. Algunas entidades aceptan modificar el calendario, ampliar el plazo o establecer una carencia temporal. Esa negociación no siempre es posible y puede tener costes, pero merece estudiarse antes de contratar otra deuda.
Ordenar la economía antes de volver a solicitar
Si te rechazan, no lo interpretes como una sentencia sobre tu futuro financiero. Puede indicar que la solicitud llegó demasiado pronto o que tus números no estaban suficientemente preparados. Durante unas semanas, concentra tu atención en registrar todos los movimientos, cancelar gastos prescindibles y evitar nuevas compras financiadas.
En este punto, mi recomendación es trabajar también la mentalidad. El Proceso Prosperidad que enseño en mi formación de finanzas personales parte de una idea sencilla: no puedes construir libertad financiera si no sabes cuánto entra, cuánto sale y qué decisiones repites cuando sientes presión. La formación no sustituye el asesoramiento jurídico o financiero, pero puede ayudarte a recuperar dirección, disciplina y criterio.
Si quieres ampliar esa visión, puedes consultar la Guía completa de libertad financiera, diversificación de ingresos y negocios online desde casa, especialmente si estás intentando crear ingresos adicionales sin descuidar tus obligaciones actuales.
Cómo comparar una propuesta de consolidación sin equivocarte
La cuota debe encajar en tu vida real
Haz el cálculo con tus ingresos normales, no con una venta extraordinaria, una bonificación ocasional o un mes excepcional. Si eres empresario o autónomo, separa el dinero destinado a impuestos y gastos operativos antes de decidir cuánto puedes pagar. El importe disponible después de esas obligaciones es el que importa.
Pide la oferta por escrito y revisa qué deudas se cancelarán, cuándo se hará cada pago y qué sucederá si una parte no se liquida. Comprueba también si puedes amortizar antes sin penalización desproporcionada. Una propuesta clara debería permitirte conocer el coste total sin interpretar frases ambiguas.
La consolidación debe formar parte de un plan
El objetivo no es simplemente reunir recibos, sino recuperar margen y evitar volver al mismo punto. Decide de antemano qué harás con las tarjetas canceladas, cómo crearás un fondo para imprevistos y qué límite tendrá tu gasto mensual. Si aumentas de nuevo el crédito disponible, puedes terminar pagando la cuota consolidada y nuevas deudas al mismo tiempo.
Para comprender mejor las decisiones que afectan a quienes ya soportan varias obligaciones, puedes revisar también Consolidación de deudas para personas endeudadas. La solución adecuada depende de tus ingresos, tus garantías, el coste de tus contratos y tu capacidad real para mantener el plan.
FAQs for Qué requisitos piden para consolidar deudas
¿Puedo consolidar deudas si soy autónomo o freelance?
Sí, es posible, aunque normalmente tendrás que demostrar la estabilidad de tus ingresos mediante declaraciones fiscales, extractos bancarios, facturas y pruebas de continuidad profesional. La entidad puede valorar una media de varios meses en lugar de un ingreso mensual fijo.
¿Me aprobarán la consolidación si he tenido retrasos?
No hay una respuesta automática. Los retrasos recientes o los impagos activos reducen las posibilidades y pueden encarecer la operación. Antes de solicitarla, reúne información sobre tu historial, intenta regularizar las cantidades pendientes y compara la consolidación con una negociación directa con tus acreedores.
La decisión debe devolverte control
Los requisitos para consolidar deudas no son un simple trámite: revelan si la nueva cuota encaja de verdad con tu economía. Prepara tus documentos, calcula el coste total y no confundas alivio mensual con ahorro real. Cuando conoces tus números y actúas con disciplina, puedes tomar una decisión más serena y empezar a recuperar el control de tus ingresos, tu tiempo y tus próximos pasos.
