
Cómo controlar gastos personales como freelancer no consiste en privarte de todo ni en vivir pendiente de una hoja de cálculo. Consiste en saber cuánto necesitas para sostener tu vida, cuánto cuesta mantener tu actividad y qué parte de cada ingreso puede darte libertad. Cuando trabajas por proyectos, cobras con retraso o atraviesas meses irregulares, mezclar el dinero personal con el profesional te deja expuesto a decisiones apresuradas.
Yo he comprobado que el desorden financiero rara vez empieza por un gasto aislado. Empieza cuando no existe una decisión previa sobre el destino del dinero. El freelancer que cobra bien un mes y se siente rico, para después angustiarse el siguiente, no necesita únicamente ganar más. Necesita un sistema, una mentalidad disciplinada y una relación más consciente con sus ingresos.
Separa tu economía personal de tu actividad profesional
El dinero que entra no es todo tuyo
Una factura cobrada no equivale a dinero disponible para gastar. Antes de considerarlo ingreso personal debes reservar impuestos, gastos de la actividad, cuotas, herramientas y posibles meses de menor facturación. Si cobras 2.000 euros, no significa que tengas 2.000 euros para tu vida. Una parte pertenece a obligaciones futuras y otra debe sostener tu capacidad de seguir trabajando.
Yo recomiendo utilizar cuentas separadas, aunque al principio solo puedas abrir una segunda cuenta básica. Una cuenta recibe los cobros profesionales. Desde ahí apartas las cantidades necesarias y transfieres a tu cuenta personal una remuneración definida. Así dejas de preguntarte si puedes permitirte una compra cada vez que llega un pago.
Establece una remuneración mensual
Tu remuneración personal debe basarse en tus gastos reales y en una media prudente de tus ingresos, no en el mejor mes del año. Si tus cobros son variables, calcula una cantidad que puedas mantener incluso cuando haya menos proyectos. El excedente puede servir para crear reservas, cubrir impuestos o financiar decisiones futuras.
Este cambio también protege tu identidad profesional. No eres rico cuando entra una factura grande ni estás arruinado cuando llega un mes flojo. Eres una persona que dirige una actividad con ingresos variables y necesita tratar esos ingresos con criterio.
Calcula tu coste de vida sin engañarte
Conoce tus gastos esenciales
Durante treinta días registra cada salida de dinero. No intentes corregirla todavía. Primero necesitas ver la realidad completa: vivienda, alimentación, transporte, seguros, deudas, ocio, suscripciones y compras pequeñas. Estas últimas suelen parecer insignificantes, pero revelan decisiones repetidas que pueden estar drenando tu capacidad de ahorro.
Después divide tus gastos en tres grupos: esenciales, importantes y prescindibles. Los esenciales mantienen tu vida funcionando. Los importantes aportan bienestar o protegen tu futuro. Los prescindibles pueden reducirse sin poner en peligro tu estabilidad. No se trata de llamar innecesario a todo lo que disfrutas; se trata de saber qué estás eligiendo y cuánto te cuesta.
- Coste mínimo mensual para vivir y trabajar.
- Pagos de deudas y compromisos obligatorios.
- Gastos variables que puedes limitar.
- Reservas para impuestos y meses débiles.
- Cantidad destinada a ahorro o inversión.
Define tu número de tranquilidad
Además de conocer tu coste mínimo, calcula la cantidad mensual que te permite vivir sin sentir que cada imprevisto puede derrumbarte. Ese número puede incluir una alimentación de mayor calidad, formación, descanso o una actividad que te ayude a mantenerte bien. La austeridad permanente también tiene un precio: cansancio, frustración y decisiones impulsivas.
Cuando tienes claro tu número de tranquilidad, puedes fijar objetivos de facturación más sensatos. No persigues dinero sin límite. Buscas cubrir una cifra concreta, crear margen y comprar libertad de tiempo. Esa claridad cambia la forma de aceptar proyectos y negociar tarifas.
Adapta tus gastos a los meses irregulares
Trabaja con un presupuesto conservador
El error más caro del freelancer consiste en convertir un buen mes en un nuevo nivel de gasto permanente. Si un trimestre facturas más, no eleves de inmediato el alquiler, las cuotas o las compras financiadas. Un ingreso extraordinario todavía no demuestra que tu nueva situación sea estable.
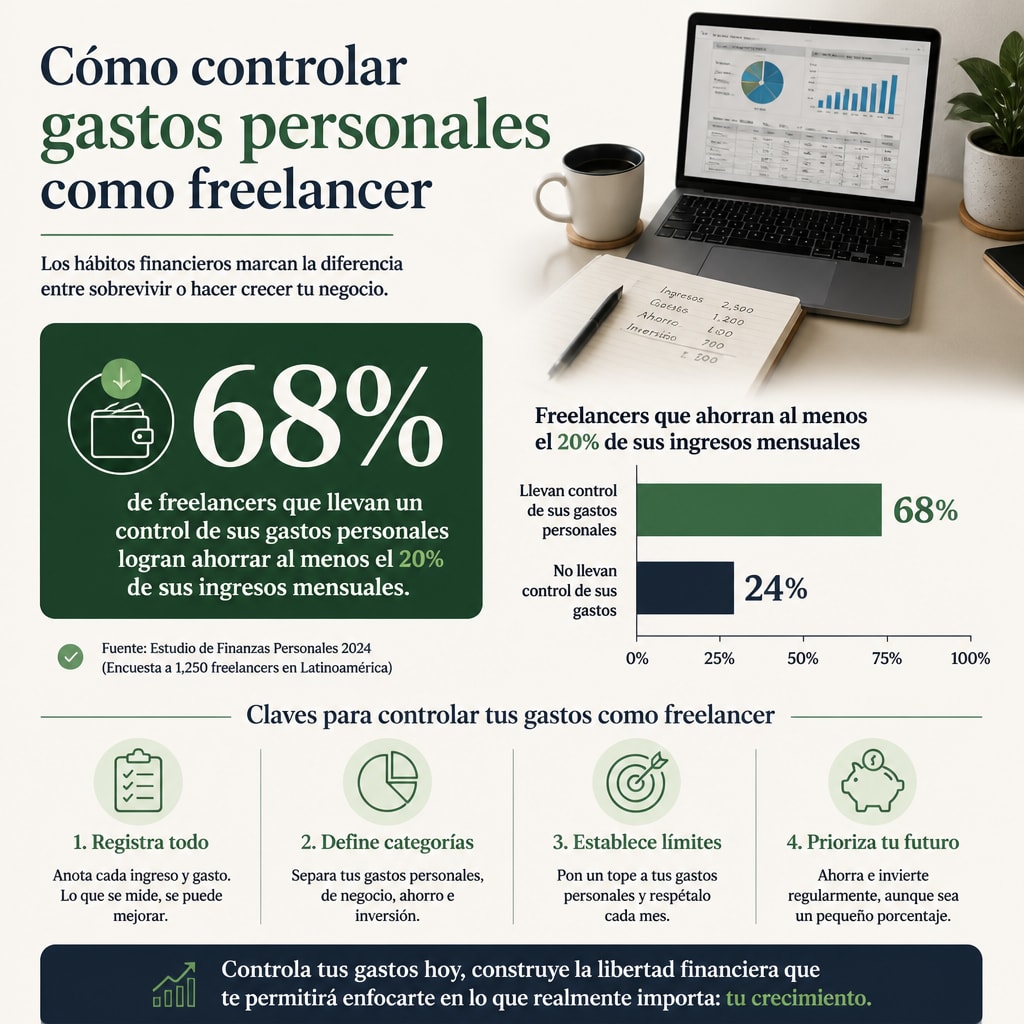
Yo prefiero construir el presupuesto con el promedio de los meses más prudentes, dejando fuera los cobros excepcionales. Cuando llega más dinero, lo distribuyo con intención: una parte para reservas, otra para obligaciones y otra para objetivos personales. De esta forma, el éxito de hoy no se convierte en la preocupación de mañana.
Crea una reserva para tu actividad y otra para tu vida
Estas dos reservas cumplen funciones distintas. La reserva profesional cubre herramientas, retrasos de clientes, periodos sin encargos o gastos necesarios para continuar trabajando. La reserva personal protege tu vivienda, tu alimentación y tus compromisos familiares.
No necesitas alcanzar una cifra perfecta para comenzar. Empieza con una transferencia automática después de cada cobro, aunque sea modesta. La regularidad forma una protección más fiable que los impulsos de ahorro que solo aparecen cuando sobra dinero.
También conviene establecer una regla para los ingresos extraordinarios. Por ejemplo, puedes dividirlos entre reserva, reducción de deuda, inversión en tu actividad y disfrute. La proporción debe adaptarse a tu situación. Si estás endeudado o no tienes liquidez, la tranquilidad merece prioridad sobre una inversión arriesgada.
Reduce gastos sin perjudicar tus ingresos
No recortes aquello que produce resultados
Controlar gastos no significa eliminar toda herramienta, formación o servicio profesional. Un programa de gestión que evita errores, una conexión fiable o una formación que mejora tus tarifas pueden ser inversiones razonables. El criterio no es si el gasto parece profesional, sino si puedes explicar qué resultado esperas y si ese resultado se está produciendo.
Revisa cada suscripción y cada proveedor. Pregúntate cuándo lo utilizaste por última vez, si existe una opción más sencilla y si el coste se justifica por el trabajo que genera. Muchos freelancers conservan servicios contratados en una etapa de mayor actividad y continúan pagándolos por inercia.
Ataca la deuda que limita tus decisiones
Las deudas caras reducen tu libertad porque obligan a aceptar trabajos que no deseas. Haz una lista con saldo, interés, cuota y fecha de vencimiento. Mantén los pagos mínimos de todas y dirige el esfuerzo adicional a la deuda que más coste financiero produce, salvo que necesites una victoria rápida para recuperar disciplina.
Evita usar crédito para sostener un estilo de vida basado en ingresos todavía inciertos. Una tarjeta puede resolver una emergencia puntual, pero no corrige un presupuesto desequilibrado. Si cada mes necesitas pedir prestado para llegar al siguiente cobro, el problema está en la estructura, no en la falta de voluntad.
Convierte el control en una práctica de libertad
Haz una revisión financiera semanal
Dedica un momento fijo cada semana a revisar cobros pendientes, gastos realizados, facturas próximas y reservas. No necesitas pasar horas. La constancia evita que un pequeño desorden se convierta en una crisis. También te permite detectar a tiempo un cliente que paga tarde o un gasto que ha aumentado sin que lo adviertas.
Una vez al mes, compara lo previsto con lo ocurrido. Si has gastado más en una categoría, no te castigues ni maquilles el resultado. Pregunta qué ocurrió y decide qué cambiarás el mes siguiente. La honestidad con tus números es más útil que una imagen de control que no corresponde con tu realidad.
Ordena tu mentalidad antes de ordenar tus cuentas
El dinero no se administra bien desde la culpa. Se administra desde una decisión. En mi experiencia, muchas personas endeudadas conocen sus gastos, pero siguen actuando como si los ingresos futuros estuvieran garantizados. Otras ganan suficiente y, sin embargo, viven con una sensación permanente de escasez. Ambas situaciones necesitan una mentalidad distinta.
Por eso mi propuesta, el Proceso Prosperidad, comienza por controlar tus ingresos y tu tiempo. No promete que desaparezcan los meses difíciles ni sustituye el trabajo, la planificación o el asesoramiento fiscal. Te ayuda a instalar una forma de pensar más responsable y ganadora, una MenteRica que sustituya la MentePobre que decide desde el miedo, la improvisación o la resignación.
Si quieres ampliar esta visión, puedes consultar la Guía completa de libertad financiera, diversificación de ingresos y negocios online desde casa. Allí conecto el control del gasto con la creación de ingresos y con una vida menos dependiente de una sola fuente.
También puedes revisar Finanzas personales para emprendedores y empleados, especialmente si combinas un empleo con proyectos independientes o si estás reconstruyendo tu economía después de una etapa de deudas.
FAQs for Cómo controlar gastos personales como freelancer
¿Qué porcentaje de mis ingresos debería destinar a mis gastos personales?
No existe un porcentaje universal. Depende de tus impuestos, costes profesionales, deudas y estabilidad de cobros. Primero separa las obligaciones profesionales y fiscales. Después fija una remuneración personal que puedas mantener en un mes prudente, no en el mejor mes del año. Si esa cantidad no cubre tus esenciales, necesitas reducir costes, aumentar tarifas, buscar más clientes o combinar temporalmente tu actividad con otra fuente de ingresos.
¿Cómo controlo mis gastos si mis ingresos cambian cada mes?
Calcula tu presupuesto usando una estimación conservadora y transfiérete una remuneración estable. En los meses de más ingresos, acumula reservas en lugar de elevar tus gastos fijos. Mantén revisiones semanales y reserva dinero para impuestos, periodos sin trabajo y emergencias. La estabilidad no procede de cobrar lo mismo cada mes, sino de decidir por adelantado qué harás con cada cobro.
Tu dinero necesita una dirección
Controlar los gastos personales como freelancer es una forma concreta de recuperar poder sobre tu tiempo y tus decisiones. Separa cuentas, conoce tu coste de vida, crea reservas, reduce la deuda que te aprieta y revisa tus números con honestidad. No esperes a sentirte preparado. La disciplina no aparece antes de empezar; se forma cada vez que das al dinero un destino consciente.
