
Cómo organizar las finanzas personales siendo autónomo exige algo más que apuntar ingresos y gastos. Cuando cada mes depende de clientes, proyectos y facturas pendientes, tu economía personal puede quedar a merced de la actividad profesional. Yo recomiendo separar las decisiones, establecer un sistema sencillo y revisar tus números antes de que aparezca la urgencia.
Ser autónomo implica vivir con cierta variabilidad. Puedes facturar mucho en un mes y tener una entrada débil en el siguiente, mientras los impuestos, las cuotas, los suministros y la vida diaria siguen reclamando su parte. La libertad no nace de ingresar sin límite, sino de saber qué puedes gastar, qué debes reservar y qué decisiones protegen tu tiempo.
Separa tu actividad profesional de tu vida personal
Una cuenta para cada propósito
El primer cambio consiste en dejar de mezclarlo todo. Abre una cuenta destinada a la actividad profesional y utiliza otra para tus gastos personales. No necesitas un sistema sofisticado. Necesitas poder responder, sin adivinar, cuánto ha generado tu trabajo y cuánto dinero está realmente disponible para ti.
Desde la cuenta profesional puedes recibir los pagos, abonar gastos relacionados con la actividad y reservar el dinero correspondiente a impuestos. Después, transfiérete una cantidad mensual a tu cuenta personal. Esa transferencia funciona como un sueldo, aunque tus ingresos no sean idénticos cada mes.
Tu facturación no es tu sueldo
Una factura emitida no equivale a dinero libre. Antes de considerarla disponible, descuenta impuestos, gastos profesionales, cuotas, cobros pendientes y una reserva para los meses flojos. Si gastas como si toda la facturación fuera tuya, terminarás financiando tu presente con el dinero de tus obligaciones futuras.
Este orden también reduce la carga mental. Cuando cada euro tiene una función, dejas de consultar el saldo con ansiedad y empiezas a dirigir tu economía con criterio.
Construye un presupuesto que soporte meses irregulares
Calcula tu mínimo personal
Tu presupuesto debe partir de una cifra concreta: cuánto necesitas para vivir con dignidad. Incluye vivienda, alimentación, transporte, suministros, salud, formación, deudas y aquellos gastos que no puedes eliminar sin deteriorar tu vida. No confundas ese mínimo con el nivel de consumo que has adquirido por costumbre.
Después, añade los gastos profesionales previsibles. Un autónomo necesita contemplar herramientas, gestoría, desplazamientos, seguros, equipos y periodos sin facturar. La cantidad resultante es tu suelo financiero. Si un mes ingresas menos, sabrás qué proteger primero y qué puede esperar.
Reparte cada ingreso antes de gastarlo
Cuando cobres, asigna el dinero siguiendo un orden estable. La proporción dependerá de tu situación fiscal, de tus gastos y del país en el que tributes, así que no recomiendo copiar porcentajes ajenos sin revisar tus números. Sí recomiendo dividir cada cobro en categorías claras:
- Impuestos y obligaciones profesionales.
- Gastos fijos de la actividad.
- Tu transferencia personal mensual.
- Fondo para imprevistos y meses débiles.
- Ahorro e inversión, solo después de cubrir lo anterior.
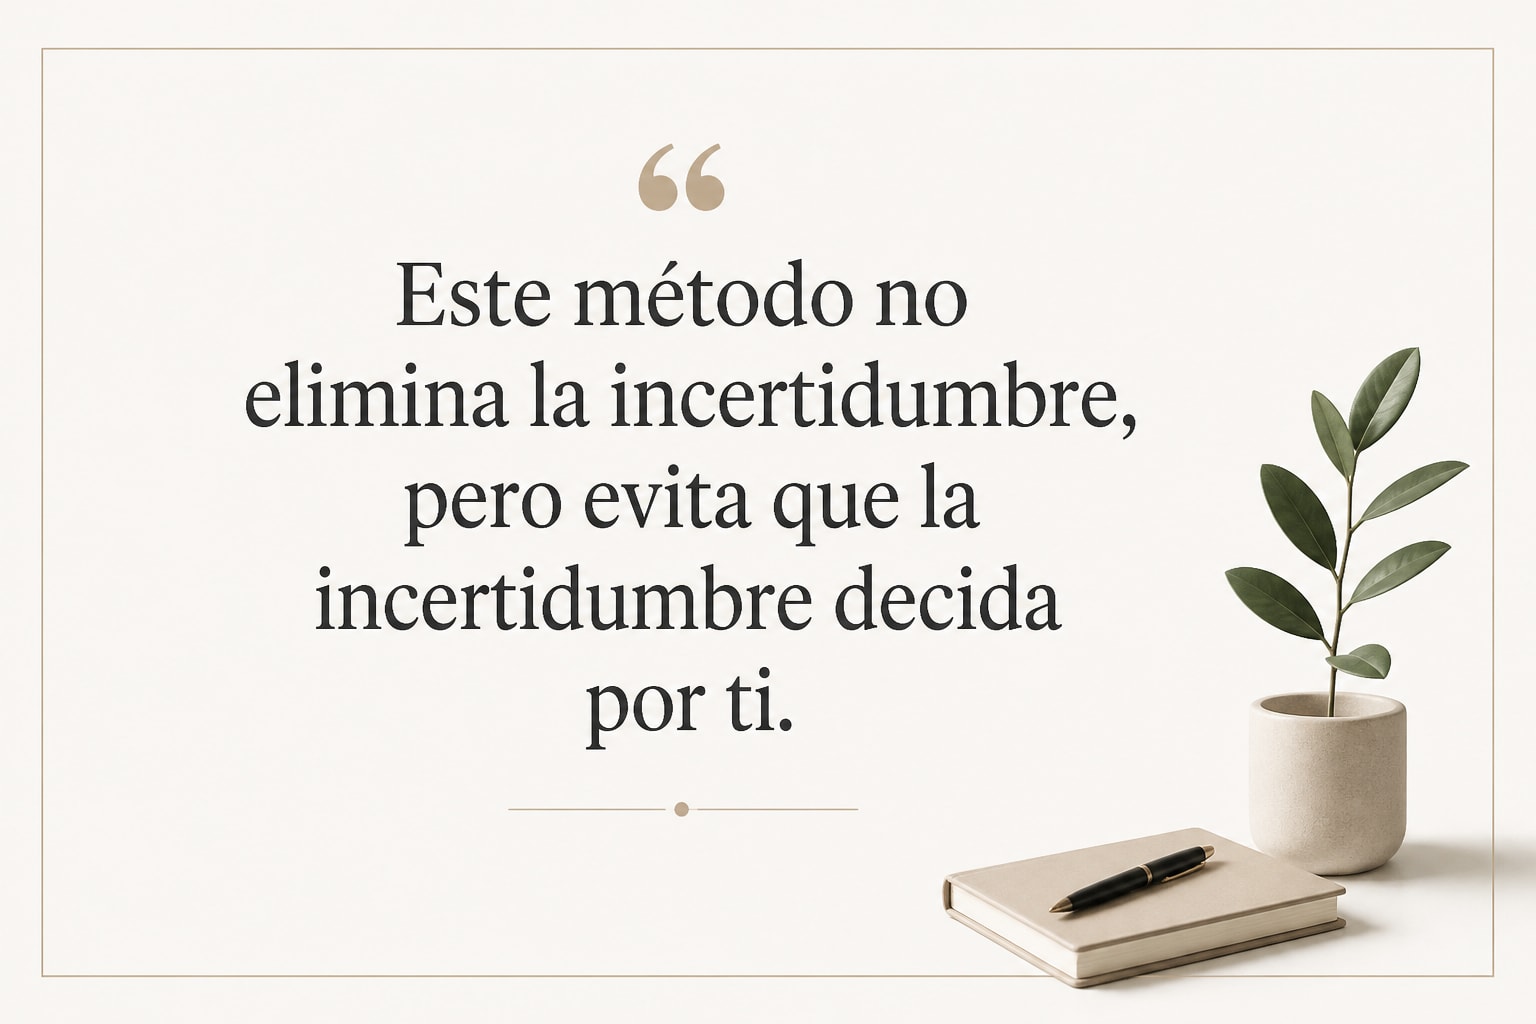
Este método no elimina la incertidumbre, pero evita que la incertidumbre decida por ti. El presupuesto deja de ser una prohibición y se convierte en una forma de asignar el dinero antes de que desaparezca.
Protege tu liquidez y reduce la deuda
El fondo de seguridad es una herramienta de trabajo
Para un empleado, perder ingresos suele ser una posibilidad concreta. Para un autónomo, puede ocurrir cada vez que un cliente se retrasa, un proyecto termina o aparece una enfermedad. Por eso, el fondo de seguridad no es un lujo: sostiene tu capacidad de elegir y evita que aceptes cualquier encargo por desesperación.
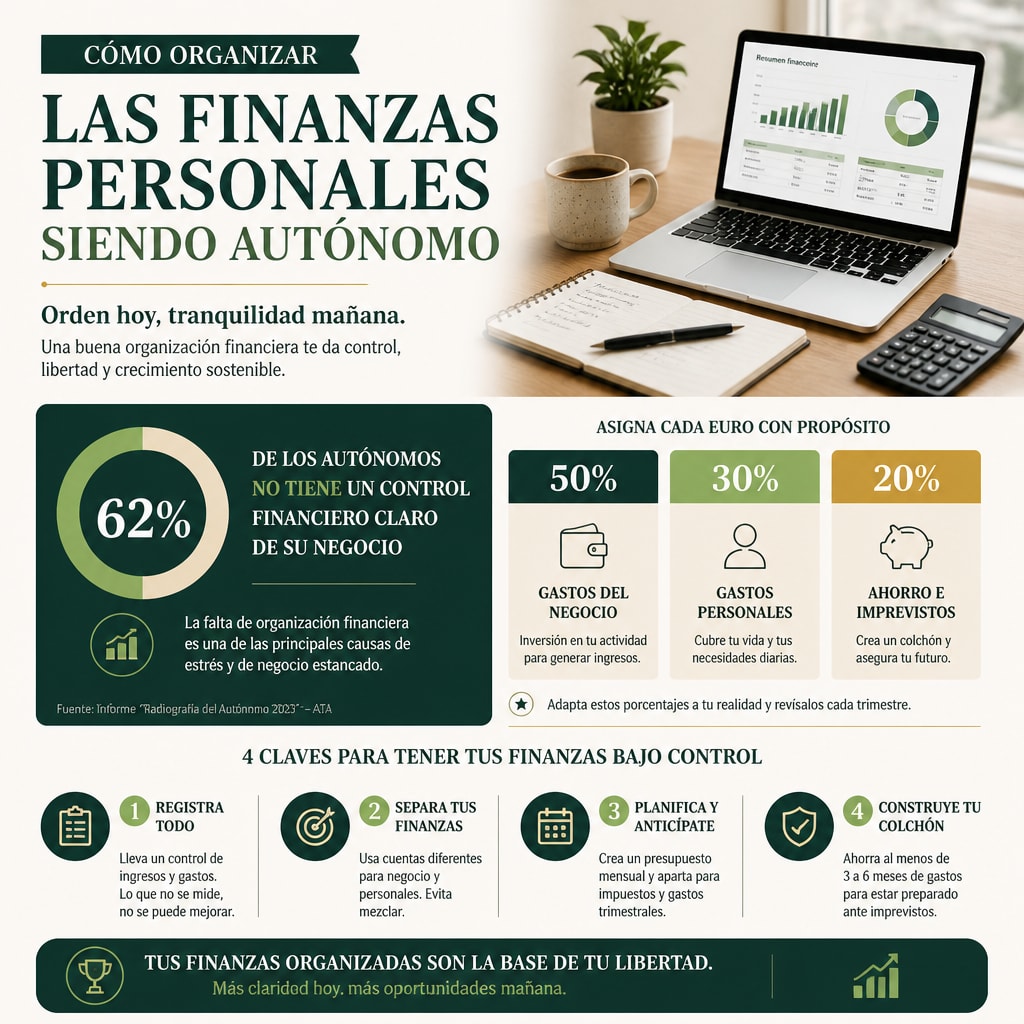
Empieza con una primera reserva pequeña y alcanzable. Más adelante, procura cubrir varios meses de tus gastos esenciales. Mantén ese dinero en un lugar líquido y separado de la cuenta desde la que pagas a diario. La rentabilidad es secundaria frente a la disponibilidad y la seguridad.
La deuda necesita un plan, no vergüenza
Si estás endeudado, no intentes resolverlo todo a la vez. Haz una lista con el saldo, el tipo de interés, la cuota y la fecha de vencimiento de cada deuda. Mantén los pagos mínimos al día y dirige el dinero adicional hacia las obligaciones más costosas o más peligrosas para tu estabilidad.
También conviene distinguir entre una deuda que sostiene una actividad rentable y una deuda que cubre gastos habituales. No son iguales. En ambos casos debes conocer el coste total y el plazo real, pero las decisiones pueden ser diferentes. Pedir más dinero para tapar un presupuesto desordenado suele aplazar el problema, no resolverlo.
Convierte tus ingresos variables en decisiones previsibles
Establece una retirada mensual
El sistema de la transferencia mensual funciona mejor si la cantidad se basa en un promedio prudente, no en tu mejor mes. Revisa los ingresos de los últimos meses y elige una cifra que puedas sostener incluso cuando el trabajo se reduzca. Si un periodo es especialmente bueno, deja el excedente en la cuenta profesional hasta comprobar que las obligaciones están cubiertas.
Así evitas una de las trampas más habituales del autónomo: elevar su nivel de vida después de un buen trimestre y sufrir cuando la facturación vuelve a su promedio. La prosperidad no se mide por lo que gastas en un mes excepcional, sino por lo que puedes sostener sin perder tranquilidad.
Revisa tus números en una fecha fija
Reserva una hora cada semana para comprobar cobros, facturas, gastos y vencimientos. Una vez al mes, revisa el presupuesto completo. En mi experiencia, esta frecuencia es suficiente para detectar desviaciones sin convertir la administración en una obsesión diaria.
También te ayuda a decidir qué servicios mantener, qué clientes tienen un coste excesivo y cuánto necesitas vender para alcanzar tu objetivo. El control de tus ingresos y de tu tiempo es el primer resultado de una economía bien diseñada. No se trata de perseguir cada euro, sino de saber qué actividad merece tu atención.
Si quieres ampliar esta mirada hacia la libertad financiera, puedes consultar la Guía completa de libertad financiera, diversificación de ingresos y negocios online desde casa. Allí desarrollo una visión más amplia sobre cómo no depender de una sola fuente de ingresos.
Diseña una mentalidad financiera que puedas sostener
La disciplina vence a la improvisación
Un presupuesto perfecto que abandonas al cabo de dos semanas no sirve. Es preferible un sistema sencillo que revises todos los meses. La disciplina no consiste en castigarte cada vez que gastas, sino en volver al plan cuando te desvías.
Yo llamo a esta disposición una mentalidad ganadora, o MenteRica: no porque prometa dinero fácil, sino porque te obliga a mirar tus decisiones con responsabilidad y posibilidades. La mentalidad perdedora, la MentePobre, suele aparecer cuando todo se interpreta desde la carencia, el miedo o la resignación. Cambiar esa mirada no sustituye al trabajo ni al conocimiento, pero sí modifica la manera en que utilizas ambos.
Busca ingresos complementarios con criterio
Diversificar puede darte más estabilidad, pero no significa abrir cinco proyectos sin capacidad para atenderlos. Primero consolida tu actividad principal. Luego identifica una habilidad, un servicio o un producto que pueda generar ingresos sin consumir todo tu tiempo.
En la formación del Proceso Prosperidad trabajo precisamente esta idea: aprender a diseñar tu propia economía con compromiso y disciplina, en lugar de esperar que una única fuente de ingresos resuelva todas tus necesidades. La propuesta puede resultar útil si la aplicas como un método de reflexión y acción, no como una promesa automática. Ningún curso elimina el riesgo ni reemplaza la revisión de tus cifras.
Para seguir trabajando la relación entre dinero, empleo y emprendimiento, también puedes visitar Finanzas personales para emprendedores y empleados. Encontrarás un marco adecuado tanto si facturas por tu cuenta como si estás construyendo una actividad paralela.
FAQs for Cómo organizar las finanzas personales siendo autónomo
¿Cuánto dinero debería pagarme cada mes como autónomo?
Empieza por tus gastos personales esenciales y añade una cantidad razonable para ahorro y vida diaria. Calcula esa cifra con un promedio prudente de tus ingresos, no con el mejor mes. Si todavía no puedes mantener una transferencia estable, crea primero una reserva y reduce los gastos variables hasta conocer mejor tu capacidad real.
¿Qué hago si no tengo ingresos suficientes para ahorrar?
Prioriza la liquidez y el control. Registra todos tus gastos, separa los impuestos, negocia o elimina costes que no aporten ingresos y establece una reserva pequeña, aunque sea modesta. Si tienes deuda cara, puede ser más sensato reducirla antes de invertir. Ahorrar no siempre empieza con una cantidad grande; empieza cuando dejas de ignorar el destino de tu dinero.
Tu economía puede darte más libertad
Organizar tus finanzas como autónomo consiste en transformar ingresos irregulares en decisiones conscientes. Separa cuentas, calcula tu mínimo, reserva obligaciones, protege la liquidez y revisa tu actividad con una fecha fija. Desde ahí podrás construir una reserva, reducir deuda y explorar nuevas fuentes de ingresos sin poner en riesgo lo esencial.
La libertad financiera no aparece por una sola decisión brillante. Se construye cuando tu dinero deja de reaccionar al último cobro y empieza a responder a un plan que tú entiendes y puedes sostener.
