
La consolidación de deudas para personas endeudadas puede ser una salida razonable cuando varias cuotas, tarjetas y préstamos han convertido tu economía en una sucesión de vencimientos. Pero no consiste simplemente en pedir otro crédito. Consiste en ordenar tus obligaciones, conocer el coste real de cada una y decidir si agruparlas mejora de verdad tu situación.
Si eres autónomo, empresario, empleado, freelancer o emprendedor, probablemente tus ingresos no se comportan siempre igual. Un mes puedes cobrar varios proyectos y al siguiente tener que afrontar impuestos, proveedores, alquiler, nóminas y cuotas personales. Por eso, antes de consolidar, necesitas mirar tu deuda con serenidad. En mi experiencia, la confusión financiera hace más daño que la cifra total, porque impide tomar decisiones limpias.
Qué significa consolidar deudas y cuándo puede ayudarte
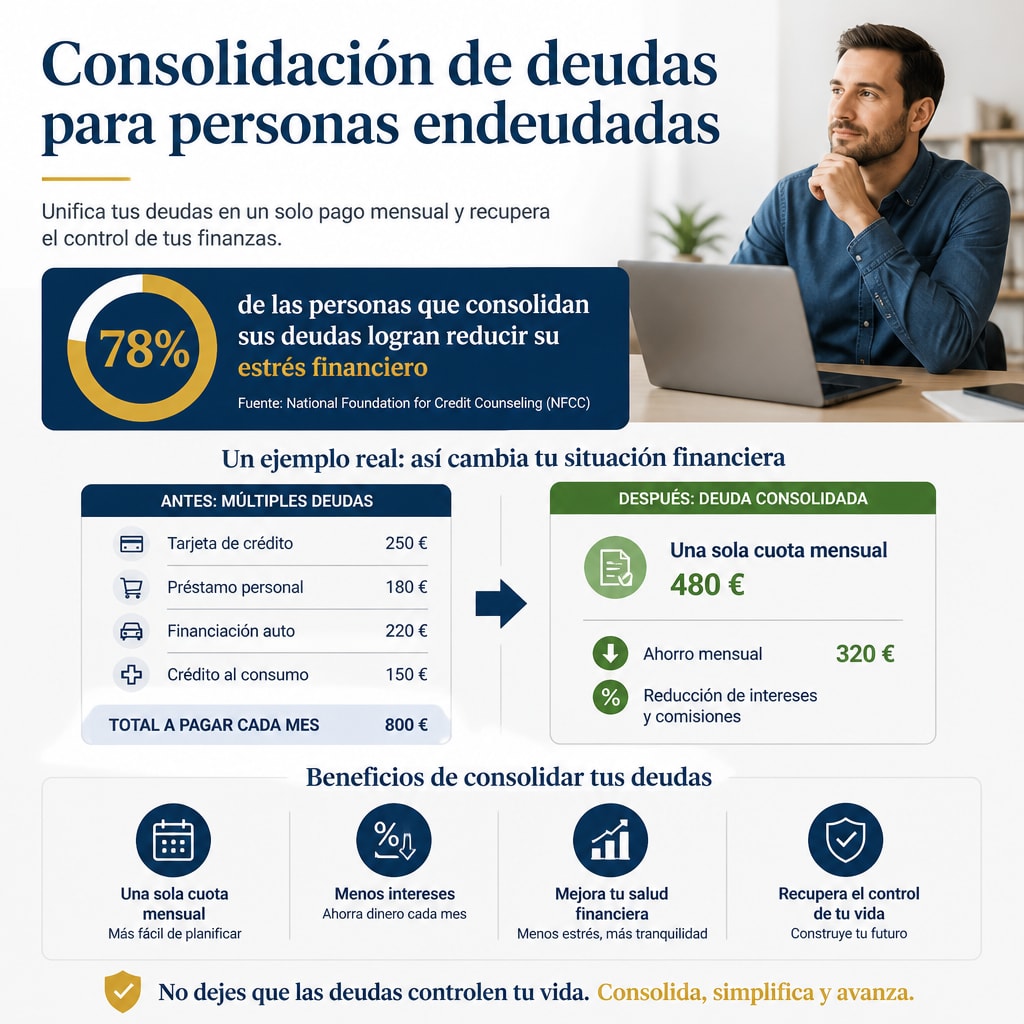
Consolidar deudas significa sustituir varias obligaciones por una sola, normalmente mediante un préstamo que cancela los créditos anteriores. En lugar de pagar cinco cuotas con fechas, intereses y condiciones distintas, pasas a tener una cuota única. La propuesta parece sencilla, pero solo tiene sentido si el nuevo acuerdo reduce la presión mensual sin disparar el coste total.
La diferencia entre una solución y un aplazamiento caro está en los números. Una cuota menor puede conseguirse alargando mucho el plazo. Eso quizá te dé aire durante unos meses, pero también puede hacer que pagues más intereses. Yo recomiendo comparar siempre tres cifras: la cuota mensual, el importe total que devolverás y el tiempo que tardarás en quedar libre de deuda.
Una sola cuota no borra el problema
La consolidación no elimina lo que debes. Cambia la forma de pagarlo. Si tus ingresos no alcanzan para cubrir los gastos básicos y la nueva cuota, el problema seguirá creciendo. Por eso conviene preparar un presupuesto realista con vivienda, alimentación, transporte, seguros, impuestos, gastos profesionales y pagos pendientes.
También debes revisar si la entidad exige garantías, comisiones de apertura, seguros vinculados o penalizaciones por amortización anticipada. Una oferta con un interés aparentemente bajo puede resultar menos favorable cuando se suman todos esos conceptos.
El caso de autónomos y empresarios
Si trabajas por cuenta propia, separa las deudas personales de las profesionales. Mezclarlas te impide saber si tu actividad genera suficiente caja y puede poner en riesgo el dinero destinado a impuestos o proveedores. Un préstamo personal para tapar pérdidas recurrentes del negocio no es consolidación: es financiación de una actividad que quizá necesita cambios más profundos.
En el caso de una empresa, conviene estudiar además las obligaciones con proveedores, administraciones, empleados y entidades financieras. La solución puede requerir asesoramiento contable o jurídico, especialmente cuando hay avales personales, impagos o riesgo de insolvencia.
Cómo saber si una oferta de consolidación es adecuada
Antes de firmar, reúne todos los contratos y recibos. Anota el saldo pendiente, el tipo de interés, la cuota, la fecha de vencimiento y las comisiones de cada deuda. Incluye tarjetas revolving, descubiertos, compras financiadas y préstamos entre particulares. Lo que no aparece en la lista suele reaparecer después con más fuerza.
Después, solicita varias propuestas y pide que te entreguen las condiciones por escrito. No compares únicamente el tipo nominal. Revisa la tasa anual equivalente, el coste total del crédito, la duración, los gastos adicionales y las consecuencias de retrasarte en un pago.
La cuota que puedes asumir
Una cuota razonable debe caber en tu presupuesto incluso durante un mes flojo. Si eres freelancer o emprendedor, haz el cálculo con una previsión prudente, no con tu mejor facturación. Si tienes ingresos variables, reserva primero dinero para impuestos, gastos esenciales y una pequeña protección de liquidez. No comprometas cada euro disponible con el nuevo préstamo.
La entidad puede pedir nóminas, declaraciones fiscales, extractos bancarios, contratos, justificantes de ingresos y relación de deudas. Presentar la información completa suele ser mejor que ocultar obligaciones. Una evaluación clara también te permite descubrir si la oferta realmente se adapta a tu realidad.
Las señales que deben hacerte detener
Desconfía de quien prometa aprobación garantizada sin estudiar tu capacidad de pago, solicite dinero por adelantado sin explicar el servicio o te presione para firmar de inmediato. También debes detenerte si la cuota solo parece asumible porque el plazo se extiende durante demasiados años.
Si ya tienes retrasos, embargos o una situación de insolvencia cercana, un nuevo préstamo puede no ser la respuesta. En ese punto, hablar con un profesional independiente puede ayudarte a valorar una negociación, un acuerdo de pago u otras alternativas previstas por la legislación aplicable a tu país.
Cómo evitar que la consolidación se convierta en otra deuda
El riesgo más habitual aparece después de recibir el dinero. Se cancelan las deudas antiguas, pero las tarjetas vuelven a utilizarse y se crean nuevos saldos. De ese modo terminas pagando el préstamo de consolidación mientras acumulas otra vez créditos de consumo. La operación no ha corregido el comportamiento que originó la presión.
Yo recomiendo cerrar o reducir los límites de las tarjetas que ya no sean necesarias. Si mantienes alguna para una emergencia, define por adelantado qué significa emergencia y cómo devolverás el importe. No confundas una compra deseada con una necesidad urgente solo porque todavía quede crédito disponible.
Un sistema sencillo para los meses difíciles
Establece una cuenta para los gastos fijos y otra para la actividad profesional si trabajas por tu cuenta. Programa la cuota después de cobrar, pero no antes de reservar impuestos y obligaciones ineludibles. Revisa tu saldo una vez por semana y no esperes al día del vencimiento para descubrir que falta dinero.
Cuando cobres un ingreso extraordinario, decide su destino antes de gastarlo. Puede servir para crear un fondo de seguridad, reducir capital pendiente o cubrir una obligación fiscal. La mejor opción dependerá del coste de tu deuda y de la estabilidad de tus ingresos. Amortizar anticipadamente no siempre es prioritario si te deja sin liquidez para sobrevivir al siguiente mes.
Un plan financiero después de firmar
La consolidación debe acompañarse de un plan escrito. Define cuánto entra, cuánto sale, qué gastos puedes eliminar y qué ingreso adicional puedes construir sin poner en peligro tu salud ni tu actividad. Si eres empresario, revisa precios, márgenes, plazos de cobro y clientes que pagan tarde. Si eres empleado, analiza tus gastos recurrentes y no cuentes con ingresos extraordinarios que todavía no están confirmados.
También conviene revisar el plan cada treinta días durante los primeros meses. Si la cuota vuelve a ser difícil, actúa antes de caer en impago. Contactar con la entidad con antelación ofrece más opciones que desaparecer y dejar que se acumulen recargos.
La mentalidad que sostiene una recuperación financiera
Salir de las deudas no depende solo de encontrar un préstamo con mejores condiciones. Depende de aprender a dirigir tus ingresos, tus decisiones y tu tiempo. Esa es una parte central de la Guía completa de libertad financiera, diversificación de ingresos y negocios online desde casa, porque una economía más libre se construye con decisiones repetidas, no con una operación aislada.
En mi formación de finanzas personales trabajo el Proceso Prosperidad como una forma práctica de ordenar esa relación con el dinero. El primer resultado que busco es que dejes de reaccionar a cada vencimiento y empieces a decidir qué haces con lo que ingresas. No prometo que una plantilla sustituya la disciplina ni que una mentalidad resuelva por sí sola un contrato desfavorable. Pero sí puede ayudarte a sostener un plan cuando aparezcan meses complicados.
Para un emprendedor, controlar los ingresos significa conocer qué actividad genera dinero, cuándo lo cobra y qué parte debe permanecer reservada. Para un empleado, significa dejar de vivir completamente al límite. Para un autónomo, significa separar la facturación de la disponibilidad real. El Proceso Prosperidad está pensado para instalar una mentalidad financiera más responsable y orientada a la acción: una MenteRica que sustituye la resignación y la improvisación por criterio, compromiso y disciplina.
La formación también amplía ideas que quizá ya hayas encontrado en El Código del Dinero. La diferencia está en llevarlas a una plantilla de decisiones aplicable a tus ingresos, tus deudas y tus objetivos. Si no aplicas lo aprendido, ninguna formación funcionará contigo. Si lo aplicas con constancia, tendrás una base más sólida para no volver a depender de créditos cada vez que surja una dificultad.
Consolidar puede ser el comienzo, no el destino
La consolidación de deudas para personas endeudadas puede reducir el desorden y darte tiempo para recuperar el control, pero solo merece la pena cuando conoces su coste y cambias la forma de administrar el dinero. Compara ofertas, protege tu liquidez, evita nuevas tarjetas y construye un plan que contemple tanto tus obligaciones como tu capacidad real de generar ingresos.
No tienes que resolver toda tu economía en un día. Sí necesitas dejar de actuar a ciegas. Cuando sabes cuánto debes, cuánto puedes pagar y qué decisiones te acercan a la libertad financiera, la deuda deja de gobernar cada movimiento. Ahí empieza una recuperación con posibilidades reales de mantenerse.

