
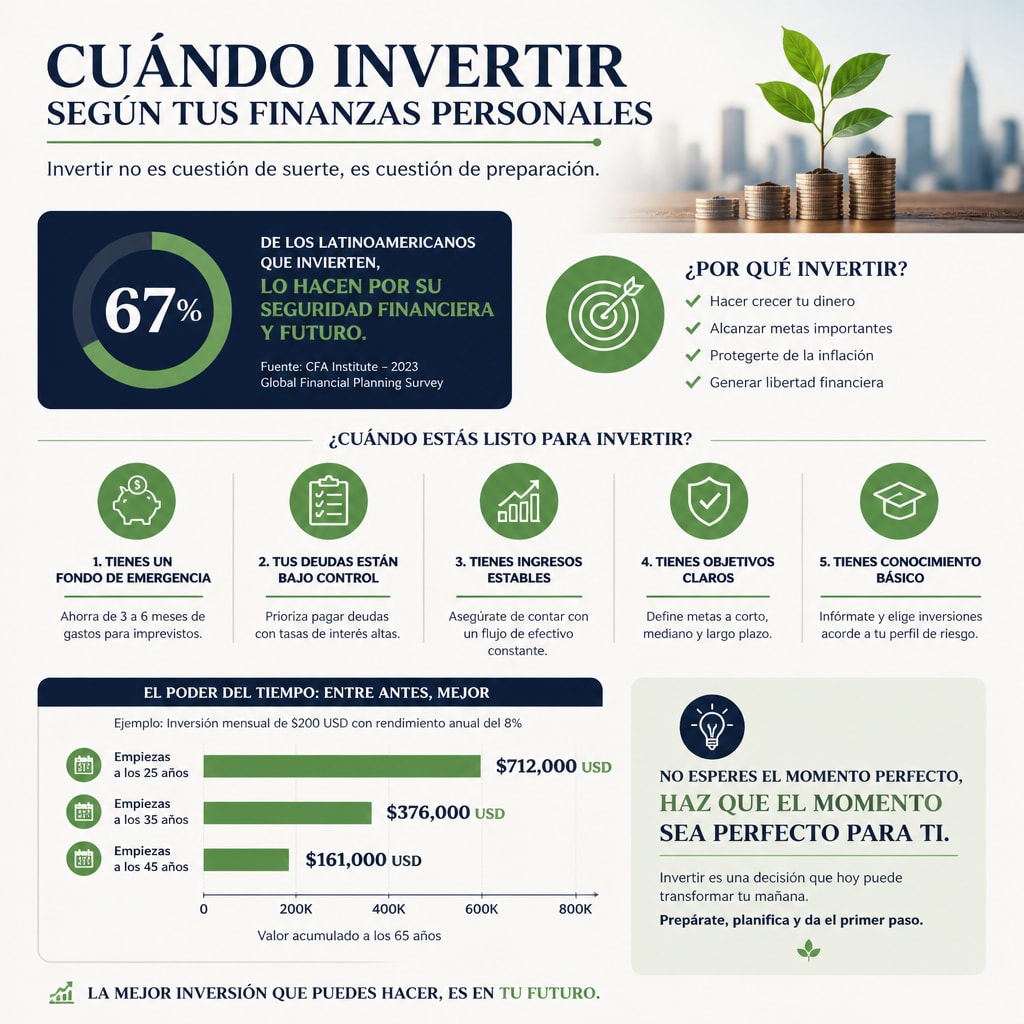
Cuándo invertir según tus finanzas personales no es una pregunta que pueda responderse mirando únicamente la rentabilidad de un producto. La decisión correcta depende de tus ingresos, tus deudas, tu liquidez, tus objetivos y la estabilidad de tu actividad profesional. Un empleado, un autónomo, un empresario y una persona endeudada pueden recibir recomendaciones muy distintas, aunque tengan la misma cantidad disponible en su cuenta.
En mi experiencia, muchas personas invierten demasiado pronto porque confunden tener dinero disponible con estar preparadas para invertir. Otras esperan durante años porque creen que necesitan una gran cantidad. La clave está en construir una base que te permita invertir sin poner en peligro tu tranquilidad ni el funcionamiento de tu negocio.
Invertir empieza antes de elegir un producto
Tu primera inversión es conocer tu economía
Antes de pensar en fondos, acciones, inmuebles o cualquier otra alternativa, necesito que observes cómo entra y cómo sale tu dinero. Si no sabes cuánto cuesta mantener tu vida personal y tu actividad profesional, cualquier inversión puede convertirse en una fuente adicional de tensión.
Esto resulta especialmente importante cuando tus ingresos cambian cada mes. Un autónomo o un profesional independiente no puede tomar como referencia un mes excepcionalmente bueno. Debe calcular una media prudente y separar los impuestos, los gastos del negocio, los pagos pendientes y su remuneración personal. Un empresario, además, debe distinguir con claridad entre el dinero de la empresa y el suyo. Mezclar ambas cuentas crea una sensación de abundancia que muchas veces no existe.
La rentabilidad no compensa una mala base
Una inversión puede ofrecer buenos resultados y, aun así, ser una mala decisión para ti si te obliga a vender en un momento desfavorable. Cuando inviertes dinero que necesitarás dentro de pocas semanas o meses, ya no estás actuando desde una estrategia, sino desde una presión que puede obligarte a aceptar pérdidas.
Por eso, antes de invertir, conviene que conozcas tus gastos esenciales, tus compromisos financieros y la cantidad que puedes mantener apartada sin tocarla. Esta claridad forma parte de las finanzas personales para emprendedores y empleados, porque invertir bien no consiste en perseguir oportunidades aisladas, sino en tomar decisiones coherentes con tu realidad.
Ordena tus deudas y crea liquidez
La deuda cara suele tener prioridad
Si tienes una deuda con un interés elevado, pagarla puede ser una decisión financiera más sensata que buscar una inversión incierta. No existe una rentabilidad garantizada capaz de justificar que mantengas una obligación costosa mientras intentas obtener beneficios en otro lugar.
No todas las deudas son iguales. Una financiación razonable para adquirir un activo productivo merece un análisis diferente al de una deuda de consumo acumulada, una tarjeta aplazada o un crédito contratado para cubrir gastos habituales. Lo importante es valorar el coste real, el plazo y el efecto que tiene cada pago sobre tu flujo mensual.
La reserva te permite invertir sin miedo
Una reserva de liquidez no está destinada a hacerte rico. Está destinada a protegerte. Sirve para afrontar una reparación, una caída temporal de ingresos, una factura inesperada o una etapa de menor actividad sin deshacer tus inversiones a toda prisa.
Si eres autónomo, tu reserva debería contemplar también la irregularidad de tus cobros. Si diriges una empresa, necesitas separar la tesorería operativa de tus inversiones personales. Y si estás endeudado, la cantidad destinada a invertir debe ser más pequeña hasta que hayas recuperado margen.
Una forma sencilla de comprobar tu preparación es revisar estos puntos:
- Conozco mis ingresos medios y mis gastos esenciales.
- He separado los impuestos y los pagos profesionales.
- No dependo de la inversión para pagar mis facturas habituales.
- Comprendo el coste y el plazo de mis deudas.
- Tengo una reserva para imprevistos razonables.
Define qué quieres conseguir con tu dinero
El plazo cambia completamente la decisión
No se invierte igual para comprar una vivienda dentro de dos años que para construir un patrimonio durante veinte. En el primer caso, la protección del capital y la disponibilidad pueden pesar más que el crecimiento. En el segundo, quizá puedas aceptar oscilaciones mayores a cambio de una expectativa de crecimiento superior, siempre que entiendas que no hay certezas.
También debes distinguir entre un objetivo personal y uno profesional. Crear una reserva para dejar tu empleo no es igual que financiar la expansión de tu negocio. Tampoco es igual invertir para complementar tus ingresos dentro de una década que intentar cubrir una factura el próximo mes.
Invierte desde una cifra, no desde una emoción
Cuando recibes un ingreso extraordinario, cierras una venta importante o atraviesas un mes especialmente bueno, es fácil sentir que tienes más capacidad de la que realmente tienes. La emoción puede empujarte a invertir demasiado. Yo prefiero establecer una cantidad periódica que puedas mantener incluso durante los meses difíciles.
Ese método no tiene que ser rígido. Puedes aumentar la aportación cuando tus ingresos crecen y reducirla cuando tu actividad se ralentiza. Lo importante es que el criterio esté definido antes de que aparezca la tentación de actuar por impulso. La disciplina suele proteger mejor que una predicción brillante.
Elige el riesgo que puedas soportar
Tu tolerancia no se mide solo con un cuestionario
Decir que aceptas perder dinero es sencillo cuando ves una pantalla en verde. La verdadera tolerancia al riesgo aparece cuando el valor de una inversión cae y tienes que decidir si mantienes el plan. Si una pérdida temporal te quita el sueño, afecta a tu negocio o te lleva a vender por miedo, probablemente has asumido más riesgo del que puedes sostener.
La capacidad de asumir riesgo también depende de tu estabilidad. Un empleado con ingresos previsibles puede tener una situación distinta a la de un autónomo con varios meses de incertidumbre. Un empresario que necesita capital para pagar nóminas debe ser muy cuidadoso antes de comprometer su liquidez personal. La misma inversión puede ser razonable para una persona y desaconsejable para otra.
Diversificar no elimina todos los riesgos
Repartir el dinero entre diferentes activos puede reducir la dependencia de una sola inversión, pero no elimina las pérdidas ni garantiza resultados. También debes tener en cuenta las comisiones, los impuestos, la facilidad para recuperar el dinero y el riesgo de que tus inversiones reaccionen de forma parecida ante una crisis.
Si no comprendes cómo funciona un producto, no lo compres solo porque alguien prometa resultados rápidos. Mi recomendación es que puedas explicar con palabras sencillas qué compras, cómo podrías ganar, cómo podrías perder y cuándo recuperarías tu dinero. Si no puedes hacerlo, todavía no estás preparado para invertir en esa alternativa.
Convierte la inversión en una decisión consciente
Revisa tu plan cuando cambie tu vida
Invertir no es elegir una vez y olvidarte. Tus ingresos pueden cambiar, puedes asumir una hipoteca, formar una familia, contratar personal o atravesar una etapa de menor actividad. Cada modificación importante exige revisar la cantidad invertida, el nivel de riesgo y el plazo de tus objetivos.
Yo recomiendo revisar tu situación en fechas concretas, no cada vez que lees una noticia alarmante. Mirar el mercado a todas horas puede alimentar decisiones impulsivas. Una revisión periódica te permite comprobar si sigues avanzando sin convertir cada movimiento del precio en una emergencia.
La mentalidad sostiene el resultado
La técnica importa, pero tu relación con el dinero también. Si actúas desde la escasez, puedes acumular efectivo indefinidamente por miedo. Si actúas desde la impulsividad, puedes comprometer lo que todavía necesitas. En ambos casos, el problema no está únicamente en el producto, sino en la forma de decidir.
Por eso considero útil trabajar una mentalidad financiera que te ayude a asumir responsabilidad, mantener disciplina y diseñar una economía compatible con tus objetivos. En mi formación en vídeo, el Proceso Prosperidad parte de esa idea: controlar mejor tus ingresos y tu tiempo, identificar la mentalidad que te limita y aplicar una plantilla con compromiso. No depende de tener una inteligencia extraordinaria, sino de sostener decisiones ordenadas durante el tiempo suficiente.
Si quieres ampliar esta visión, puedes consultar la guía completa de libertad financiera, diversificación de ingresos y negocios online desde casa. Allí encontrarás un marco más amplio para relacionar inversión, ingresos y autonomía económica, sin tratar cada decisión como un asunto separado.
FAQs for Cuándo invertir según tus finanzas personales
¿Debo invertir si todavía tengo deudas?
Depende del tipo de deuda, su coste y tu estabilidad. Si tienes una deuda cara, poca liquidez y pagos difíciles de sostener, normalmente conviene ordenar esa situación antes de asumir más riesgo. Si la deuda tiene un coste razonable, tus pagos están controlados y cuentas con una reserva, quizá puedas invertir una cantidad moderada mientras la amortizas. La decisión debe salir de tus números, no de una regla universal.
¿Cuánto dinero necesito para empezar a invertir?
No existe una cifra válida para todo el mundo. Puedes empezar con una cantidad pequeña si ya controlas tus gastos, no dependes de ese dinero y entiendes el producto elegido. Empezar pequeño puede ayudarte a adquirir experiencia, pero no sustituye la creación de una reserva ni la reducción de deudas problemáticas. La constancia y la comprensión importan más que aparentar una gran capacidad de inversión.
Invierte cuando tu economía pueda sostenerlo
La mejor respuesta a cuándo invertir según tus finanzas personales aparece cuando tus cuentas dejan de estar dominadas por la urgencia. Primero necesitas claridad, después liquidez y finalmente un plan ajustado a tus objetivos y a tu tolerancia real al riesgo.
No tienes que esperar a ser rico, pero tampoco tienes que invertir para demostrar que estás progresando. Cuando cada euro tiene una función y puedes mantener tu decisión incluso en una etapa difícil, empiezas a construir libertad financiera con criterio. Esa es la base desde la que yo recomiendo invertir.
