
Preguntarte cuánto ahorrar cada mes para lograr libertad financiera es mucho más útil que fijarte una cifra ideal sacada de una tabla. La cantidad adecuada depende de tus ingresos, tus deudas, la estabilidad de tu actividad y del nivel de independencia que quieres alcanzar. No necesita el mismo plan un empleado con nómina estable que un autónomo con meses irregulares, un freelancer que cobra por proyectos o un empresario que reinvierte casi todo en su negocio.
La libertad financiera no consiste únicamente en acumular dinero. Significa construir una economía capaz de sostener tus decisiones sin obligarte a aceptar cualquier cliente, jornada o condición. En mi experiencia, el primer cambio aparece cuando dejas de ahorrar lo que sobra y empiezas a dirigir cada euro con una intención concreta.
Define qué significa libertad financiera para ti
No existe una cifra universal
Para algunas personas, libertad financiera significa cubrir los gastos básicos sin depender de un empleo. Para otras, significa poder reducir la jornada, viajar durante varios meses o dedicar más tiempo a una empresa propia. También puede ser dejar de vivir con angustia cuando llega una factura inesperada.
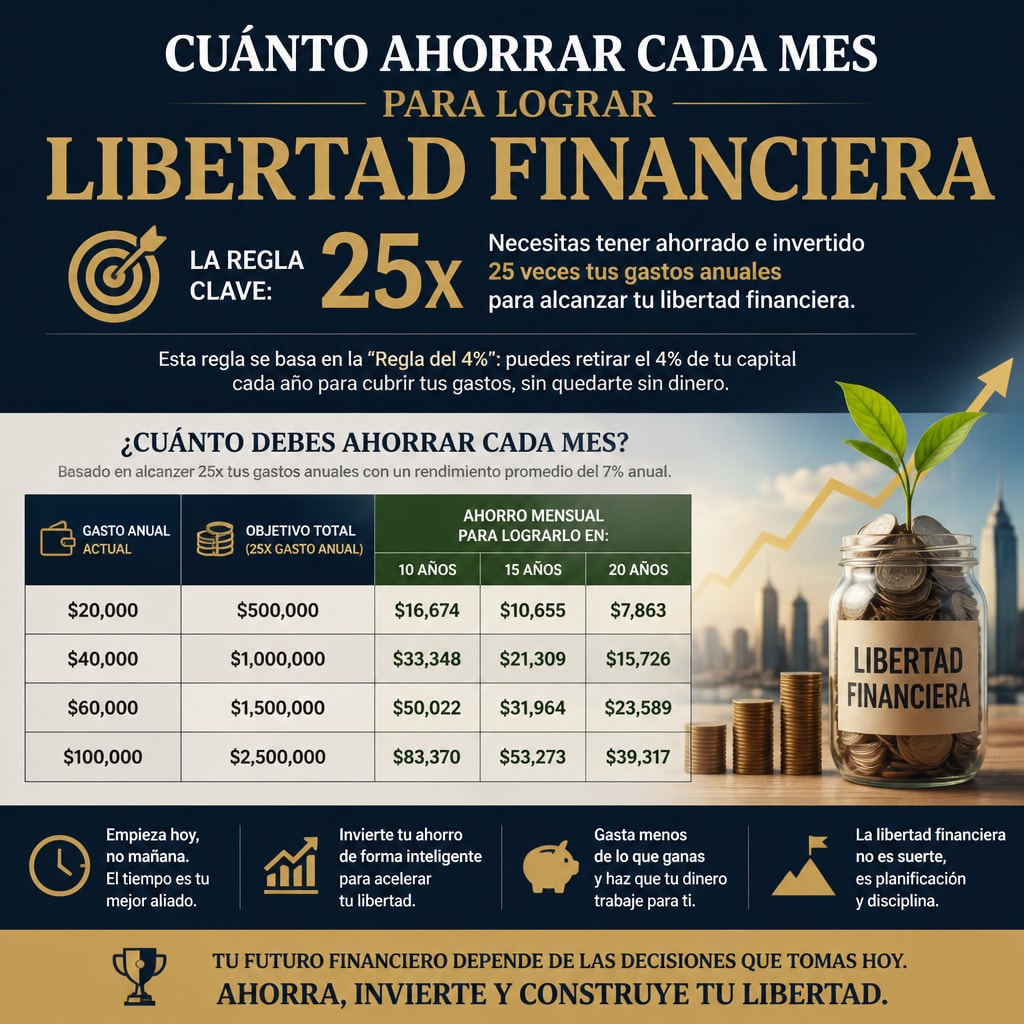
Si no defines el resultado, ahorrar se convierte en una orden abstracta. Puedes guardar dinero durante años y seguir sintiendo que nunca es suficiente. Por eso recomiendo calcular primero tu número de libertad: la cantidad mensual que necesitas para vivir con dignidad, margen y capacidad de elección.
Calcula tu coste de independencia
Empieza por tus gastos esenciales: vivienda, alimentación, suministros, transporte, seguros, salud y obligaciones familiares. Después añade una cantidad razonable para formación, ocio y mantenimiento de tus herramientas de trabajo. Un emprendedor no puede considerar prescindible todo lo relacionado con su actividad, porque sin ordenador, publicidad, gestoría o desplazamientos quizá deje de producir ingresos.
Ese presupuesto será tu referencia. Si necesitas 2.000 euros al mes para cubrir tu vida y quieres disponer de doce meses de seguridad, tu fondo de tranquilidad sería de 24.000 euros. No es todavía libertad financiera completa, pero sí una base que reduce la dependencia y mejora tus decisiones.
El porcentaje de ahorro debe adaptarse a tus ingresos
Empieza con una cantidad sostenible
Ahorrar un 20 por ciento puede ser una buena referencia, pero no una ley. Si estás endeudado, tienes ingresos bajos o atraviesas una etapa de inversión profesional, quizá comiences con un 5 por ciento. Lo decisivo es que la cantidad sea automática, constante y revisable.
Un empleado puede programar una transferencia el día después de cobrar. Un autónomo o freelancer puede separar un porcentaje de cada factura cobrada. Un empresario puede establecer una remuneración personal fija y ahorrar desde ella, en lugar de retirar dinero de la empresa de forma desordenada.
- Ingresos estables: empieza con un 10 o 20 por ciento.
- Ingresos variables: separa entre un 10 y un 30 por ciento de cada cobro.
- Deudas caras: reserva una pequeña cantidad y dirige el excedente a reducir intereses.
- Ingresos en crecimiento: aumenta el ahorro cada vez que suba tu facturación.
- Etapa de crisis: conserva el hábito aunque la cantidad sea temporalmente pequeña.
Sube el ahorro sin asfixiarte
El error frecuente es imponer una cifra tan elevada que solo puede mantenerse durante dos meses. Después llega el cansancio, se utiliza la tarjeta y aparece la sensación de haber fracasado. Prefiero un sistema que puedas mantener durante años. Una tasa menor, sostenida con disciplina, suele tener más valor que una promesa ambiciosa abandonada al primer imprevisto.
Cada tres meses revisa tus ingresos y decide si puedes incrementar un punto el porcentaje. Cuando recibas un aumento, un nuevo contrato o un mes excepcional, no conviertas todo el crecimiento en gasto. Destina una parte a tu fondo, otra a inversión y otra a mejorar tu calidad de vida.
Primero protege tu economía antes de invertir
Construye un fondo de seguridad
Antes de buscar rentabilidades, necesitas reducir la vulnerabilidad. Un fondo de emergencia evita que una avería, una baja médica o un mes sin clientes te obligue a endeudarte. La cifra adecuada cambia según tu situación: una persona con empleo estable puede necesitar menos meses de reserva que un profesional independiente con ingresos irregulares.
Yo separaría este dinero de la cuenta habitual y lo mantendría en un lugar líquido y de bajo riesgo. No debe confundirse con el capital destinado a inversiones de largo plazo ni con el dinero reservado para impuestos. Si eres autónomo, conviene mantener además una provisión específica para obligaciones fiscales, porque gastar ese importe puede crear una deuda difícil de corregir.
Ataca las deudas que destruyen tu capacidad de ahorro
No todas las deudas tienen el mismo impacto. Una financiación con un coste razonable puede formar parte de una decisión empresarial. Una tarjeta revolving o un crédito de consumo caro puede absorber una parte desproporcionada de tus ingresos durante años. En ese caso, ahorrar mucho mientras la deuda crece no siempre es la mejor estrategia.
Conserva un pequeño colchón para no quedar expuesto y concentra el esfuerzo en la deuda con mayor coste. Cuando desaparezca, dirige la cuota liberada al ahorro. Así conviertes una obligación mensual en una herramienta para construir patrimonio.
Convierte el ahorro en ingresos futuros
No dependas de una sola fuente
Ahorrar te da tiempo; los activos y los ingresos diversificados pueden darte mayor autonomía. Un empleado puede formarse para ofrecer servicios por su cuenta. Un freelancer puede crear una oferta recurrente. Un empresario puede desarrollar productos que no dependan por completo de sus horas. La meta no es trabajar en cinco cosas a la vez, sino reducir el riesgo de que una sola fuente determine toda tu vida.
La diversificación también exige prudencia. Crear un negocio online desde casa no significa obtener dinero rápido. Requiere una propuesta útil, ventas, atención al cliente, control de costes y perseverancia. Antes de invertir una cantidad importante, valida que existe una necesidad real y que puedes atenderla sin comprometer tu estabilidad.
Invierte según tu plazo y tu tolerancia al riesgo
El dinero que puedas necesitar en los próximos meses no debería exponerse a una fluctuación que te obligue a vender en mal momento. El capital de largo plazo admite otra planificación, aunque ninguna inversión está libre de riesgo. Acciones, fondos, inmuebles o un negocio propio tienen comportamientos y exigencias diferentes.
Para mí, la pregunta correcta no es cuánto puedes ganar, sino qué pérdida temporal podrías soportar sin abandonar el plan. Si una caída te haría vender presa del miedo, quizá la distribución no sea adecuada para ti. La libertad financiera se construye con decisiones que puedas mantener cuando el mercado, la facturación o tus circunstancias no acompañen.
Para ordenar estas decisiones dentro de una visión más amplia, puedes consultar la Guía completa de libertad financiera, diversificación de ingresos y negocios online desde casa. Ahí encaja el ahorro como una parte de una estrategia económica más completa, no como un sacrificio aislado.
Revisa tu progreso y corrige el rumbo
Mide tres cifras cada mes
No necesitas una hoja de cálculo complicada. Registra cuánto ingresaste, cuánto gastaste y cuánto aumentó tu patrimonio neto. Esta última cifra incluye tus ahorros e inversiones y descuenta tus deudas. Puede crecer lentamente al principio, pero te muestra mejor la dirección que el saldo de una sola cuenta.
También conviene observar la proporción de ingresos que depende de un solo cliente o empleador, el número de meses que podrías mantenerte sin cobrar y la cantidad de gastos que podrías recortar sin deteriorar tu vida. Estas medidas revelan la calidad de tu libertad, no solo el dinero acumulado.
Haz que el sistema dependa menos de tu fuerza de voluntad
Automatiza transferencias, separa cuentas y establece un día fijo para revisar tus números. Si cada mes tienes que negociar contigo mismo, terminarás posponiendo la decisión. La disciplina no consiste en estar motivado siempre; consiste en diseñar un entorno que te ayude a cumplir incluso cuando estás cansado o preocupado.
En este punto, la mentalidad cuenta. El Proceso Prosperidad que enseño en mi formación de finanzas personales parte de esa responsabilidad: dejar de reaccionar ante el dinero y empezar a diseñar tu propia economía. No promete resultados sin compromiso. Te ofrece un método para controlar mejor tus ingresos, tu tiempo y tus decisiones, siempre que lo apliques con constancia.
Si buscas aprenderlo desde la perspectiva de las Finanzas personales para emprendedores y empleados, encontrarás un enfoque especialmente útil para quienes combinan nómina, actividad independiente, deudas o proyectos empresariales.
FAQs for Cuánto ahorrar cada mes para lograr libertad financiera
¿Cuánto debería ahorrar si mis ingresos cambian cada mes?
En lugar de fijar una cantidad idéntica, separa un porcentaje de cada cobro. Puedes comenzar con un 10 por ciento y dividirlo entre fondo de emergencia, objetivos de medio plazo e inversión. En los meses buenos aumentarás la reserva; en los meses difíciles mantendrás el hábito sin poner en peligro tus gastos esenciales.
¿Debo ahorrar o pagar mis deudas primero?
Conserva una reserva mínima para afrontar imprevistos y revisa el coste de cada deuda. Si los intereses son elevados, suele tener sentido reducir primero esa deuda antes de invertir agresivamente. La decisión exacta depende de tus tipos de interés, estabilidad de ingresos y necesidades familiares, pero nunca ignores el coste de seguir financiando un saldo caro.
Tu libertad empieza con una cantidad concreta
Cuánto ahorrar cada mes para lograr libertad financiera no se responde con un porcentaje mágico. Se responde definiendo tus necesidades, protegiendo tu economía, reduciendo deudas y creando fuentes de ingresos que amplíen tus opciones. Empieza con una cifra que puedas sostener, automatízala y revísala cada trimestre. La cantidad inicial puede parecer modesta, pero una decisión repetida durante años cambia por completo tu relación con el dinero.
