
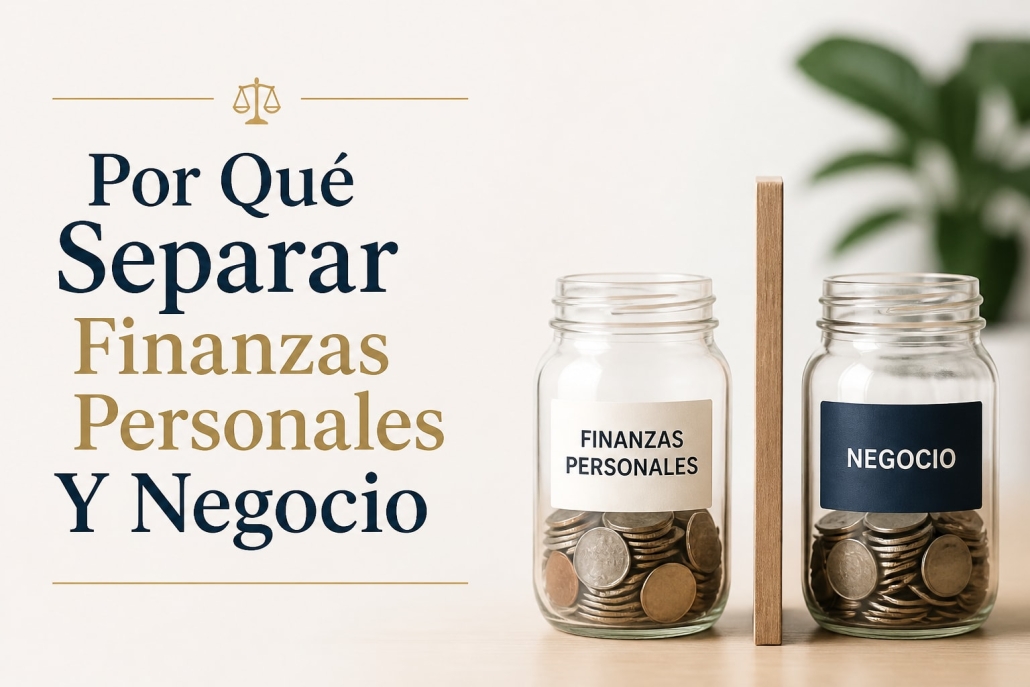
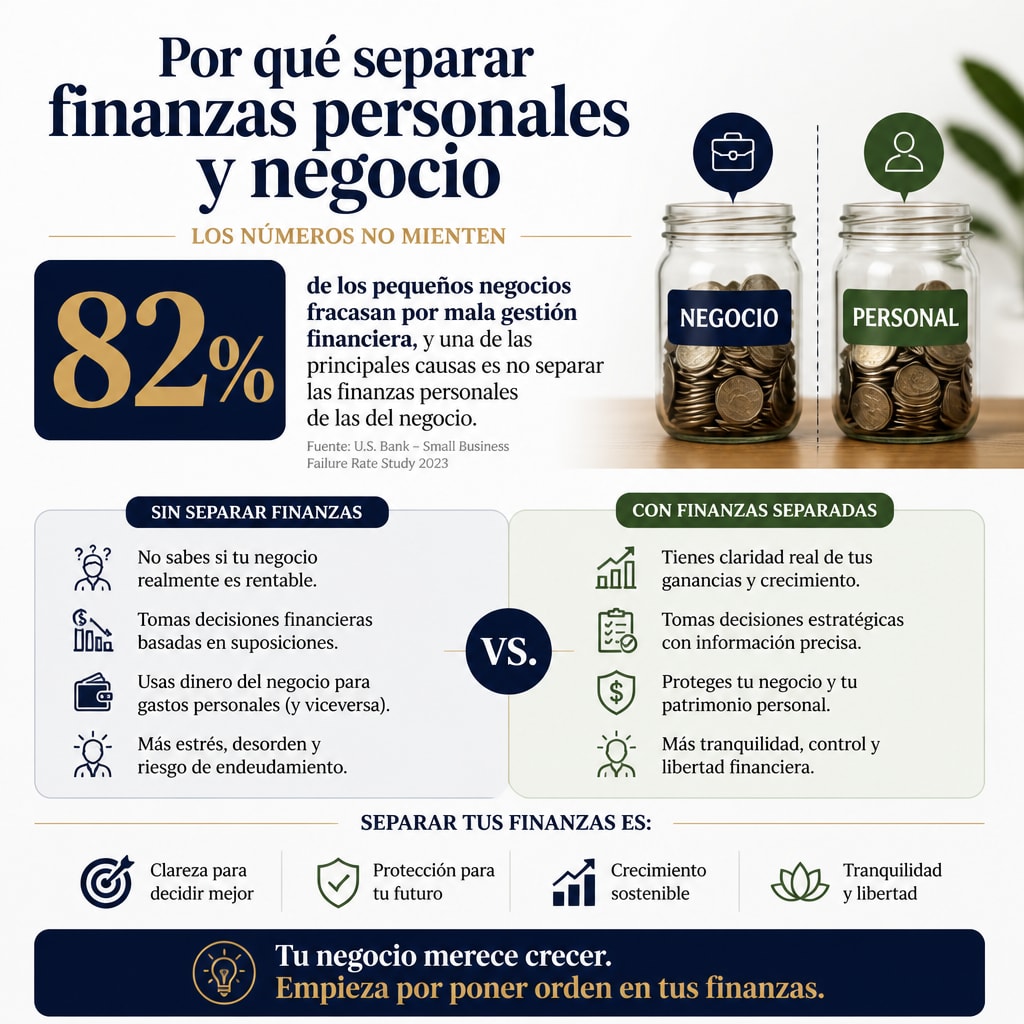
Separar finanzas personales y negocio no es una manía administrativa: es una decisión que protege tu dinero, tu empresa y tu libertad. Cuando cobras en una misma cuenta, pagas gastos domésticos con la tarjeta del negocio y cubres agujeros empresariales con tus ahorros, pierdes la capacidad de saber qué está ocurriendo realmente.
Lo he visto en emprendedores, autónomos y freelancers con buenos ingresos que, sin embargo, viven con angustia cada final de mes. No siempre falta dinero. A menudo falta claridad. Y sin claridad, cualquier proyecto termina dependiendo de la improvisación, del crédito o de la ayuda familiar. Separar ambas áreas es el primer acto de responsabilidad financiera que recomiendo.
La mezcla de dinero oculta la realidad
Ingresar mucho no significa ganar bien
Un negocio puede mover varios miles de euros y dejar muy poco beneficio. También puede suceder lo contrario: una actividad pequeña, con costes controlados, puede sostener una economía personal con más estabilidad. Si todo entra y sale de la misma cuenta, estas diferencias desaparecen.
El problema se vuelve más serio cuando eres autónomo o trabajas por proyectos. Un mes cobras tres clientes y al siguiente ninguno. Si consideras cada ingreso como dinero disponible para vivir, acabarás gastando antes de conocer los impuestos, las herramientas, los seguros o los gastos necesarios para prestar el servicio.
La cuenta bancaria debe contar la verdad
Una cuenta exclusiva para el negocio permite observar sus ingresos, sus costes y su liquidez. Tu cuenta personal cumple otra función: pagar tu vivienda, tu alimentación, tus compromisos y el estilo de vida que realmente puedes permitirte.
Yo recomiendo fijar una cantidad periódica para ti, aunque al principio sea modesta. No se trata de fingir que tienes un sueldo estable si todavía no lo tienes. Se trata de dejar de retirar dinero sin criterio. Si un mes puedes pagarte más, documenta esa decisión. Si tienes que aportar capital al negocio, hazlo como una aportación consciente, no como un movimiento confuso entre cuentas.
Separar protege tu liquidez y tus decisiones
El dinero de los impuestos no es tuyo
Uno de los errores más costosos consiste en mirar el saldo de la cuenta empresarial como si todo estuviera disponible. Parte de ese dinero puede corresponder a impuestos, facturas pendientes, nóminas, proveedores o compromisos que todavía no han llegado.
Cuando mezclas ese dinero con tus gastos personales, sientes una falsa tranquilidad. La cuenta parece llena, pero en realidad ya está comprometida. Después llega una liquidación fiscal o una factura importante y aparece la deuda. No es que el negocio haya empeorado de repente; es que nunca se había calculado su liquidez real.
Una separación sencilla evita decisiones desesperadas
Puedes establecer varias reservas, sin convertir tu administración en un laberinto. La estructura debe ser comprensible y sostenible para ti:
- Una cuenta para cobrar los ingresos del negocio.
- Una reserva para impuestos y obligaciones periódicas.
- Una cuenta destinada a costes operativos.
- Una transferencia personal fija y revisable.
- Una reserva de emergencia separada de ambas actividades.
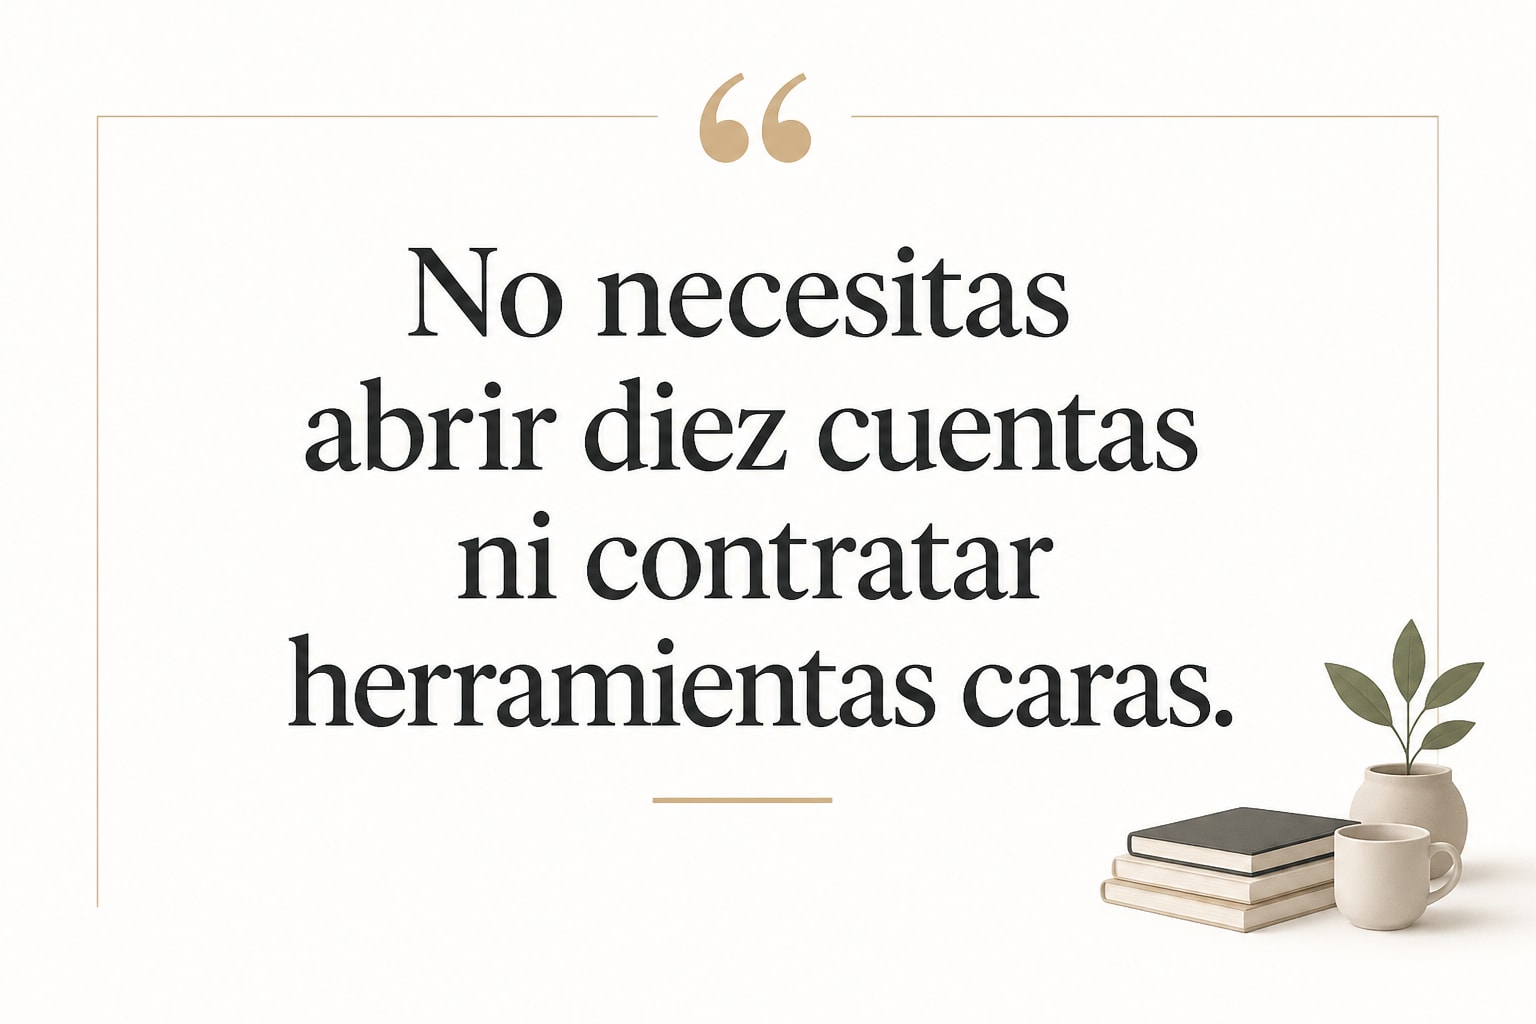
No necesitas abrir diez cuentas ni contratar herramientas caras. Necesitas que cada euro tenga una función antes de gastarlo. Esa disciplina reduce la ansiedad porque convierte un saldo ambiguo en dinero con un propósito definido.
La separación mejora la rentabilidad del negocio
Conocer los costes cambia la conversación
Muchos profesionales calculan su precio mirando lo que cobra la competencia o lo que creen que el cliente aceptará. Después olvidan incluir su tiempo no facturable, la formación, las vacaciones, las herramientas, las comisiones y los periodos sin trabajo.
Cuando los gastos personales no contaminan las cuentas, puedes analizar con mayor honestidad cuánto cuesta mantener la actividad. Entonces aparecen preguntas decisivas: ¿qué servicio aporta margen?, ¿qué cliente consume demasiadas horas?, ¿qué suscripción ya no tiene sentido?, ¿qué precio necesitas para pagarte de manera digna?
El beneficio no debe depender de tu sacrificio
Un negocio no es rentable porque consiga mantenerse abierto mientras tú trabajas sin descanso. Si para pagar tus facturas tienes que aceptar cualquier proyecto, responder a cualquier hora y renunciar siempre a tu propio descanso, existe un coste que también debe entrar en la cuenta.
La separación financiera te obliga a distinguir entre facturación y beneficio. Esa diferencia puede incomodar, pero es una incomodidad útil. Te permite ajustar precios, rechazar trabajos deficitarios y reservar recursos para crecer sin poner en riesgo tu casa.
La claridad financiera también reduce las deudas
El crédito no debe tapar una falta de control
Las personas endeudadas suelen vivir con varios calendarios superpuestos: cuotas personales, tarjetas, préstamos del negocio y pagos atrasados. Si además mezclan las cuentas, resulta difícil saber qué deuda está financiando una necesidad real y cuál solo está sosteniendo un nivel de gasto que los ingresos no pueden cubrir.
Separar no elimina automáticamente tus deudas. Sí permite verlas sin disfraces. Puedes calcular qué parte de tu ingreso personal está comprometida y qué parte del negocio necesita recuperarse antes de asumir nuevas obligaciones.
La deuda empresarial y la deuda personal requieren decisiones distintas
Una deuda contratada para adquirir una herramienta productiva puede tener una lógica diferente a una deuda usada para cubrir gastos domésticos durante meses. Ambas deben pagarse, pero no se analizan de la misma manera. Si las confundes, puedes sacrificar un negocio viable para solucionar un problema de consumo o, al contrario, poner tu economía familiar en peligro para mantener una actividad que no funciona.
En mi experiencia, la primera medida no consiste en buscar otra fuente de crédito. Consiste en conocer el flujo real de dinero, detener las fugas y acordar una cantidad de pago que puedas sostener. La honestidad financiera suele doler menos que la sorpresa de una nueva cuota imposible.
La separación construye libertad financiera
Controlar el dinero es recuperar tiempo
Cuando sabes cuánto produce tu negocio y cuánto necesitas para vivir, puedes tomar decisiones con más libertad. Tal vez quieras reducir horas, contratar ayuda, crear otra fuente de ingresos o conservar tu empleo mientras desarrollas una actividad propia. Ninguna de esas decisiones se puede valorar bien si el dinero está mezclado.
La libertad financiera no consiste solamente en ganar más. También implica saber qué parte de tus ingresos puedes conservar, invertir, amortizar o utilizar para crear nuevas oportunidades. Un emprendedor que gana más pero no controla sus salidas sigue dependiendo de cada próximo cobro.
El orden exterior necesita una mentalidad distinta
Las cuentas separadas son una herramienta. No sustituyen la disciplina ni corrigen por sí solas una mentalidad basada en la urgencia. Por eso, en mi formación sobre libertad financiera trabajo también la forma de pensar el dinero. El Proceso Prosperidad busca que pases de reaccionar ante cada problema a diseñar tu propia economía con decisiones conscientes.
La idea central es sencilla: controlar tus ingresos y tu tiempo empieza por dejar de tratar el dinero como una masa anónima. En la guía completa de libertad financiera, diversificación de ingresos y negocios online desde casa encontrarás otras decisiones relacionadas con la construcción de una economía más independiente.
Si eres emprendedor, empresario, autónomo, freelancer o empleado con proyectos paralelos, también puedes profundizar en finanzas personales para emprendedores y empleados. Yo recomiendo avanzar paso a paso: separar cuentas, asignar funciones, revisar cada mes y corregir sin esconder los datos.
FAQs sobre Por qué separar finanzas personales y negocio
¿Necesito separar las cuentas si todavía facturo poco?
Sí. Precisamente cuando facturas poco necesitas saber con exactitud qué ocurre. Una cuenta exclusiva puede ser sencilla y no tiene que implicar grandes costes. La separación temprana crea hábitos que serán mucho más difíciles de establecer cuando aumenten los ingresos, los clientes y las obligaciones.
¿Cuánto dinero debo transferirme desde el negocio?
Empieza con una cantidad que tu negocio pueda sostener después de cubrir costes, impuestos y reservas básicas. Revisa esa cifra con una frecuencia definida, por ejemplo cada tres meses. Si retiras dinero según la urgencia del día, nunca sabrás cuál es tu verdadera capacidad personal ni la rentabilidad de tu actividad.
El orden financiero empieza con una separación clara
Separar finanzas personales y negocio no te aleja del dinero: te permite verlo de frente. Protege tu liquidez, aclara tus precios, limita el uso impulsivo de la deuda y te ayuda a decidir qué clase de vida quieres construir.
Empieza hoy con dos cuentas, una cantidad personal definida y una revisión honesta de tus números. No esperes a ganar más para ordenar tu economía. El orden es una de las condiciones que hacen posible ganar, conservar y dirigir mejor el dinero.
