
Qué presupuesto necesitan los emprendedores para ahorrar es una pregunta menos sencilla de lo que parece, porque un emprendedor no siempre recibe la misma cantidad cada mes. Un autónomo puede facturar mucho en una semana y quedarse sin cobros durante la siguiente; un empresario puede tener beneficios sobre el papel y, aun así, sufrir tensión de tesorería; un freelancer puede confundir ingresos con dinero disponible. Ahorrar exige separar esas realidades.
En mi experiencia, el problema rara vez consiste únicamente en ganar poco. Con frecuencia, el dinero entra sin un destino definido, se mezcla con los gastos del negocio y desaparece antes de que la persona pueda decidir qué hacer con él. Por eso, el presupuesto adecuado no es una cifra universal. Es un sistema que protege tu vida, sostiene tu actividad y te permite construir libertad financiera sin depender de un mes excepcional.
El presupuesto empieza por tu coste de vida real
Antes de hablar de porcentajes, necesitas conocer cuánto cuesta mantener tu vida sin adornos. No hablo de lo que te gustaría gastar, sino de lo que necesitas para vivir con dignidad y cumplir tus compromisos. Esa cantidad constituye tu base personal.
Incluye vivienda, alimentación, suministros, transporte, seguros, cuotas, educación, salud y pagos mínimos de deudas. También debes contemplar gastos anuales que suelen presentarse como sorpresas: impuestos, reparaciones, matrículas, revisiones del vehículo o renovaciones profesionales. Si no los divides entre doce meses, acabarán desordenando cualquier plan.
Separa tu vida del dinero del negocio
Una cuenta para la actividad y otra para tus gastos personales no son un lujo administrativo. Son una frontera mental y financiera. Cuando utilizas la misma tarjeta para comprar material de trabajo, pagar el supermercado y salir a cenar, pierdes la capacidad de saber si tu negocio te sostiene o si lo estás financiando con tu vida personal.
Yo recomiendo asignarte una cantidad mensual, aunque al principio sea modesta. Esa cantidad debe salir de una planificación basada en los cobros previsibles, no de la facturación bruta. El dinero que pertenece a impuestos, proveedores o colaboradores no es tuyo. Tampoco lo es el que necesitas para que el negocio siga funcionando.
La cifra de ahorro debe adaptarse a tus ingresos
Un empleado con nómina estable puede fijar una transferencia automática el día después de cobrar. Un emprendedor necesita más prudencia. Si tus ingresos cambian, también debe cambiar la forma de ahorrar. La meta no es repetir una cifra idéntica cada mes, sino mantener el hábito y proteger la continuidad.
Como punto de partida, puedes distribuir cada cobro en varias partes: obligaciones fiscales, costes del negocio, remuneración personal, ahorro de seguridad y crecimiento. No existe un reparto perfecto para todos. Una empresa joven con inversión necesaria no puede actuar igual que un freelancer con gastos mínimos y clientes recurrentes.
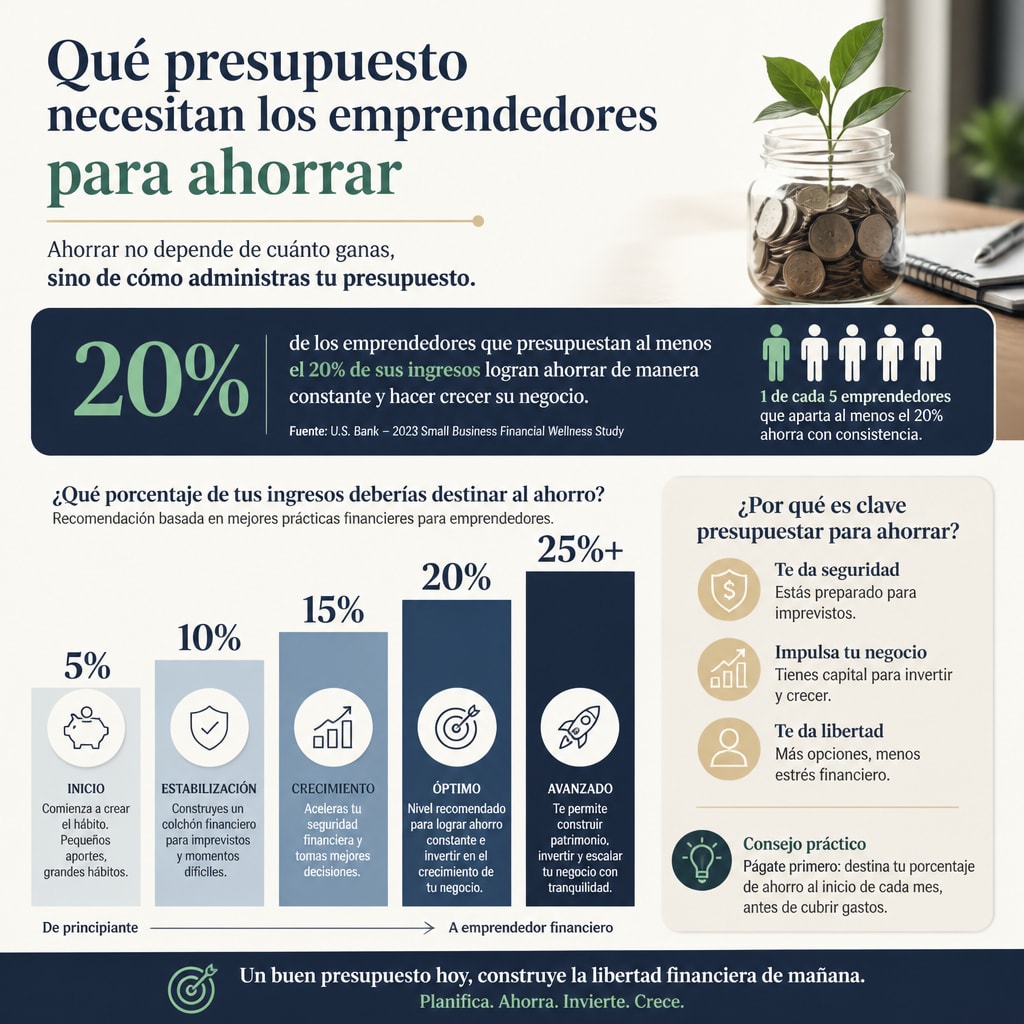
Para algunos profesionales, ahorrar un cinco por ciento de lo que reciben será razonable durante los primeros meses. Otros podrán reservar un quince o un veinte por ciento. Lo decisivo es no prometer una cantidad que te obligue a endeudarte para llegar a fin de mes. Un ahorro que después recuperas usando crédito no es ahorro: es un desplazamiento temporal del problema.
Calcula sobre el dinero que realmente puedes utilizar
Si facturas 4.000 euros y tienes 1.000 euros de impuestos pendientes, 800 euros de costes operativos y 500 euros comprometidos con proveedores, tu capacidad no se calcula sobre los 4.000. El dinero disponible es el que queda después de atender esas responsabilidades.
Esta distinción parece elemental, pero cambia muchas decisiones. Te impide comprar desde la euforia de una buena venta y te obliga a mirar el flujo de caja. Si quieres profundizar en la relación entre ingresos, decisiones y libertad financiera, puedes consultar esta Guía completa de libertad financiera, diversificación de ingresos y negocios online desde casa.
Primero crea un colchón, después busca rendimiento
El emprendedor necesita un margen mayor que quien depende de una nómina completamente estable. No porque deba vivir con miedo, sino porque sus ingresos y sus gastos pueden cambiar con rapidez. Un cliente que se retrasa, una baja médica o una herramienta que deja de funcionar pueden alterar el mes entero.
Tu primer objetivo debería ser reunir una reserva para los imprevistos esenciales. La cantidad exacta depende de tus cargas familiares, tus deudas, la estabilidad de tus clientes y la facilidad con la que podrías generar ingresos alternativos. No es igual trabajar con contratos largos que depender de encargos aislados.
Ordena el ahorro por niveles
Yo suelo plantearlo en tres niveles. El primero cubre una emergencia inmediata y evita recurrir a una tarjeta. El segundo protege varios meses de gastos personales y profesionales básicos. El tercero se destina a proyectos, inversión o expansión, siempre después de que la base esté razonablemente cubierta.
El orden importa. Invertir mientras no puedes pagar una reparación urgente te deja expuesto a vender en mal momento o a pedir dinero caro. La rentabilidad potencial no compensa una falta de liquidez que te obliga a tomar decisiones desesperadas.
- Calcula tus gastos personales imprescindibles.
- Calcula los costes mínimos para mantener tu actividad.
- Separa impuestos y compromisos antes de asignarte dinero.
- Construye una reserva accesible y sin riesgo innecesario.
- Destina a inversión solo el dinero que no necesitarás pronto.
Para organizar esta base con más criterio, también conviene conocer los principios de las Finanzas personales para emprendedores y empleados. La disciplina financiera no consiste en privarte de todo, sino en decidir con antelación qué función tendrá cada euro.
Las deudas cambian la prioridad del presupuesto
Si estás endeudado, la pregunta no es simplemente cuánto puedes ahorrar. Debes decidir qué combinación de reserva y amortización evita que el problema siga creciendo. Cancelar una deuda con un interés elevado puede ofrecerte una mejora segura, mientras que una inversión no garantiza resultados.
Aun así, vaciar por completo tu cuenta para pagar una deuda puede ser imprudente si no conservas ningún margen. Un imprevisto te llevaría a pedir crédito de nuevo. Por eso, suele tener sentido crear una pequeña reserva inicial y después atacar las obligaciones más costosas o peligrosas para tu estabilidad.
No confundas facturación con prosperidad
Hay emprendedores que celebran cada aumento de ventas y, sin embargo, no aumentan su patrimonio. Suben los gastos, contratan antes de tiempo, compran herramientas innecesarias y elevan su nivel de vida. El resultado es una actividad más grande, pero una persona más vulnerable.
La prosperidad no se mide solo por lo que entra. Se refleja en lo que conservas, en la capacidad de responder ante un problema y en el grado de libertad con el que puedes elegir tus próximos pasos. Si las deudas consumen casi todo tu margen, el presupuesto debe centrarse primero en recuperar oxígeno.
Convierte el presupuesto en una práctica mensual
Un presupuesto abandonado en una hoja de cálculo no cambia tu economía. Necesitas revisarlo con una frecuencia concreta. Yo recomiendo dedicar un momento fijo cada semana a comprobar cobros, pagos próximos y saldo disponible. Una revisión más amplia al final del mes te permitirá comparar lo que planeaste con lo que realmente ocurrió.
Cuando tus ingresos sean variables, utiliza una cifra prudente para organizar tu vida. Puedes basarte en un promedio conservador de los últimos meses, pero no incluyas operaciones extraordinarias como si fueran normales. Los meses buenos deben fortalecer tu reserva, cubrir impuestos y preparar los meses débiles.
El presupuesto también debe aumentar tus ingresos
Ahorrar tiene un límite cuando solo reduces gastos. Llega un momento en que necesitas mejorar tus precios, buscar clientes más adecuados, crear una nueva fuente de ingresos o desarrollar una oferta que no dependa únicamente de tus horas. Esa parte exige formación, análisis y disciplina, no fantasías de dinero rápido.
El Proceso Prosperidad que enseño en mi formación de finanzas personales parte de una idea sencilla: controlar tus ingresos y tu tiempo es el primer resultado de una economía diseñada con intención. La mentalidad MenteRica no consiste en gastar sin medida, sino en dejar de actuar desde la escasez y aprender a asignar recursos con una visión más amplia. El método requiere compromiso y disciplina; no sustituye el trabajo, la planificación ni la responsabilidad.
La formación amplía algunas revelaciones que muchas personas conocieron inicialmente a través de El Código del Dinero. Mi propósito es que puedas llevar esas ideas a decisiones concretas: cuánto conservar, cuánto destinar al negocio, qué deuda atender y qué ingresos desarrollar.
FAQs for Qué presupuesto necesitan los emprendedores para ahorrar
¿Qué porcentaje debería ahorrar un emprendedor cada mes?
No hay un porcentaje válido para todos. Empieza con una cantidad que puedas mantener después de cubrir impuestos, costes profesionales, gastos básicos y pagos mínimos de deuda. Puede ser un cinco por ciento al principio y aumentar cuando tus ingresos sean más estables. La regularidad y la honestidad con tus cifras importan más que perseguir un porcentaje ideal.
¿Debo ahorrar o pagar mis deudas primero?
Normalmente conviene crear una reserva inicial pequeña para no volver a utilizar crédito ante cualquier imprevisto. Después, compara el coste de tus deudas con el rendimiento razonable de cualquier inversión y prioriza las obligaciones más caras o perjudiciales. No te quedes sin liquidez por pagar una deuda si eso te deja completamente expuesto.
Tu presupuesto debe comprarte libertad
El presupuesto que necesita un emprendedor no es el que permite aparentar prosperidad durante un buen mes. Es el que mantiene tu vida, protege tu actividad, reduce tu dependencia de la deuda y crea opciones para el futuro. Empieza por conocer tu coste real, separa el dinero por funciones y revisa tus decisiones antes de que el mercado las imponga por ti.
Ahorrar no significa esperar a que sobre algo. Significa reservar primero una parte de los recursos que recibes y construir, paso a paso, una economía que responda a tus objetivos. Cuando sabes cuánto necesitas y para qué trabaja cada euro, dejas de improvisar. Ahí comienza una libertad financiera más concreta, más sobria y mucho más posible.
