Cómo conseguir clientes para negocios online no depende de publicar sin descanso ni de perseguir a cualquier persona que parezca interesada. Depende de construir una propuesta clara, demostrar que comprendes un problema concreto y crear un camino sencillo para que el posible cliente confíe en ti. Esto sirve tanto para un freelance que empieza como para un empresario que desea vender más, un empleado que prepara una transición profesional o una persona endeudada que necesita crear ingresos adicionales con criterio.

En mi experiencia, muchos negocios digitales no fracasan por falta de capacidad. Fracasan porque hablan de sí mismos antes de comprender la preocupación real del comprador. Si vendes servicios de diseño, consultoría, formación, productos digitales o una solución para empresas, necesitas responder con precisión a una pregunta: ¿por qué habría de prestarte atención esta persona y no a cualquiera de tus competidores?

Empieza por un problema que alguien quiera resolver

La claridad atrae más que la amplitud

Un negocio que intenta servir a todo el mundo acaba siendo irrelevante para casi todos. No es lo mismo decir «ayudo a mejorar los negocios» que afirmar «ayudo a autónomos con pocos clientes a crear un sistema de captación sin depender únicamente de recomendaciones». La segunda propuesta permite que una persona se reconozca en ella.

Define quién tiene el problema, qué consecuencias está soportando y qué resultado desea alcanzar. Un empresario puede estar perdiendo ventas por una página confusa. Un freelancer puede tener conocimientos, pero ningún proceso comercial. Una persona endeudada quizá necesite ingresos complementarios, aunque todavía no sepa qué servicio puede ofrecer.

Escucha antes de presentar tu oferta

Habla con clientes actuales, antiguos contactos y personas que encajen con tu público. Pregunta qué intentaron, qué les decepcionó y qué les impide avanzar. No busques únicamente palabras bonitas para tu página de ventas. Busca la tensión real: el tiempo que pierden, el dinero que dejan de ingresar, la inseguridad que sienten o la dependencia de un solo pagador.

Cuando expresas el problema con el lenguaje que utiliza tu público, dejas de parecer una opción genérica. Empiezas a parecer alguien que entiende su situación.
Guide to Cómo conseguir clientes para negocios online

Convierte tu experiencia en una propuesta concreta

Promete un proceso comprensible, no una fantasía

Una propuesta sólida explica tres elementos: el punto de partida, el método de trabajo y el cambio que puede producirse. No necesitas prometer riqueza rápida ni resultados idénticos para todos. De hecho, las promesas exageradas destruyen la confianza de quienes ya han comprado soluciones que no cumplieron.

Puedes decir: «te ayudo a ordenar tu oferta, encontrar posibles compradores y establecer conversaciones comerciales cada semana». Es más creíble que asegurar que tendrás cientos de clientes en pocos días. El resultado final depende de tu mercado, tu disciplina, tu capacidad de venta y la calidad de lo que entregas. Reconocerlo no debilita tu propuesta; la vuelve adulta.

Explica por qué tu solución merece atención

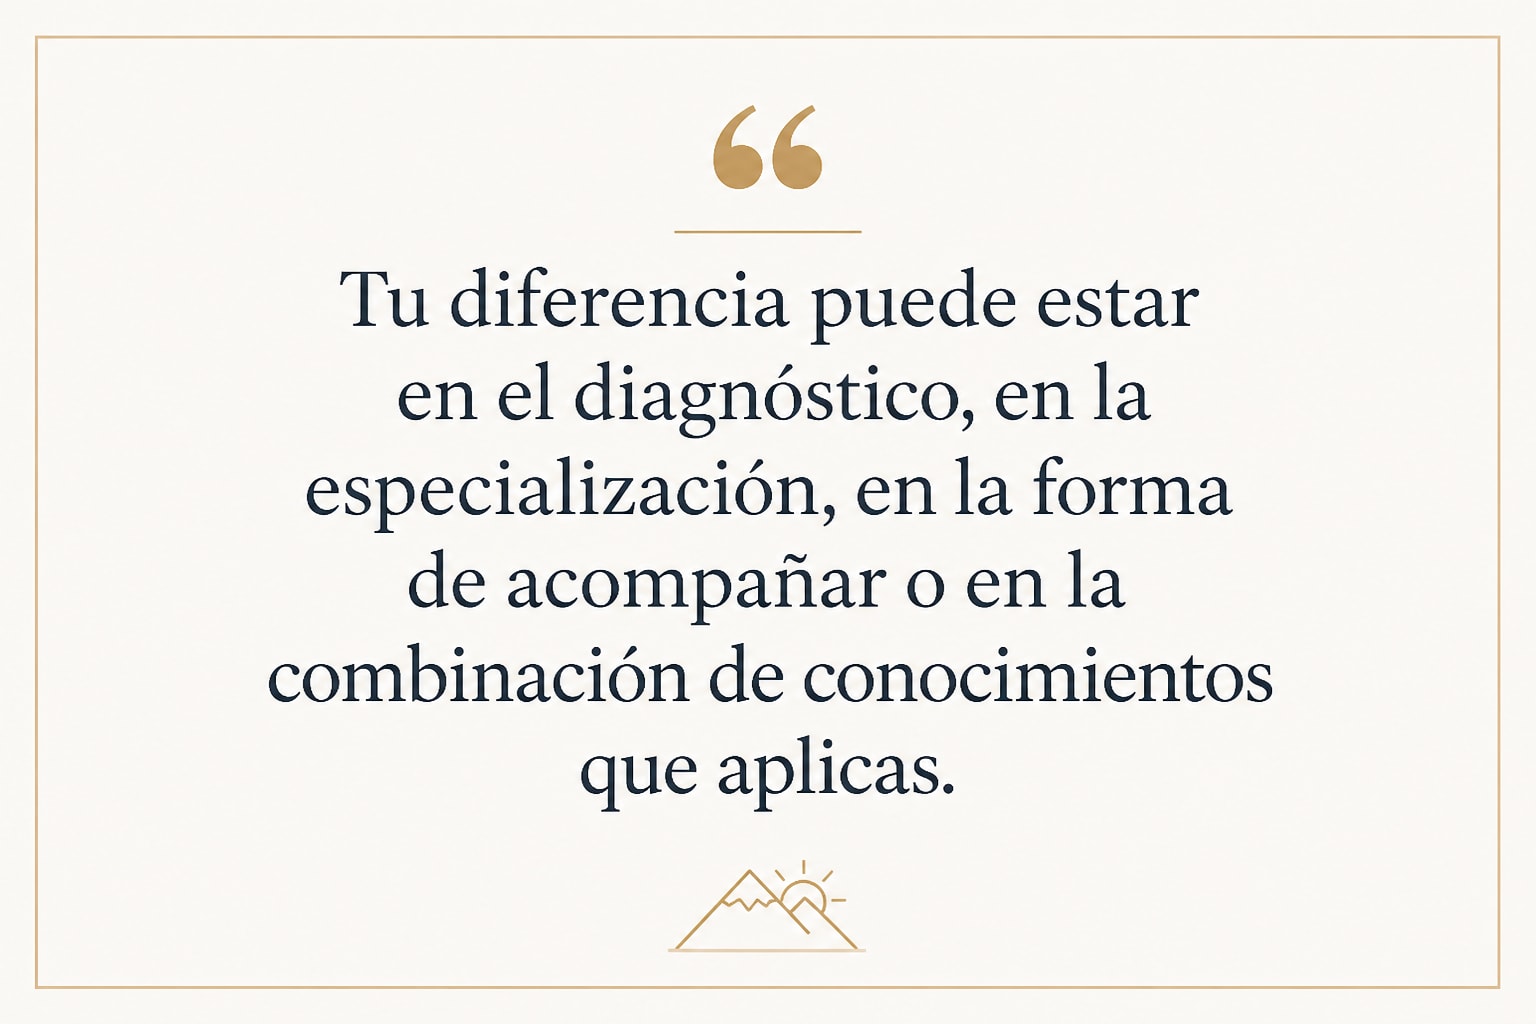
Tu diferencia puede estar en el diagnóstico, en la especialización, en la forma de acompañar o en la combinación de conocimientos que aplicas. Si vendes una formación sobre finanzas personales y libertad financiera, no presentes solo vídeos. Explica qué decisiones podrá tomar mejor el alumno, qué hábitos deberá revisar y cómo puede diseñar una economía más consciente.
Key insight about Cómo conseguir clientes para negocios online

En mi caso, recomiendo trabajar la mentalidad y la estructura financiera al mismo tiempo. El Proceso Prosperidad parte de una idea sencilla: controlar tus ingresos y tu tiempo es el primer resultado de construir una economía propia. La formación no sustituye el compromiso ni la disciplina, pero ofrece una plantilla para dejar de actuar desde la improvisación y empezar a tomar decisiones con intención.

Haz visible tu autoridad antes de pedir la venta

Publica respuestas que reduzcan la incertidumbre

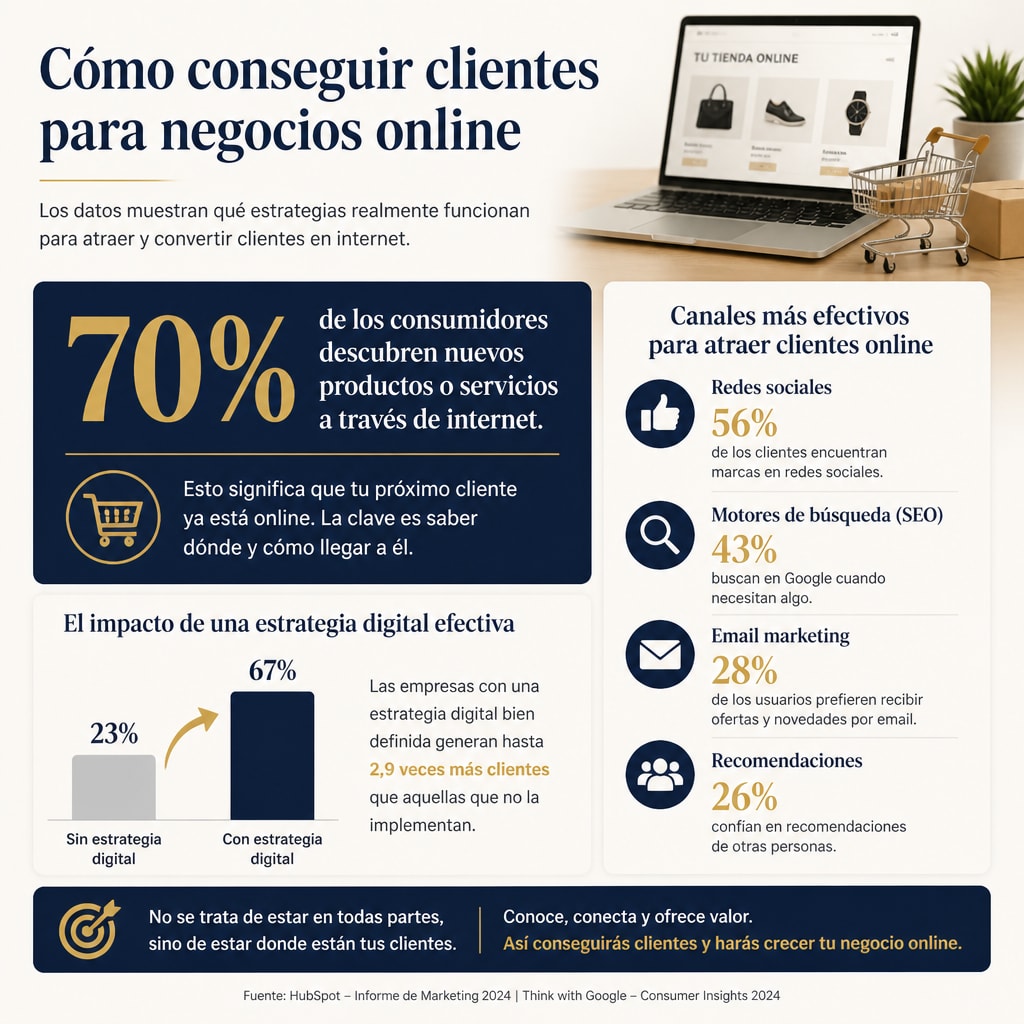
El contenido atrae clientes cuando resuelve dudas concretas, no cuando se limita a anunciar que existes. Un emprendedor puede explicar cómo preparar una propuesta comercial. Un abogado puede aclarar los errores habituales de una contratación. Un especialista en publicidad puede mostrar por qué una campaña recibe visitas pero no solicitudes.
Cómo conseguir clientes para negocios online statistics

Cada pieza debe cumplir una función: enseñar, demostrar criterio o ayudar al lector a tomar una decisión. No tienes que publicar en todas las redes. Elige el canal en el que realmente se encuentre tu público y mantén una frecuencia que puedas sostener sin abandonar la entrega a tus clientes.

  • Responde una objeción que aparezca antes de comprar.
  • Explica un error habitual y cómo corregirlo.
  • Comparte un proceso que el lector pueda comprender.
  • Presenta un caso real sin exagerar el resultado.
  • Invita a dar el siguiente paso con claridad.

Usa pruebas sin convertirlas en espectáculo

Los testimonios ayudan, pero deben describir el punto de partida, el trabajo realizado y el cambio observado. Si todavía no tienes clientes, puedes mostrar una demostración, un análisis público o un proyecto propio. No inventes resultados. La confianza se construye más despacio cuando se actúa con honestidad, pero dura mucho más.

Para ampliar tu visión sobre ingresos, autonomía económica y negocios digitales, puedes consultar esta guía completa de libertad financiera, diversificación de ingresos y negocios online desde casa. La captación de clientes no está separada de tus decisiones financieras: necesitas saber cuánto debes vender, qué margen necesitas y qué actividad puedes sostener.

Convierte el interés en conversaciones comerciales

Diseña un siguiente paso sencillo

Un visitante interesado no siempre está listo para comprar. Si solo le ofreces una venta inmediata, perderás a quienes necesitan conocerte mejor. Puedes ofrecer una llamada de diagnóstico, una sesión inicial, una lista de comprobación o una explicación breve de tu método. El siguiente paso debe ser proporcional al nivel de confianza existente.

La llamada no debe convertirse en un interrogatorio ni en una presentación interminable. Pregunta qué quiere conseguir, qué ha probado, qué le está costando y qué recursos tiene disponibles. Después, explica si puedes ayudarle y de qué manera. Si no eres la persona adecuada, dilo. Una negativa limpia puede preservar una relación que más adelante se transforme en una recomendación.

Cuida el seguimiento

Muchos clientes no responden en el primer contacto porque están ocupados, comparando opciones o intentando ordenar sus prioridades. El seguimiento no consiste en insistir sin medida. Consiste en aportar una razón legítima para retomar la conversación: una respuesta a su duda, una alternativa más sencilla o una fecha concreta para decidir.

Registra los contactos, la necesidad expresada y el próximo paso. Así evitarás escribir mensajes genéricos y podrás recordar el contexto. Un sistema sencillo, utilizado con constancia, vale más que una herramienta sofisticada que abandonas después de una semana.

Construye una captación que puedas sostener

Relaciona ventas, tiempo y dinero

Conseguir clientes no significa aceptar cualquier encargo. Si cobras poco, trabajas demasiado y entregas un servicio difícil de repetir, cada nuevo cliente puede aumentar tu agotamiento en lugar de mejorar tu situación. Calcula el ingreso mínimo que necesitas, el tiempo real de entrega y el número de ventas que tu capacidad permite atender.

Un empleado que quiere independizarse debe considerar sus gastos fijos antes de abandonar su salario. Un autónomo debe reservar recursos para impuestos, meses flojos y formación. Una persona endeudada necesita evitar que la urgencia le lleve a comprar promesas dudosas. La actividad comercial debe servir a una economía más estable, no convertirse en otra fuente de ansiedad.

Revisa lo que ocurre y corrige

Cada mes, observa cuántas personas llegaron a tu contenido, cuántas respondieron, cuántas conversaciones mantuviste y cuántas propuestas aceptaron. No necesitas medirlo todo. Necesitas identificar dónde se rompe el proceso. Si hay visitas pero nadie pregunta, quizá falta claridad. Si hay conversaciones pero no ventas, revisa la oferta, el precio, la confianza o el tipo de cliente que estás atrayendo.

En la categoría de negocios online rentables para emprendedores digitales encontrarás distintas posibilidades para relacionar tus habilidades con una fuente de ingresos. No todas serán adecuadas para ti. La elección debe considerar tu experiencia, tu tiempo, tu capital y tu disposición para aprender a vender.

FAQs for Cómo conseguir clientes para negocios online

¿Cuánto tiempo se tarda en conseguir los primeros clientes?

No existe un plazo universal. Depende del problema que resuelves, de la confianza previa, del mercado y de la constancia comercial. Puedes acelerar el aprendizaje hablando directamente con posibles compradores, ofreciendo una propuesta específica y revisando cada conversación. Lo prudente es trabajar con un periodo suficiente para probar el mensaje sin exigir resultados inmediatos.

¿Qué hago si tengo pocos seguidores?

No necesitas una audiencia enorme para empezar. Necesitas llegar a personas con una necesidad clara y establecer conversaciones relevantes. Contacta con antiguos compañeros, colaboradores, empresas relacionadas y comunidades profesionales. Publica contenido útil y pide recomendaciones concretas. Una red pequeña, bien atendida, puede producir más oportunidades que una audiencia grande que nunca interactúa.

La confianza convierte la atención en clientes

Conseguir clientes para un negocio online exige mucho más que visibilidad. Exige comprender un problema, presentar una solución concreta, demostrar criterio y sostener conversaciones honestas. Si ordenas también tus finanzas, tu tiempo y tus prioridades, podrás vender sin depender de la desesperación.

Yo recomiendo empezar con una oferta sencilla, hablar con personas reales y mejorar el proceso después de cada intento. La libertad económica no aparece por repetir una fórmula de manera mecánica. Se construye cuando tus decisiones, tus ingresos y tu disciplina empiezan a trabajar en la misma dirección.
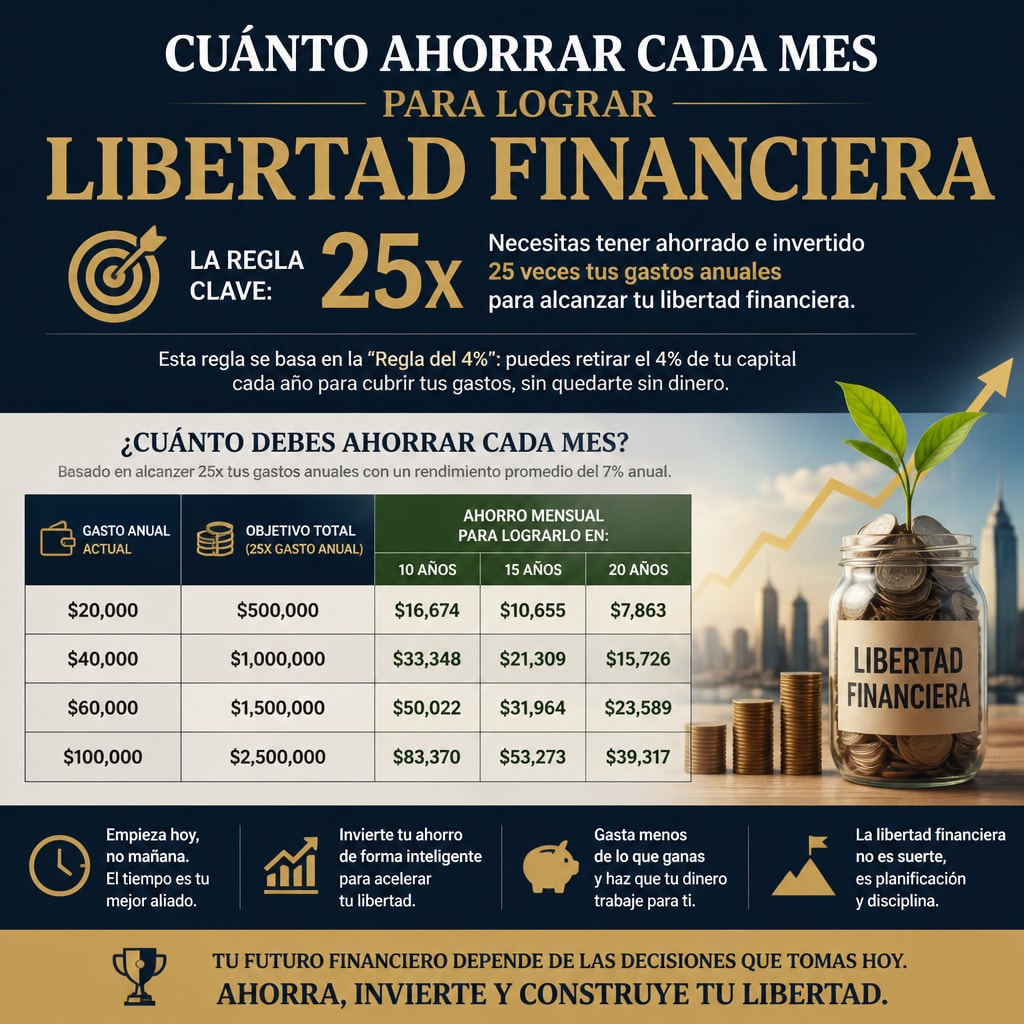
Preguntarte cuánto ahorrar cada mes para lograr libertad financiera es mucho más útil que fijarte una cifra ideal sacada de una tabla. La cantidad adecuada depende de tus ingresos, tus deudas, la estabilidad de tu actividad y del nivel de independencia que quieres alcanzar. No necesita el mismo plan un empleado con nómina estable que un autónomo con meses irregulares, un freelancer que cobra por proyectos o un empresario que reinvierte casi todo en su negocio.

La libertad financiera no consiste únicamente en acumular dinero. Significa construir una economía capaz de sostener tus decisiones sin obligarte a aceptar cualquier cliente, jornada o condición. En mi experiencia, el primer cambio aparece cuando dejas de ahorrar lo que sobra y empiezas a dirigir cada euro con una intención concreta.

Define qué significa libertad financiera para ti

No existe una cifra universal

Para algunas personas, libertad financiera significa cubrir los gastos básicos sin depender de un empleo. Para otras, significa poder reducir la jornada, viajar durante varios meses o dedicar más tiempo a una empresa propia. También puede ser dejar de vivir con angustia cuando llega una factura inesperada.

Si no defines el resultado, ahorrar se convierte en una orden abstracta. Puedes guardar dinero durante años y seguir sintiendo que nunca es suficiente. Por eso recomiendo calcular primero tu número de libertad: la cantidad mensual que necesitas para vivir con dignidad, margen y capacidad de elección.
Calcula tu coste de independencia

Empieza por tus gastos esenciales: vivienda, alimentación, suministros, transporte, seguros, salud y obligaciones familiares. Después añade una cantidad razonable para formación, ocio y mantenimiento de tus herramientas de trabajo. Un emprendedor no puede considerar prescindible todo lo relacionado con su actividad, porque sin ordenador, publicidad, gestoría o desplazamientos quizá deje de producir ingresos.

Ese presupuesto será tu referencia. Si necesitas 2.000 euros al mes para cubrir tu vida y quieres disponer de doce meses de seguridad, tu fondo de tranquilidad sería de 24.000 euros. No es todavía libertad financiera completa, pero sí una base que reduce la dependencia y mejora tus decisiones.

Guide to Cuánto ahorrar cada mes para lograr libertad financiera

El porcentaje de ahorro debe adaptarse a tus ingresos

Empieza con una cantidad sostenible

Ahorrar un 20 por ciento puede ser una buena referencia, pero no una ley. Si estás endeudado, tienes ingresos bajos o atraviesas una etapa de inversión profesional, quizá comiences con un 5 por ciento. Lo decisivo es que la cantidad sea automática, constante y revisable.

Un empleado puede programar una transferencia el día después de cobrar. Un autónomo o freelancer puede separar un porcentaje de cada factura cobrada. Un empresario puede establecer una remuneración personal fija y ahorrar desde ella, en lugar de retirar dinero de la empresa de forma desordenada.

  • Ingresos estables: empieza con un 10 o 20 por ciento.
  • Ingresos variables: separa entre un 10 y un 30 por ciento de cada cobro.
  • Deudas caras: reserva una pequeña cantidad y dirige el excedente a reducir intereses.
  • Ingresos en crecimiento: aumenta el ahorro cada vez que suba tu facturación.
  • Etapa de crisis: conserva el hábito aunque la cantidad sea temporalmente pequeña.

Sube el ahorro sin asfixiarte

El error frecuente es imponer una cifra tan elevada que solo puede mantenerse durante dos meses. Después llega el cansancio, se utiliza la tarjeta y aparece la sensación de haber fracasado. Prefiero un sistema que puedas mantener durante años. Una tasa menor, sostenida con disciplina, suele tener más valor que una promesa ambiciosa abandonada al primer imprevisto.

Cada tres meses revisa tus ingresos y decide si puedes incrementar un punto el porcentaje. Cuando recibas un aumento, un nuevo contrato o un mes excepcional, no conviertas todo el crecimiento en gasto. Destina una parte a tu fondo, otra a inversión y otra a mejorar tu calidad de vida.

Key insight about Cuánto ahorrar cada mes para lograr libertad financiera

Primero protege tu economía antes de invertir

Construye un fondo de seguridad

Antes de buscar rentabilidades, necesitas reducir la vulnerabilidad. Un fondo de emergencia evita que una avería, una baja médica o un mes sin clientes te obligue a endeudarte. La cifra adecuada cambia según tu situación: una persona con empleo estable puede necesitar menos meses de reserva que un profesional independiente con ingresos irregulares.

Cuánto ahorrar cada mes para lograr libertad financiera statistics

Yo separaría este dinero de la cuenta habitual y lo mantendría en un lugar líquido y de bajo riesgo. No debe confundirse con el capital destinado a inversiones de largo plazo ni con el dinero reservado para impuestos. Si eres autónomo, conviene mantener además una provisión específica para obligaciones fiscales, porque gastar ese importe puede crear una deuda difícil de corregir.

Ataca las deudas que destruyen tu capacidad de ahorro

No todas las deudas tienen el mismo impacto. Una financiación con un coste razonable puede formar parte de una decisión empresarial. Una tarjeta revolving o un crédito de consumo caro puede absorber una parte desproporcionada de tus ingresos durante años. En ese caso, ahorrar mucho mientras la deuda crece no siempre es la mejor estrategia.

Conserva un pequeño colchón para no quedar expuesto y concentra el esfuerzo en la deuda con mayor coste. Cuando desaparezca, dirige la cuota liberada al ahorro. Así conviertes una obligación mensual en una herramienta para construir patrimonio.

Convierte el ahorro en ingresos futuros

No dependas de una sola fuente

Ahorrar te da tiempo; los activos y los ingresos diversificados pueden darte mayor autonomía. Un empleado puede formarse para ofrecer servicios por su cuenta. Un freelancer puede crear una oferta recurrente. Un empresario puede desarrollar productos que no dependan por completo de sus horas. La meta no es trabajar en cinco cosas a la vez, sino reducir el riesgo de que una sola fuente determine toda tu vida.

La diversificación también exige prudencia. Crear un negocio online desde casa no significa obtener dinero rápido. Requiere una propuesta útil, ventas, atención al cliente, control de costes y perseverancia. Antes de invertir una cantidad importante, valida que existe una necesidad real y que puedes atenderla sin comprometer tu estabilidad.

Invierte según tu plazo y tu tolerancia al riesgo

El dinero que puedas necesitar en los próximos meses no debería exponerse a una fluctuación que te obligue a vender en mal momento. El capital de largo plazo admite otra planificación, aunque ninguna inversión está libre de riesgo. Acciones, fondos, inmuebles o un negocio propio tienen comportamientos y exigencias diferentes.

Para mí, la pregunta correcta no es cuánto puedes ganar, sino qué pérdida temporal podrías soportar sin abandonar el plan. Si una caída te haría vender presa del miedo, quizá la distribución no sea adecuada para ti. La libertad financiera se construye con decisiones que puedas mantener cuando el mercado, la facturación o tus circunstancias no acompañen.

Para ordenar estas decisiones dentro de una visión más amplia, puedes consultar la Guía completa de libertad financiera, diversificación de ingresos y negocios online desde casa. Ahí encaja el ahorro como una parte de una estrategia económica más completa, no como un sacrificio aislado.

Revisa tu progreso y corrige el rumbo

Mide tres cifras cada mes

No necesitas una hoja de cálculo complicada. Registra cuánto ingresaste, cuánto gastaste y cuánto aumentó tu patrimonio neto. Esta última cifra incluye tus ahorros e inversiones y descuenta tus deudas. Puede crecer lentamente al principio, pero te muestra mejor la dirección que el saldo de una sola cuenta.

También conviene observar la proporción de ingresos que depende de un solo cliente o empleador, el número de meses que podrías mantenerte sin cobrar y la cantidad de gastos que podrías recortar sin deteriorar tu vida. Estas medidas revelan la calidad de tu libertad, no solo el dinero acumulado.

Haz que el sistema dependa menos de tu fuerza de voluntad

Automatiza transferencias, separa cuentas y establece un día fijo para revisar tus números. Si cada mes tienes que negociar contigo mismo, terminarás posponiendo la decisión. La disciplina no consiste en estar motivado siempre; consiste en diseñar un entorno que te ayude a cumplir incluso cuando estás cansado o preocupado.

En este punto, la mentalidad cuenta. El Proceso Prosperidad que enseño en mi formación de finanzas personales parte de esa responsabilidad: dejar de reaccionar ante el dinero y empezar a diseñar tu propia economía. No promete resultados sin compromiso. Te ofrece un método para controlar mejor tus ingresos, tu tiempo y tus decisiones, siempre que lo apliques con constancia.

Si buscas aprenderlo desde la perspectiva de las Finanzas personales para emprendedores y empleados, encontrarás un enfoque especialmente útil para quienes combinan nómina, actividad independiente, deudas o proyectos empresariales.

FAQs for Cuánto ahorrar cada mes para lograr libertad financiera

¿Cuánto debería ahorrar si mis ingresos cambian cada mes?

En lugar de fijar una cantidad idéntica, separa un porcentaje de cada cobro. Puedes comenzar con un 10 por ciento y dividirlo entre fondo de emergencia, objetivos de medio plazo e inversión. En los meses buenos aumentarás la reserva; en los meses difíciles mantendrás el hábito sin poner en peligro tus gastos esenciales.

¿Debo ahorrar o pagar mis deudas primero?

Conserva una reserva mínima para afrontar imprevistos y revisa el coste de cada deuda. Si los intereses son elevados, suele tener sentido reducir primero esa deuda antes de invertir agresivamente. La decisión exacta depende de tus tipos de interés, estabilidad de ingresos y necesidades familiares, pero nunca ignores el coste de seguir financiando un saldo caro.

Tu libertad empieza con una cantidad concreta

Cuánto ahorrar cada mes para lograr libertad financiera no se responde con un porcentaje mágico. Se responde definiendo tus necesidades, protegiendo tu economía, reduciendo deudas y creando fuentes de ingresos que amplíen tus opciones. Empieza con una cifra que puedas sostener, automatízala y revísala cada trimestre. La cantidad inicial puede parecer modesta, pero una decisión repetida durante años cambia por completo tu relación con el dinero.

Cómo comparar préstamos para consolidación de deudas exige mucho más que mirar el tipo de interés anunciado. Si eres autónomo, empresario, empleado, freelancer o tienes ingresos variables, una decisión aparentemente sencilla puede afectar durante años a tu liquidez, tu capacidad de emprender y la tranquilidad de tu familia.

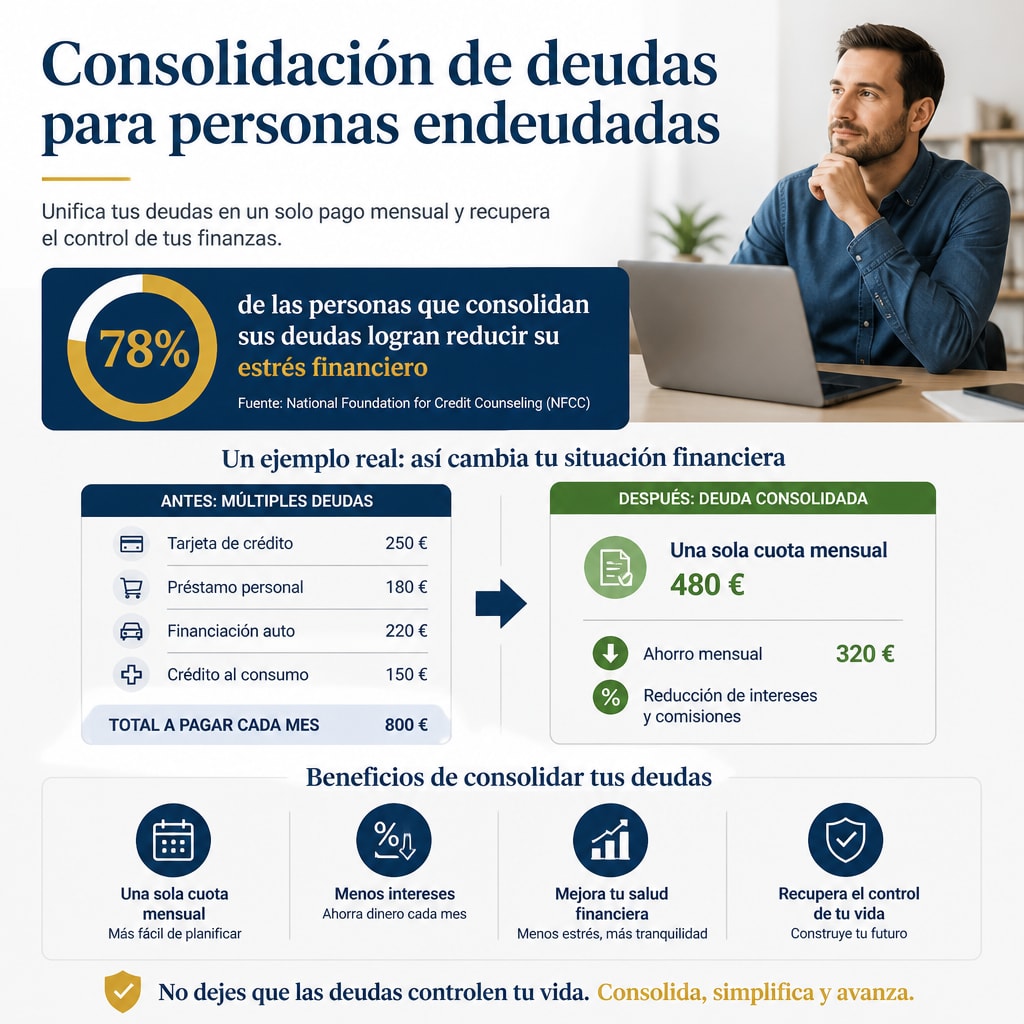
Consolidar consiste en sustituir varias obligaciones por un solo préstamo, normalmente con una cuota única y un plazo distinto. Puede ser una herramienta útil, pero no borra la deuda ni corrige por sí misma los hábitos que la produjeron. Yo recomiendo analizar cada propuesta con calma, desde el coste total y no desde la cuota mensual que aparece en letras grandes.

Define qué problema quieres resolver

Una cuota menor no siempre significa una deuda más barata

Antes de pedir ofertas, anota cada deuda: saldo pendiente, tipo de interés, cuota, fecha de vencimiento y posibles comisiones. Incluye tarjetas, créditos personales, descubiertos y financiación vinculada al negocio si la estás pagando con dinero personal. El objetivo es conocer la fotografía completa.

Un préstamo de consolidación puede reducir la cuota porque alarga el plazo. Eso puede darte oxígeno mensual, algo muy valioso cuando tus ingresos fluctúan, pero también puede elevar los intereses acumulados. Si pasas de pagar 700 euros durante tres años a pagar 430 euros durante seis, tu tesorería respira, aunque el coste final podría ser superior.

Separa la urgencia de la estrategia

Pregúntate qué necesitas exactamente: bajar la cuota, salir de tarjetas con intereses altos, ordenar varios vencimientos o evitar impagos. No es lo mismo resolver un bache temporal que corregir un desequilibrio permanente entre ingresos y gastos.

Si cada mes vuelves a utilizar las tarjetas después de consolidar, el préstamo solo habrá aplazado el problema. Por eso conviene revisar también tu sistema de gestión del dinero. En mi experiencia, la libertad financiera empieza cuando dejas de tomar decisiones aisladas y empiezas a dirigir tus ingresos con un propósito concreto. Puedes ampliar esta perspectiva en la Guía completa de libertad financiera, diversificación de ingresos y negocios online desde casa.

Guide to Cómo comparar préstamos para consolidación de deudas

Compara el coste total y no solo el interés

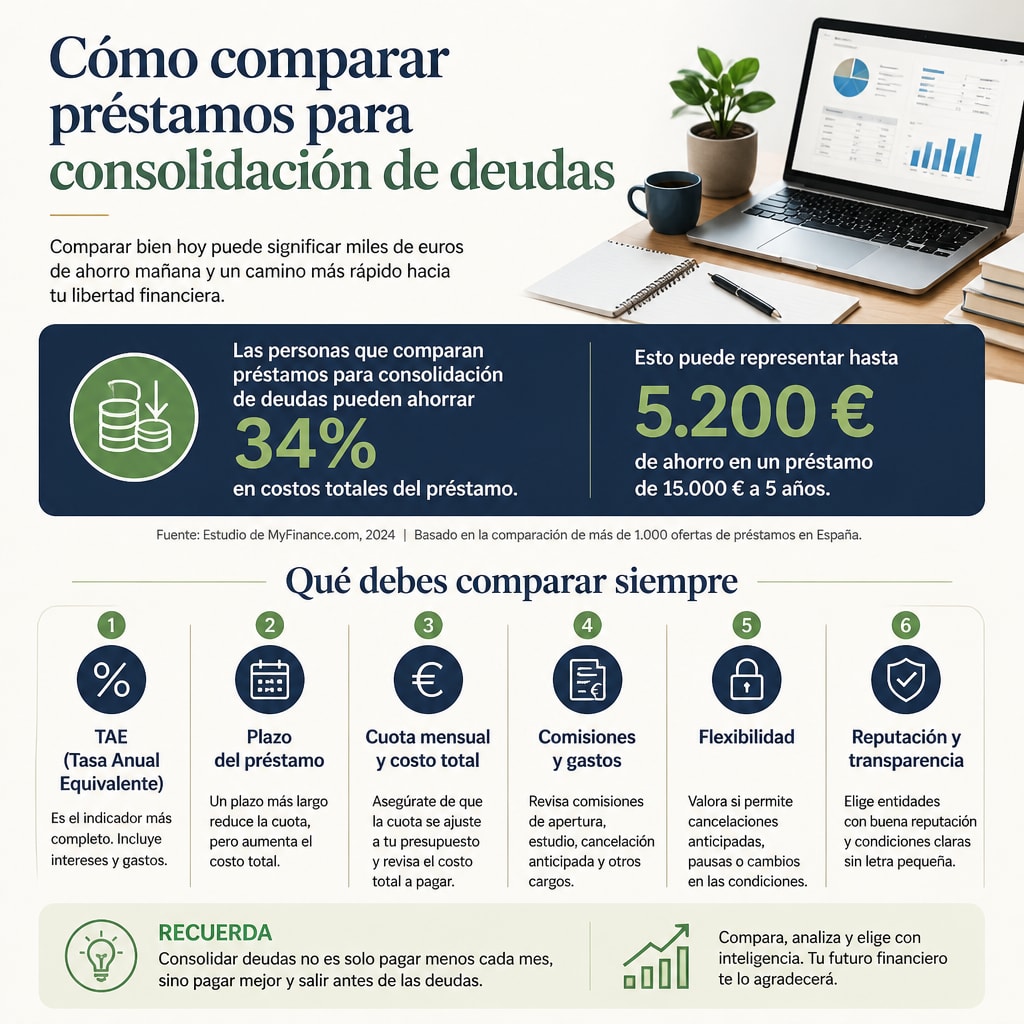
La TAE ofrece una referencia más completa

Cuando compares préstamos, mira la TAE y el importe total adeudado. La TAE suele incorporar el interés y determinados gastos asociados, aunque debes comprobar qué conceptos incluye realmente cada entidad. Un tipo nominal atractivo puede convivir con una comisión de apertura, un seguro obligatorio o costes que cambien la diferencia entre dos ofertas.

Solicita a cada prestamista una propuesta por escrito con la misma cantidad y el mismo plazo. Después, compara:

  • Importe neto que recibirás.
  • Cuota mensual y número total de cuotas.
  • TAE y coste total del crédito.
  • Comisiones de apertura, estudio o cancelación.
  • Seguros y productos vinculados.
  • Condiciones de amortización anticipada.

No aceptes una comparación basada en cifras distintas. Si una entidad calcula la cuota a cinco años y otra a ocho, la aparente ventaja puede ser solo el resultado de un plazo más largo. Pide también el cuadro de amortización para saber qué parte de cada cuota se destina a intereses y qué parte reduce el capital.

Key insight about Cómo comparar préstamos para consolidación de deudas

Calcula el ahorro real

Resta el coste total de tus deudas actuales al coste total del nuevo préstamo. Después añade cualquier comisión de cancelación que tengas que pagar. Si el ahorro es pequeño, quizá no compense asumir una nueva obligación, especialmente si tus ingresos no son estables.

La cuota debe ser sostenible incluso en un mes flojo. Para un empresario o autónomo, no basta con utilizar el promedio de facturación; conviene observar los meses más débiles y separar el dinero de impuestos, proveedores y gastos operativos. Una cuota que solo funciona cuando todo sale bien no es una solución segura.

Revisa las condiciones que pueden cambiar el resultado

Tipo fijo, variable y productos vinculados

Un tipo fijo facilita la planificación porque mantiene la cuota, mientras que uno variable puede subir o bajar según el índice de referencia y las condiciones del contrato. Para una persona endeudada, la previsibilidad suele tener un valor propio, aunque un tipo fijo no siempre será la opción más barata.

Cómo comparar préstamos para consolidación de deudas statistics

Presta atención a los seguros. Algunas ofertas reducen el interés si contratas un seguro de vida, protección de pagos u otro servicio. Compara el coste de ese producto durante toda la vida del préstamo con el descuento obtenido. También revisa si la bonificación desaparece cuando cancelas el servicio.

Amortización anticipada y flexibilidad

Si esperas recibir ingresos extraordinarios, cerrar un proyecto o vender un activo, comprueba si puedes amortizar antes de tiempo y con qué coste. La flexibilidad importa mucho cuando diriges un negocio. Una comisión elevada puede impedirte aprovechar una buena etapa de ingresos para reducir capital.

Lee qué ocurre si te retrasas, si cambias de cuenta o si incumples una condición comercial. No firmes por presión telefónica ni entregues datos sensibles a intermediarios que no explican quién concede el dinero. Una oferta legítima debe permitirte revisar la documentación y formular preguntas.

Adapta la decisión a tus ingresos y a tu actividad

El dinero personal y el del negocio no son lo mismo

Muchos emprendedores terminan pagando gastos empresariales con tarjetas personales. Después intentan consolidarlo todo sin distinguir qué deuda generó ingresos y cuál cubrió consumo doméstico. Esa mezcla dificulta saber si el negocio funciona y puede llevarte a pedir un importe mayor del necesario.

Haz dos lecturas. Primero, determina cuánto necesitas para estabilizar tu economía personal. Después, revisa si la actividad profesional requiere una financiación distinta, con un plazo y una estructura acordes al ciclo de cobros. No uses un préstamo personal para tapar de forma indefinida pérdidas operativas.

Protege tu capacidad de producir ingresos

La deuda no debe dejarte sin margen para trabajar. Si eres profesional independiente, conserva una reserva para impuestos, herramientas, desplazamientos y meses de menor facturación. Si eres empleado, calcula cómo afectaría la cuota a tus gastos esenciales y a cualquier cambio laboral.

Este análisis conecta con una cuestión más profunda: no basta con reducir obligaciones, también necesitas aprender a asignar mejor tus ingresos. En mi formación sobre el Proceso Prosperidad trabajo precisamente esa mentalidad de dirección financiera: entender cuánto entra, cuánto sale y qué decisiones pueden aumentar tu margen sin depender continuamente del crédito.

Decide con un método y establece límites

La comparación debe terminar en una decisión verificable

Cuando tengas tres o cuatro propuestas, coloca los datos en una tabla sencilla. Ordena las ofertas por coste total, cuota, flexibilidad y riesgos. No elijas automáticamente la más barata si su cuota te deja sin margen, pero tampoco aceptes una cuota cómoda cuyo coste final sea desproporcionado.

Antes de firmar, confirma que el importe solicitado cubre únicamente las deudas que quieres cancelar. Pide justificantes de cancelación y verifica que las cuentas quedan cerradas si ese era tu objetivo. Mantén una copia del contrato, del cuadro de amortización y de todas las comunicaciones.

La consolidación necesita una regla posterior

Establece una norma concreta para no volver al punto de partida. Puede ser dejar de financiar gastos corrientes con tarjetas, mantener una cantidad mínima en la cuenta o revisar tus finanzas cada semana. Si tus ingresos crecen, decide de antemano qué porcentaje irá a reducir deuda y qué porcentaje se reservará para crear nuevas fuentes de ingreso.

La Consolidación de deudas para personas endeudadas puede ayudarte a entender mejor las alternativas, pero ninguna opción sustituye el criterio personal. El préstamo adecuado es el que resuelve una necesidad definida, tiene un coste comprensible y cabe en tu vida incluso cuando llega un mes difícil.

FAQs for Cómo comparar préstamos para consolidación de deudas

¿Qué debo comparar primero en un préstamo de consolidación?

Compara el coste total, la TAE, el plazo, la cuota y todas las comisiones. Después revisa los seguros, las condiciones de amortización anticipada y las consecuencias de un retraso. La cuota mensual es relevante, pero no debe ser el único criterio.

¿Consolidar deudas siempre reduce lo que voy a pagar?

No. Puede reducir la cuota mensual y facilitar la organización, pero un plazo más largo puede aumentar los intereses totales. Solo sabrás si existe un ahorro real cuando compares el coste completo de tus deudas actuales con el coste completo del nuevo préstamo.

Una decisión que debe devolverte margen

Comparar préstamos para consolidación de deudas es comparar futuros posibles. Una oferta puede darte aire durante unos meses; otra puede ayudarte a recuperar estabilidad sin encarecer innecesariamente tu economía. Yo recomiendo elegir con números claros, proteger tu liquidez y acompañar la decisión con un sistema que te permita dirigir tus ingresos. La deuda puede ordenarse, pero la verdadera mejora llega cuando vuelves a tomar el control.

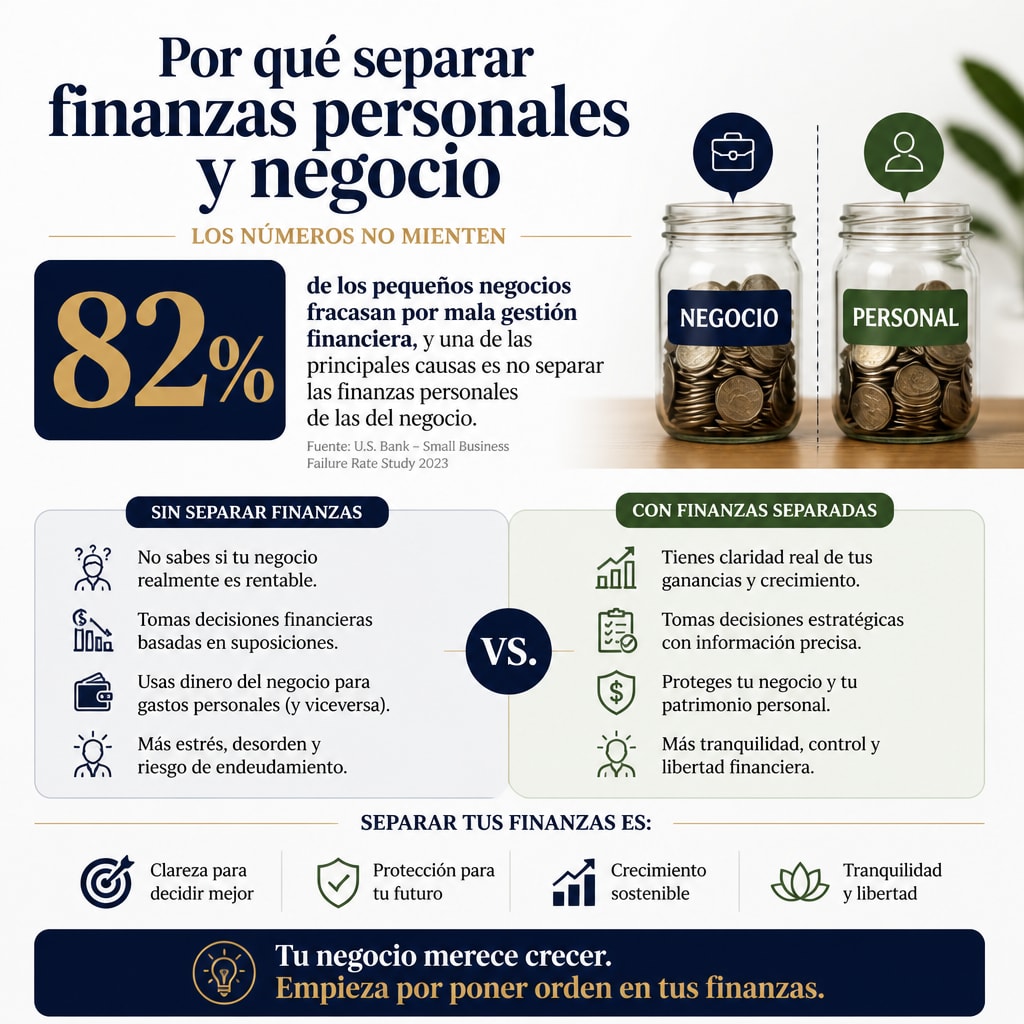
Separar finanzas personales y negocio no es una manía administrativa: es una decisión que protege tu dinero, tu empresa y tu libertad. Cuando cobras en una misma cuenta, pagas gastos domésticos con la tarjeta del negocio y cubres agujeros empresariales con tus ahorros, pierdes la capacidad de saber qué está ocurriendo realmente.

Lo he visto en emprendedores, autónomos y freelancers con buenos ingresos que, sin embargo, viven con angustia cada final de mes. No siempre falta dinero. A menudo falta claridad. Y sin claridad, cualquier proyecto termina dependiendo de la improvisación, del crédito o de la ayuda familiar. Separar ambas áreas es el primer acto de responsabilidad financiera que recomiendo.

La mezcla de dinero oculta la realidad

Ingresar mucho no significa ganar bien

Un negocio puede mover varios miles de euros y dejar muy poco beneficio. También puede suceder lo contrario: una actividad pequeña, con costes controlados, puede sostener una economía personal con más estabilidad. Si todo entra y sale de la misma cuenta, estas diferencias desaparecen.

El problema se vuelve más serio cuando eres autónomo o trabajas por proyectos. Un mes cobras tres clientes y al siguiente ninguno. Si consideras cada ingreso como dinero disponible para vivir, acabarás gastando antes de conocer los impuestos, las herramientas, los seguros o los gastos necesarios para prestar el servicio.

La cuenta bancaria debe contar la verdad

Una cuenta exclusiva para el negocio permite observar sus ingresos, sus costes y su liquidez. Tu cuenta personal cumple otra función: pagar tu vivienda, tu alimentación, tus compromisos y el estilo de vida que realmente puedes permitirte.

Yo recomiendo fijar una cantidad periódica para ti, aunque al principio sea modesta. No se trata de fingir que tienes un sueldo estable si todavía no lo tienes. Se trata de dejar de retirar dinero sin criterio. Si un mes puedes pagarte más, documenta esa decisión. Si tienes que aportar capital al negocio, hazlo como una aportación consciente, no como un movimiento confuso entre cuentas.

Guide to Por qué separar finanzas personales y negocio

Separar protege tu liquidez y tus decisiones

El dinero de los impuestos no es tuyo

Uno de los errores más costosos consiste en mirar el saldo de la cuenta empresarial como si todo estuviera disponible. Parte de ese dinero puede corresponder a impuestos, facturas pendientes, nóminas, proveedores o compromisos que todavía no han llegado.

Cuando mezclas ese dinero con tus gastos personales, sientes una falsa tranquilidad. La cuenta parece llena, pero en realidad ya está comprometida. Después llega una liquidación fiscal o una factura importante y aparece la deuda. No es que el negocio haya empeorado de repente; es que nunca se había calculado su liquidez real.

Una separación sencilla evita decisiones desesperadas

Puedes establecer varias reservas, sin convertir tu administración en un laberinto. La estructura debe ser comprensible y sostenible para ti:

  • Una cuenta para cobrar los ingresos del negocio.
  • Una reserva para impuestos y obligaciones periódicas.
  • Una cuenta destinada a costes operativos.
  • Una transferencia personal fija y revisable.
  • Una reserva de emergencia separada de ambas actividades.

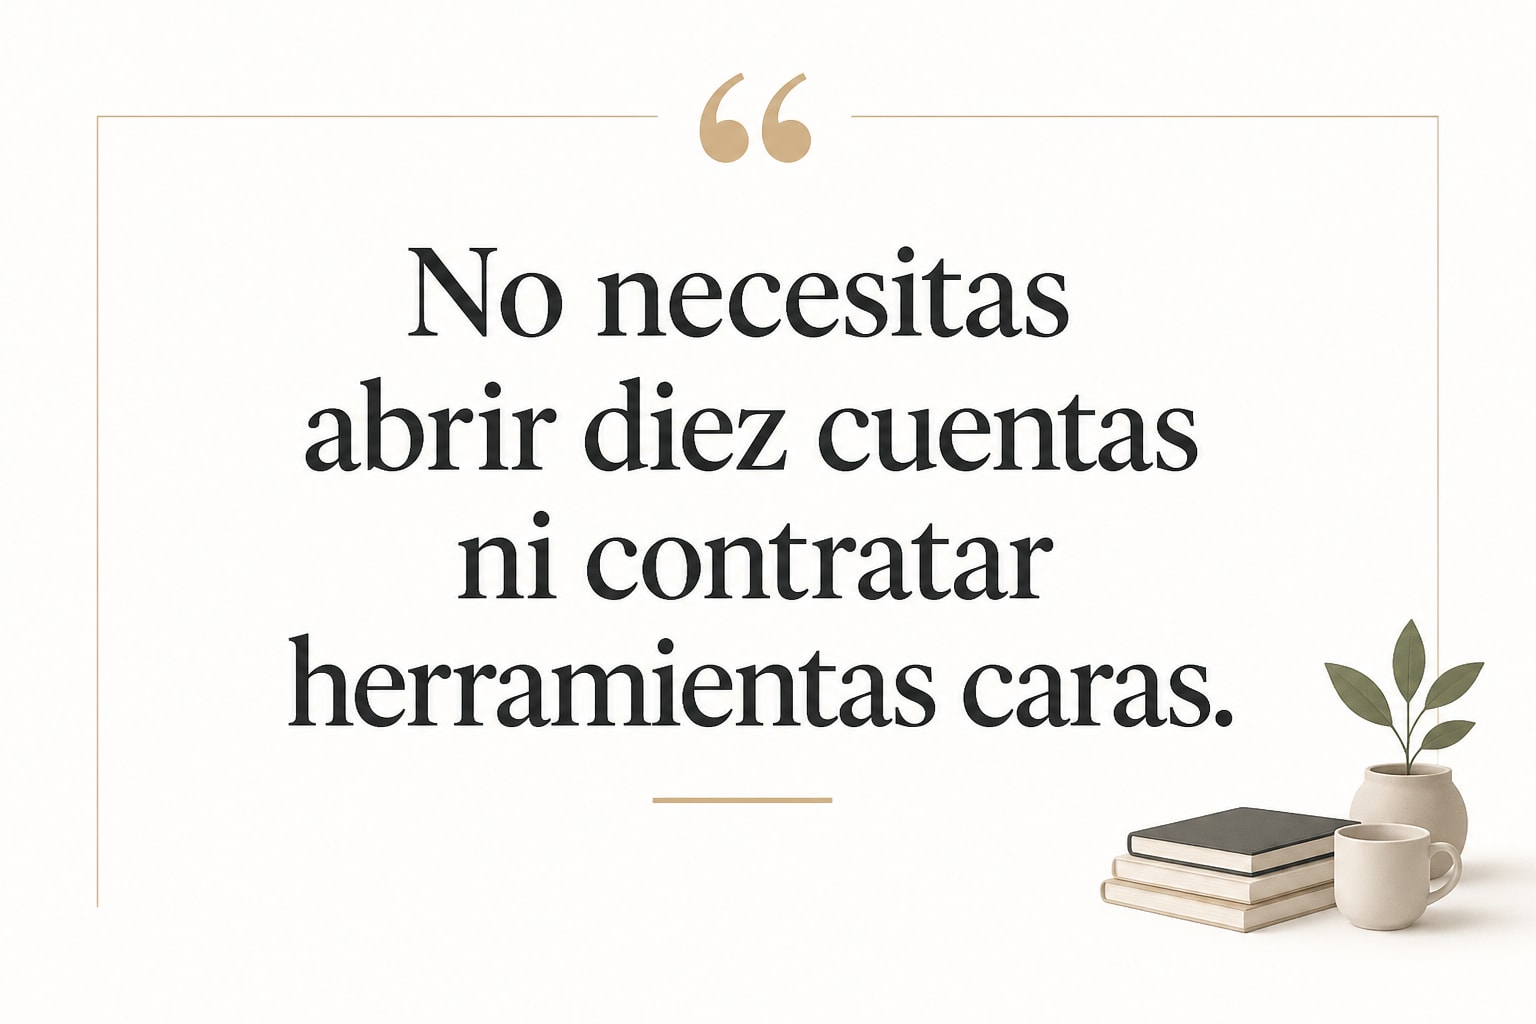
No necesitas abrir diez cuentas ni contratar herramientas caras. Necesitas que cada euro tenga una función antes de gastarlo. Esa disciplina reduce la ansiedad porque convierte un saldo ambiguo en dinero con un propósito definido.

Key insight about Por qué separar finanzas personales y negocio

La separación mejora la rentabilidad del negocio

Conocer los costes cambia la conversación

Muchos profesionales calculan su precio mirando lo que cobra la competencia o lo que creen que el cliente aceptará. Después olvidan incluir su tiempo no facturable, la formación, las vacaciones, las herramientas, las comisiones y los periodos sin trabajo.

Por qué separar finanzas personales y negocio statistics

Cuando los gastos personales no contaminan las cuentas, puedes analizar con mayor honestidad cuánto cuesta mantener la actividad. Entonces aparecen preguntas decisivas: ¿qué servicio aporta margen?, ¿qué cliente consume demasiadas horas?, ¿qué suscripción ya no tiene sentido?, ¿qué precio necesitas para pagarte de manera digna?

El beneficio no debe depender de tu sacrificio

Un negocio no es rentable porque consiga mantenerse abierto mientras tú trabajas sin descanso. Si para pagar tus facturas tienes que aceptar cualquier proyecto, responder a cualquier hora y renunciar siempre a tu propio descanso, existe un coste que también debe entrar en la cuenta.

La separación financiera te obliga a distinguir entre facturación y beneficio. Esa diferencia puede incomodar, pero es una incomodidad útil. Te permite ajustar precios, rechazar trabajos deficitarios y reservar recursos para crecer sin poner en riesgo tu casa.

La claridad financiera también reduce las deudas

El crédito no debe tapar una falta de control

Las personas endeudadas suelen vivir con varios calendarios superpuestos: cuotas personales, tarjetas, préstamos del negocio y pagos atrasados. Si además mezclan las cuentas, resulta difícil saber qué deuda está financiando una necesidad real y cuál solo está sosteniendo un nivel de gasto que los ingresos no pueden cubrir.

Separar no elimina automáticamente tus deudas. Sí permite verlas sin disfraces. Puedes calcular qué parte de tu ingreso personal está comprometida y qué parte del negocio necesita recuperarse antes de asumir nuevas obligaciones.

La deuda empresarial y la deuda personal requieren decisiones distintas

Una deuda contratada para adquirir una herramienta productiva puede tener una lógica diferente a una deuda usada para cubrir gastos domésticos durante meses. Ambas deben pagarse, pero no se analizan de la misma manera. Si las confundes, puedes sacrificar un negocio viable para solucionar un problema de consumo o, al contrario, poner tu economía familiar en peligro para mantener una actividad que no funciona.

En mi experiencia, la primera medida no consiste en buscar otra fuente de crédito. Consiste en conocer el flujo real de dinero, detener las fugas y acordar una cantidad de pago que puedas sostener. La honestidad financiera suele doler menos que la sorpresa de una nueva cuota imposible.

La separación construye libertad financiera

Controlar el dinero es recuperar tiempo

Cuando sabes cuánto produce tu negocio y cuánto necesitas para vivir, puedes tomar decisiones con más libertad. Tal vez quieras reducir horas, contratar ayuda, crear otra fuente de ingresos o conservar tu empleo mientras desarrollas una actividad propia. Ninguna de esas decisiones se puede valorar bien si el dinero está mezclado.

La libertad financiera no consiste solamente en ganar más. También implica saber qué parte de tus ingresos puedes conservar, invertir, amortizar o utilizar para crear nuevas oportunidades. Un emprendedor que gana más pero no controla sus salidas sigue dependiendo de cada próximo cobro.

El orden exterior necesita una mentalidad distinta

Las cuentas separadas son una herramienta. No sustituyen la disciplina ni corrigen por sí solas una mentalidad basada en la urgencia. Por eso, en mi formación sobre libertad financiera trabajo también la forma de pensar el dinero. El Proceso Prosperidad busca que pases de reaccionar ante cada problema a diseñar tu propia economía con decisiones conscientes.

La idea central es sencilla: controlar tus ingresos y tu tiempo empieza por dejar de tratar el dinero como una masa anónima. En la guía completa de libertad financiera, diversificación de ingresos y negocios online desde casa encontrarás otras decisiones relacionadas con la construcción de una economía más independiente.

Si eres emprendedor, empresario, autónomo, freelancer o empleado con proyectos paralelos, también puedes profundizar en finanzas personales para emprendedores y empleados. Yo recomiendo avanzar paso a paso: separar cuentas, asignar funciones, revisar cada mes y corregir sin esconder los datos.

FAQs sobre Por qué separar finanzas personales y negocio

¿Necesito separar las cuentas si todavía facturo poco?

Sí. Precisamente cuando facturas poco necesitas saber con exactitud qué ocurre. Una cuenta exclusiva puede ser sencilla y no tiene que implicar grandes costes. La separación temprana crea hábitos que serán mucho más difíciles de establecer cuando aumenten los ingresos, los clientes y las obligaciones.

¿Cuánto dinero debo transferirme desde el negocio?

Empieza con una cantidad que tu negocio pueda sostener después de cubrir costes, impuestos y reservas básicas. Revisa esa cifra con una frecuencia definida, por ejemplo cada tres meses. Si retiras dinero según la urgencia del día, nunca sabrás cuál es tu verdadera capacidad personal ni la rentabilidad de tu actividad.

El orden financiero empieza con una separación clara

Separar finanzas personales y negocio no te aleja del dinero: te permite verlo de frente. Protege tu liquidez, aclara tus precios, limita el uso impulsivo de la deuda y te ayuda a decidir qué clase de vida quieres construir.

Empieza hoy con dos cuentas, una cantidad personal definida y una revisión honesta de tus números. No esperes a ganar más para ordenar tu economía. El orden es una de las condiciones que hacen posible ganar, conservar y dirigir mejor el dinero.

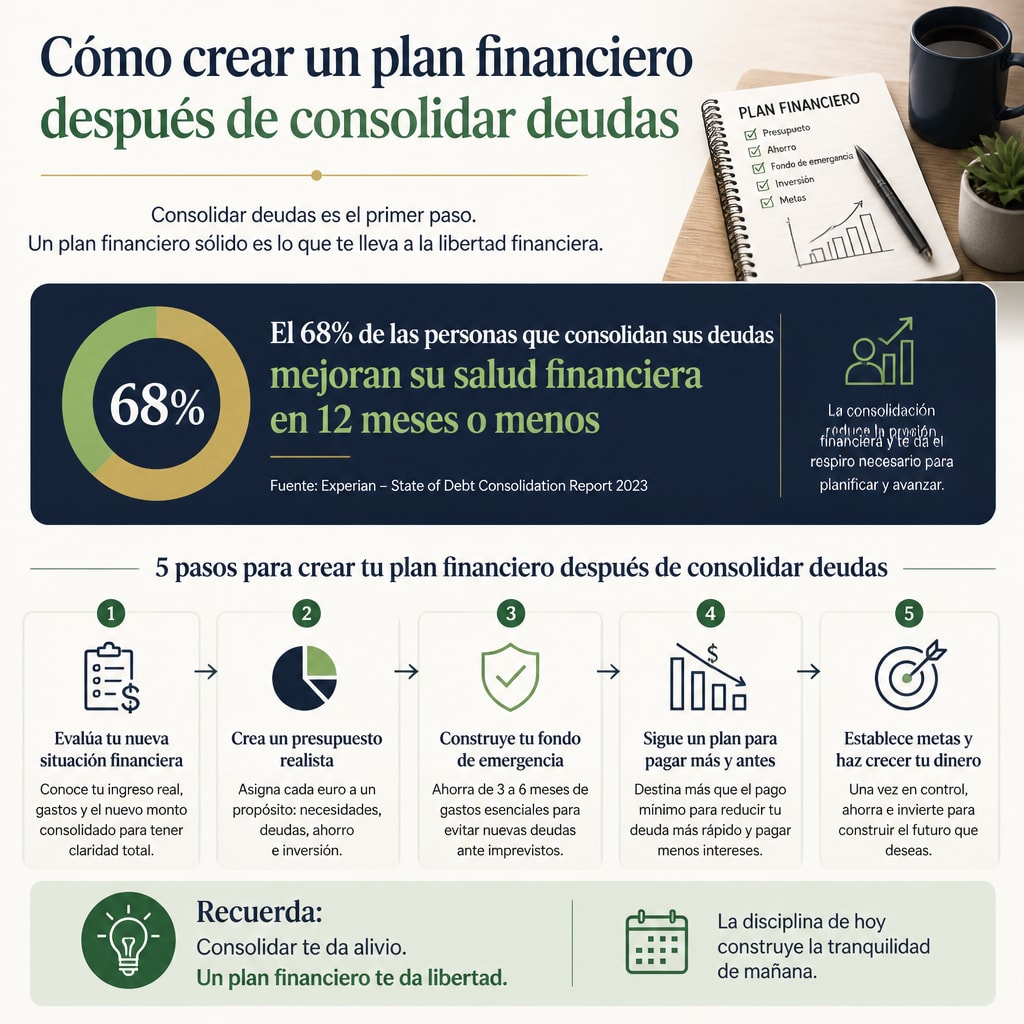
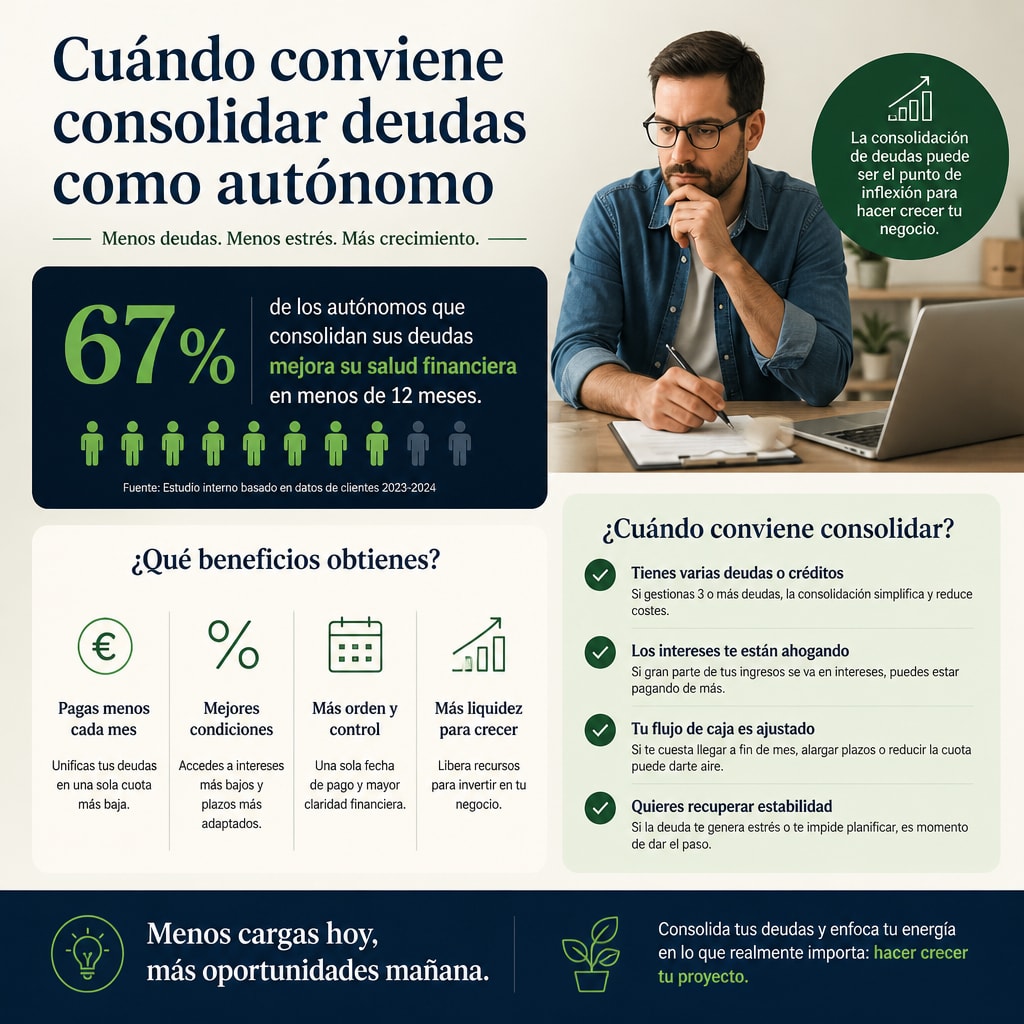
Crear un plan financiero después de consolidar deudas no consiste únicamente en celebrar que ahora pagas una sola cuota. Consiste en decidir qué harás con tu dinero cuando la presión disminuya, porque una deuda reorganizada sigue siendo una obligación y puede volver a crecer si no cambias tus hábitos. Para un emprendedor, un autónomo, un empleado o un empresario, este momento abre una posibilidad concreta: recuperar margen, ordenar la economía y construir una dirección propia.

He visto que muchas personas consolidan sus deudas, sienten alivio durante unas semanas y después repiten el mismo patrón. El problema no era solo el número de acreedores. También faltaban un sistema, límites claros y una forma distinta de entender los ingresos. Por eso recomiendo actuar en este orden: conocer la nueva realidad financiera, proteger el flujo de efectivo, crear reservas y convertir una parte del dinero en capacidad de crecimiento.

Empieza por conocer tu nueva realidad financiera

Calcula el coste real de la consolidación

Reúne el contrato, el cuadro de amortización y los recibos de la nueva deuda. Anota el importe pendiente, el tipo de interés, el plazo, la comisión de apertura si existe y el coste total previsto. Una cuota mensual más baja puede esconder un plazo más largo y, por tanto, un desembolso final mayor. No juzgues la operación solo por lo que sale de tu cuenta cada mes.

Después, suma tus ingresos netos habituales y separa los que son estables de los que dependen de clientes, ventas o proyectos. Si trabajas por cuenta propia, utiliza una media prudente y no el mejor mes del año. La parte variable debe tratarse con respeto: puede acelerar tus objetivos, pero no debería sostener gastos fijos imprescindibles.

Define una cifra de seguridad

Tu primera cifra importante no es cuánto puedes gastar, sino cuánto necesitas para funcionar sin pedir más crédito. Incluye vivienda, suministros, alimentación, transporte, seguros, impuestos, herramientas de trabajo y la cuota consolidada. Esta suma representa el suelo de tu economía. Mientras no la conozcas, cualquier presupuesto será una conjetura.

Si deseas ampliar tu contexto sobre independencia económica, puedes consultar esta guía completa de libertad financiera, diversificación de ingresos y negocios online desde casa. La libertad no empieza cuando ganas una cantidad extraordinaria, sino cuando comprendes con precisión qué debe hacer cada euro.

Guide to Cómo crear un plan financiero después de consolidar deudas

Construye un presupuesto que puedas mantener

Asigna el dinero antes de recibirlo

Un presupuesto útil no te castiga ni pretende que vivas como si no tuvieras necesidades. Ordena tus prioridades antes de que el dinero desaparezca. En mi experiencia, funciona mejor dividir los ingresos en cuentas o apartados con un propósito definido: gastos esenciales, impuestos, deuda, reserva y crecimiento personal o profesional.

Para empezar, puedes utilizar esta secuencia:

  • Separa primero los impuestos y las obligaciones ineludibles.
  • Aparta la cuota de consolidación en cuanto recibas tus ingresos.
  • Cubre los gastos básicos con una cantidad mensual realista.
  • Destina una suma fija a la reserva, aunque al principio sea modesta.
  • Utiliza el excedente para reducir deuda o aumentar tu capacidad de generar ingresos.

La cantidad exacta dependerá de tu situación. Un emprendedor con ingresos irregulares necesitará una reserva mayor que alguien con nómina estable, mientras que un autónomo debe recordar que el dinero cobrado no siempre es dinero disponible. Parte pertenece a Hacienda, a proveedores o a futuros meses de menor actividad.

Evita confundir alivio con capacidad de gasto

La consolidación puede liberar dinero cada mes. Ese margen no es una invitación automática a elevar tu nivel de vida. Durante los primeros meses, considera que ese importe tiene una misión: estabilizarte. Si lo gastas en compras, viajes o nuevas cuotas, habrás cambiado la forma de la deuda, pero no su causa.

Key insight about Cómo crear un plan financiero después de consolidar deudas

Revisa el presupuesto una vez al mes y realiza una revisión más profunda cada trimestre. Pregúntate qué gasto aumentó, qué ingreso fue excepcional y qué decisión te acercó realmente a una economía más sólida.

Crea una reserva antes de acelerar los objetivos

Protege tu economía contra los imprevistos

Una reparación, una enfermedad, un cliente que se retrasa o una caída de ventas pueden obligarte a utilizar la tarjeta si no tienes liquidez. La reserva no pretende producir una rentabilidad espectacular. Su función es evitar que un problema puntual se transforme en otra deuda.

Cómo crear un plan financiero después de consolidar deudas statistics

Comienza con una cantidad pequeña pero automática. Cuando recibas ingresos extraordinarios, como una bonificación, una factura importante o una venta excepcional, decide por adelantado qué parte irá a la reserva. No dependas de la voluntad del momento, porque el dinero sin destino suele encontrar uno rápidamente.

Separa la reserva personal de la profesional

Si tienes un negocio, mantén apartados distintos para tu vida personal, los gastos de la actividad y los impuestos. Mezclarlo todo genera una falsa sensación de abundancia. Puedes creer que tienes dinero para vivir cuando en realidad debes pagar a proveedores o cubrir una obligación fiscal.

Recomiendo establecer una remuneración personal fija siempre que sea posible. Así dejas de retirar dinero del negocio de forma improvisada y puedes medir si la actividad genera beneficios de verdad. Para ampliar tus decisiones sobre deudas, ingresos y recuperación económica, revisa también esta información sobre consolidación de deudas para personas endeudadas.

Decide cómo utilizar el dinero liberado

Prioriza según el riesgo, no según la emoción

Cuando la cuota consolidada deja un margen mensual, tienes varias opciones: aumentar la reserva, amortizar anticipadamente, invertir en formación o mejorar una actividad que ya produce ingresos. No hay una respuesta idéntica para todos. Si todavía careces de liquidez, la reserva suele ser prioritaria. Si ya tienes protección suficiente y el coste de la deuda es elevado, una amortización adicional puede tener sentido.

Antes de invertir, entiende qué estás comprando, qué riesgo asumes y cuándo podrías necesitar el dinero. No conviertas la urgencia por recuperar tiempo en otra decisión impulsiva. La inversión no corrige un presupuesto desequilibrado ni sustituye a una fuente de ingresos estable.

Invierte en capacidad de generar más

Para un profesional independiente, una herramienta que reduce horas administrativas puede ser más valiosa que una compra de consumo. Para un emprendedor, una mejora en ventas, atención al cliente o distribución puede producir un retorno más comprensible que seguir buscando oportunidades aleatorias. Para un empleado, una especialización aplicable puede abrir una vía de ingresos complementarios.

Mi criterio es sencillo: el dinero liberado debe comprar tranquilidad o capacidad. Si no cumple ninguna de esas dos funciones, probablemente solo está financiando una gratificación momentánea.

Convierte el plan en una práctica de libertad financiera

Define objetivos que puedan comprobarse

Decir que quieres ser libre financieramente es inspirador, pero todavía no guía tus decisiones. Conviene traducirlo a metas verificables: cancelar una parte concreta del saldo, reunir una reserva determinada, conseguir un número de clientes recurrentes o cubrir un porcentaje de tus gastos con ingresos distintos de tu actividad principal.

El objetivo no debe depender de una fantasía de ingresos ilimitados. Debe apoyarse en acciones que puedas repetir. Cada semana puedes revisar propuestas enviadas, facturas cobradas, gastos evitables y horas dedicadas a crear nuevas oportunidades. Cada mes puedes comparar tu patrimonio neto y tu saldo de deuda con el mes anterior.

Trabaja también tu mentalidad financiera

Un plan se rompe cuando sigues interpretando el dinero desde el miedo, la escasez o la improvisación. Por eso he desarrollado el Proceso Prosperidad, una formación en vídeo de finanzas personales para libertad financiera. Su propósito es ayudarte a controlar mejor tus ingresos y tu tiempo, y a diseñar una economía que no dependa únicamente de la suerte o de un salario.

La propuesta parte de una idea exigente: no basta con conocer conceptos financieros; hay que aplicarlos con compromiso y disciplina. El Proceso Prosperidad trabaja la mentalidad ganadora MenteRica frente a la mentalidad perdedora MentePobre, para que tus decisiones económicas dejen de estar gobernadas por la reacción inmediata. No promete resultados sin trabajo. Te ofrece una plantilla de acción para construirlos con mayor claridad.

Si ya has leído El Código del Dinero, encontrarás en esta formación nuevas revelaciones y una aplicación práctica que va más allá de la lectura. En un entorno donde los ingresos pueden cambiar con rapidez, aprender a diseñar tu propia economía es una responsabilidad, pero también una oportunidad.

FAQs for Cómo crear un plan financiero después de consolidar deudas

¿Cuándo puedo empezar a invertir después de consolidar mis deudas?

Primero confirma que puedes pagar la nueva cuota sin recurrir a más crédito y reúne una reserva básica. Después analiza el coste de la deuda, tu estabilidad de ingresos y el riesgo de la inversión. Si tu economía todavía es frágil, crear liquidez y reducir obligaciones puede ser más sensato que buscar rentabilidad.

¿Qué hago si mis ingresos cambian cada mes?

Presupuesta con el ingreso más prudente que puedas sostener y utiliza los meses buenos para reforzar impuestos, reserva y amortización. No conviertas una factura excepcional en un gasto permanente. Cuando tu actividad crezca, aumenta tus objetivos de forma gradual y conserva un margen para los meses débiles.

Tu siguiente etapa financiera empieza con una decisión concreta

Consolidar deudas puede darte espacio, pero solo un plan convierte ese espacio en progreso. Conoce tu coste real, separa tus obligaciones, crea una reserva y asigna cada excedente a tranquilidad o capacidad de generar ingresos. Yo recomiendo revisar estas decisiones con regularidad y no esperar a sentirte nuevamente atrapado.

Tu economía no tiene por qué quedar definida por las deudas que acumulaste. Puede empezar a definirse por las decisiones que tomas después de ellas.

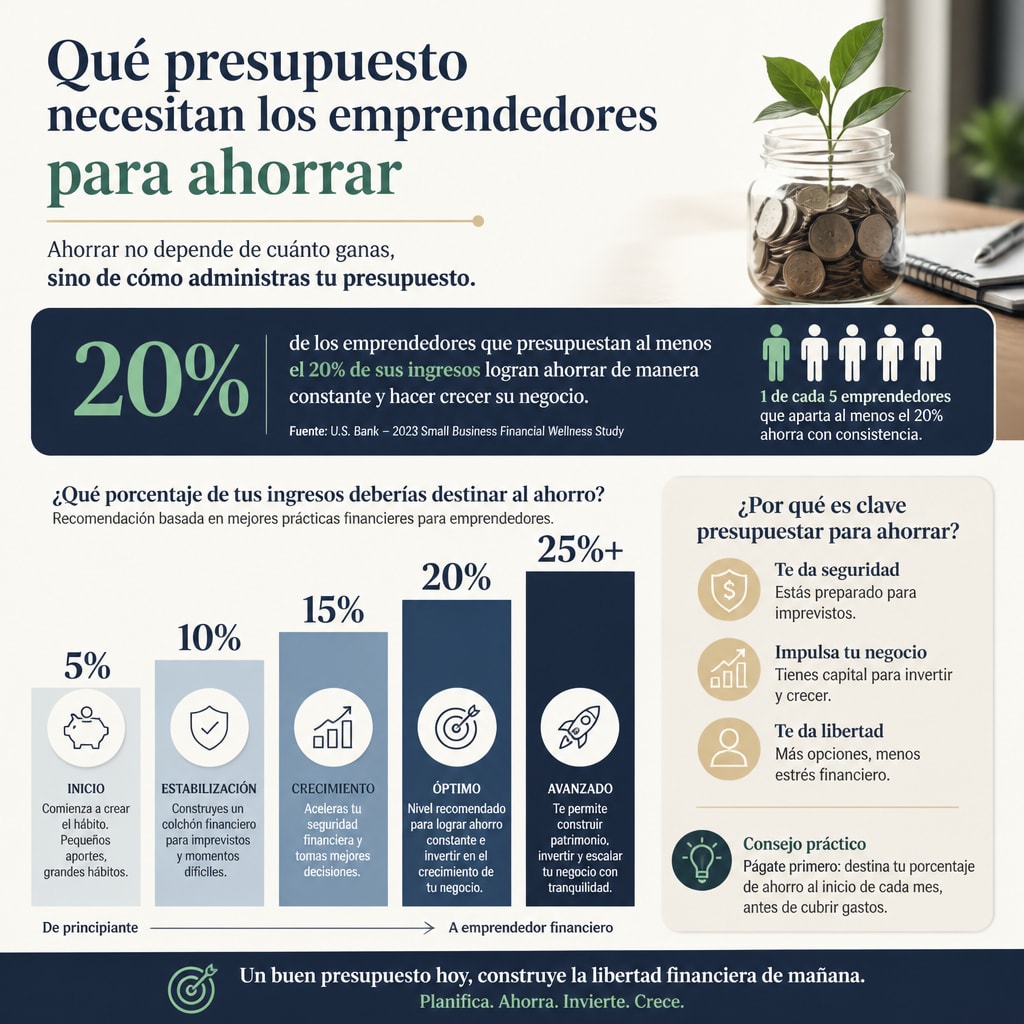
Qué presupuesto necesitan los emprendedores para ahorrar es una pregunta menos sencilla de lo que parece, porque un emprendedor no siempre recibe la misma cantidad cada mes. Un autónomo puede facturar mucho en una semana y quedarse sin cobros durante la siguiente; un empresario puede tener beneficios sobre el papel y, aun así, sufrir tensión de tesorería; un freelancer puede confundir ingresos con dinero disponible. Ahorrar exige separar esas realidades.

En mi experiencia, el problema rara vez consiste únicamente en ganar poco. Con frecuencia, el dinero entra sin un destino definido, se mezcla con los gastos del negocio y desaparece antes de que la persona pueda decidir qué hacer con él. Por eso, el presupuesto adecuado no es una cifra universal. Es un sistema que protege tu vida, sostiene tu actividad y te permite construir libertad financiera sin depender de un mes excepcional.

El presupuesto empieza por tu coste de vida real

Antes de hablar de porcentajes, necesitas conocer cuánto cuesta mantener tu vida sin adornos. No hablo de lo que te gustaría gastar, sino de lo que necesitas para vivir con dignidad y cumplir tus compromisos. Esa cantidad constituye tu base personal.

Incluye vivienda, alimentación, suministros, transporte, seguros, cuotas, educación, salud y pagos mínimos de deudas. También debes contemplar gastos anuales que suelen presentarse como sorpresas: impuestos, reparaciones, matrículas, revisiones del vehículo o renovaciones profesionales. Si no los divides entre doce meses, acabarán desordenando cualquier plan.

Separa tu vida del dinero del negocio

Una cuenta para la actividad y otra para tus gastos personales no son un lujo administrativo. Son una frontera mental y financiera. Cuando utilizas la misma tarjeta para comprar material de trabajo, pagar el supermercado y salir a cenar, pierdes la capacidad de saber si tu negocio te sostiene o si lo estás financiando con tu vida personal.

Yo recomiendo asignarte una cantidad mensual, aunque al principio sea modesta. Esa cantidad debe salir de una planificación basada en los cobros previsibles, no de la facturación bruta. El dinero que pertenece a impuestos, proveedores o colaboradores no es tuyo. Tampoco lo es el que necesitas para que el negocio siga funcionando.

Guide to Qué presupuesto necesitan los emprendedores para ahorrar

La cifra de ahorro debe adaptarse a tus ingresos

Un empleado con nómina estable puede fijar una transferencia automática el día después de cobrar. Un emprendedor necesita más prudencia. Si tus ingresos cambian, también debe cambiar la forma de ahorrar. La meta no es repetir una cifra idéntica cada mes, sino mantener el hábito y proteger la continuidad.

Como punto de partida, puedes distribuir cada cobro en varias partes: obligaciones fiscales, costes del negocio, remuneración personal, ahorro de seguridad y crecimiento. No existe un reparto perfecto para todos. Una empresa joven con inversión necesaria no puede actuar igual que un freelancer con gastos mínimos y clientes recurrentes.

Para algunos profesionales, ahorrar un cinco por ciento de lo que reciben será razonable durante los primeros meses. Otros podrán reservar un quince o un veinte por ciento. Lo decisivo es no prometer una cantidad que te obligue a endeudarte para llegar a fin de mes. Un ahorro que después recuperas usando crédito no es ahorro: es un desplazamiento temporal del problema.

Calcula sobre el dinero que realmente puedes utilizar

Si facturas 4.000 euros y tienes 1.000 euros de impuestos pendientes, 800 euros de costes operativos y 500 euros comprometidos con proveedores, tu capacidad no se calcula sobre los 4.000. El dinero disponible es el que queda después de atender esas responsabilidades.

Key insight about Qué presupuesto necesitan los emprendedores para ahorrar

Esta distinción parece elemental, pero cambia muchas decisiones. Te impide comprar desde la euforia de una buena venta y te obliga a mirar el flujo de caja. Si quieres profundizar en la relación entre ingresos, decisiones y libertad financiera, puedes consultar esta Guía completa de libertad financiera, diversificación de ingresos y negocios online desde casa.

Primero crea un colchón, después busca rendimiento

El emprendedor necesita un margen mayor que quien depende de una nómina completamente estable. No porque deba vivir con miedo, sino porque sus ingresos y sus gastos pueden cambiar con rapidez. Un cliente que se retrasa, una baja médica o una herramienta que deja de funcionar pueden alterar el mes entero.

Qué presupuesto necesitan los emprendedores para ahorrar statistics

Tu primer objetivo debería ser reunir una reserva para los imprevistos esenciales. La cantidad exacta depende de tus cargas familiares, tus deudas, la estabilidad de tus clientes y la facilidad con la que podrías generar ingresos alternativos. No es igual trabajar con contratos largos que depender de encargos aislados.

Ordena el ahorro por niveles

Yo suelo plantearlo en tres niveles. El primero cubre una emergencia inmediata y evita recurrir a una tarjeta. El segundo protege varios meses de gastos personales y profesionales básicos. El tercero se destina a proyectos, inversión o expansión, siempre después de que la base esté razonablemente cubierta.

El orden importa. Invertir mientras no puedes pagar una reparación urgente te deja expuesto a vender en mal momento o a pedir dinero caro. La rentabilidad potencial no compensa una falta de liquidez que te obliga a tomar decisiones desesperadas.

  • Calcula tus gastos personales imprescindibles.
  • Calcula los costes mínimos para mantener tu actividad.
  • Separa impuestos y compromisos antes de asignarte dinero.
  • Construye una reserva accesible y sin riesgo innecesario.
  • Destina a inversión solo el dinero que no necesitarás pronto.

Para organizar esta base con más criterio, también conviene conocer los principios de las Finanzas personales para emprendedores y empleados. La disciplina financiera no consiste en privarte de todo, sino en decidir con antelación qué función tendrá cada euro.

Las deudas cambian la prioridad del presupuesto

Si estás endeudado, la pregunta no es simplemente cuánto puedes ahorrar. Debes decidir qué combinación de reserva y amortización evita que el problema siga creciendo. Cancelar una deuda con un interés elevado puede ofrecerte una mejora segura, mientras que una inversión no garantiza resultados.

Aun así, vaciar por completo tu cuenta para pagar una deuda puede ser imprudente si no conservas ningún margen. Un imprevisto te llevaría a pedir crédito de nuevo. Por eso, suele tener sentido crear una pequeña reserva inicial y después atacar las obligaciones más costosas o peligrosas para tu estabilidad.

No confundas facturación con prosperidad

Hay emprendedores que celebran cada aumento de ventas y, sin embargo, no aumentan su patrimonio. Suben los gastos, contratan antes de tiempo, compran herramientas innecesarias y elevan su nivel de vida. El resultado es una actividad más grande, pero una persona más vulnerable.

La prosperidad no se mide solo por lo que entra. Se refleja en lo que conservas, en la capacidad de responder ante un problema y en el grado de libertad con el que puedes elegir tus próximos pasos. Si las deudas consumen casi todo tu margen, el presupuesto debe centrarse primero en recuperar oxígeno.

Convierte el presupuesto en una práctica mensual

Un presupuesto abandonado en una hoja de cálculo no cambia tu economía. Necesitas revisarlo con una frecuencia concreta. Yo recomiendo dedicar un momento fijo cada semana a comprobar cobros, pagos próximos y saldo disponible. Una revisión más amplia al final del mes te permitirá comparar lo que planeaste con lo que realmente ocurrió.

Cuando tus ingresos sean variables, utiliza una cifra prudente para organizar tu vida. Puedes basarte en un promedio conservador de los últimos meses, pero no incluyas operaciones extraordinarias como si fueran normales. Los meses buenos deben fortalecer tu reserva, cubrir impuestos y preparar los meses débiles.

El presupuesto también debe aumentar tus ingresos

Ahorrar tiene un límite cuando solo reduces gastos. Llega un momento en que necesitas mejorar tus precios, buscar clientes más adecuados, crear una nueva fuente de ingresos o desarrollar una oferta que no dependa únicamente de tus horas. Esa parte exige formación, análisis y disciplina, no fantasías de dinero rápido.

El Proceso Prosperidad que enseño en mi formación de finanzas personales parte de una idea sencilla: controlar tus ingresos y tu tiempo es el primer resultado de una economía diseñada con intención. La mentalidad MenteRica no consiste en gastar sin medida, sino en dejar de actuar desde la escasez y aprender a asignar recursos con una visión más amplia. El método requiere compromiso y disciplina; no sustituye el trabajo, la planificación ni la responsabilidad.

La formación amplía algunas revelaciones que muchas personas conocieron inicialmente a través de El Código del Dinero. Mi propósito es que puedas llevar esas ideas a decisiones concretas: cuánto conservar, cuánto destinar al negocio, qué deuda atender y qué ingresos desarrollar.

FAQs for Qué presupuesto necesitan los emprendedores para ahorrar

¿Qué porcentaje debería ahorrar un emprendedor cada mes?

No hay un porcentaje válido para todos. Empieza con una cantidad que puedas mantener después de cubrir impuestos, costes profesionales, gastos básicos y pagos mínimos de deuda. Puede ser un cinco por ciento al principio y aumentar cuando tus ingresos sean más estables. La regularidad y la honestidad con tus cifras importan más que perseguir un porcentaje ideal.

¿Debo ahorrar o pagar mis deudas primero?

Normalmente conviene crear una reserva inicial pequeña para no volver a utilizar crédito ante cualquier imprevisto. Después, compara el coste de tus deudas con el rendimiento razonable de cualquier inversión y prioriza las obligaciones más caras o perjudiciales. No te quedes sin liquidez por pagar una deuda si eso te deja completamente expuesto.

Tu presupuesto debe comprarte libertad

El presupuesto que necesita un emprendedor no es el que permite aparentar prosperidad durante un buen mes. Es el que mantiene tu vida, protege tu actividad, reduce tu dependencia de la deuda y crea opciones para el futuro. Empieza por conocer tu coste real, separa el dinero por funciones y revisa tus decisiones antes de que el mercado las imponga por ti.

Ahorrar no significa esperar a que sobre algo. Significa reservar primero una parte de los recursos que recibes y construir, paso a paso, una economía que responda a tus objetivos. Cuando sabes cuánto necesitas y para qué trabaja cada euro, dejas de improvisar. Ahí comienza una libertad financiera más concreta, más sobria y mucho más posible.

Cómo funciona la consolidación de deudas personales es una pregunta decisiva cuando varias cuotas, tarjetas y préstamos empiezan a consumir tus ingresos antes de que puedas utilizarlos. Si eres autónomo, freelancer, empresario o empleado, el problema no consiste únicamente en deber dinero: consiste en haber perdido claridad sobre cuánto debes, a quién y bajo qué condiciones.

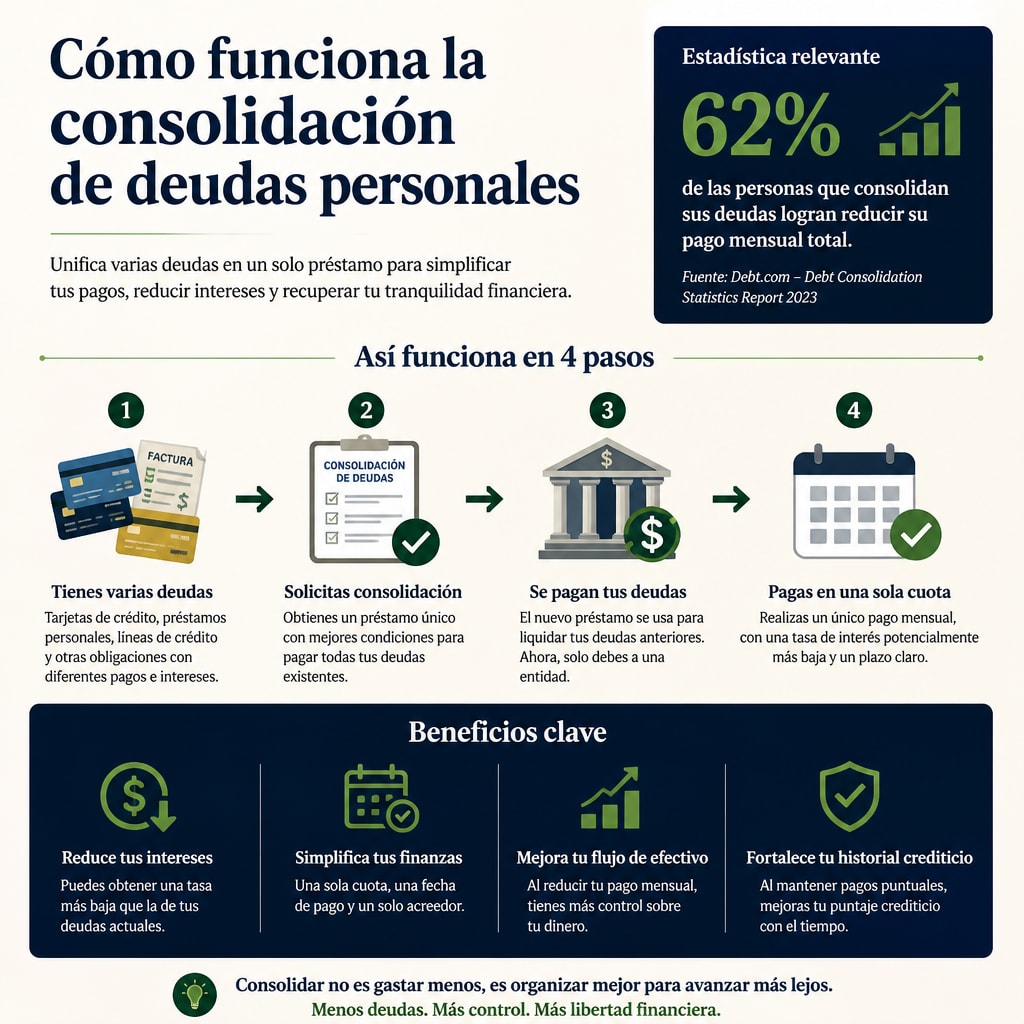
La consolidación reúne varias deudas en una sola obligación, normalmente mediante un nuevo préstamo con una cuota única y un plazo diferente. Puede reducir la presión mensual, pero no borra la deuda ni convierte automáticamente una mala decisión financiera en una buena. En mi experiencia, solo funciona cuando se acompaña de un cambio concreto en la forma de gastar, cobrar, reservar y decidir.

Qué significa consolidar deudas personales

Una sola cuota en lugar de varias obligaciones

Imagina que pagas una tarjeta, un crédito personal, una línea de financiación y una compra aplazada. Cada deuda tiene su fecha, su tipo de interés, sus comisiones y sus consecuencias si te retrasas. Consolidar significa solicitar una nueva financiación para cancelar esas obligaciones y quedarte con un único pago mensual.

La entidad puede ofrecerte un interés menor, un plazo más largo o ambas cosas. La cuota suele parecer más manejable porque el importe se distribuye durante más meses. Sin embargo, una cuota menor no siempre significa pagar menos. Si el plazo se amplía demasiado, el coste total puede aumentar aunque cada recibo mensual sea más cómodo.

No es lo mismo consolidar que renegociar

También puedes negociar directamente con tus acreedores una reducción temporal de la cuota, una ampliación del plazo o una modificación de las condiciones. En otros casos, se estudian soluciones legales de segunda oportunidad, especialmente cuando la persona no puede atender sus obligaciones de forma estable. Las normas dependen del país y de tu situación, así que conviene revisar cada alternativa con un profesional independiente antes de firmar.

Si quieres ordenar este asunto dentro de una estrategia más amplia, puedes consultar la Guía completa de libertad financiera, diversificación de ingresos y negocios online desde casa. La consolidación puede aliviar una urgencia, pero la libertad financiera exige construir un sistema que no dependa continuamente del crédito.

Guide to Cómo funciona la consolidación de deudas personales

Cuándo puede tener sentido para ti

Cuando el problema es la dispersión y no la falta absoluta de ingresos

La consolidación puede ser razonable si tienes ingresos relativamente previsibles, varias deudas caras y capacidad real para pagar una cuota unificada. Un empleado con nómina estable puede valorar una operación distinta a la de un autónomo cuyos ingresos cambian cada mes. Un empresario también debe separar con rigor sus obligaciones personales de las de su negocio.

Para un freelancer, el análisis debe hacerse con el promedio prudente de sus cobros, no con el mejor mes del año. Si en enero facturas mucho y en febrero casi nada, una cuota que solo puedes pagar en los meses buenos no es una solución: es una nueva fuente de tensión.

Las señales que exigen cautela

Yo tendría especial cuidado si necesitas pedir dinero nuevo para pagar gastos básicos, si ya has incumplido varias cuotas o si la operación exige poner tu vivienda como garantía. También desconfiaría de cualquier promesa de cancelar tus deudas sin explicar el coste, el contrato, las consecuencias fiscales o el efecto sobre tu historial crediticio.

  • No aceptes una cuota sin conocer el coste total.
  • Comprueba si existen comisiones de apertura, cancelación o intermediación.
  • Pregunta qué ocurre si tus ingresos bajan durante varios meses.
  • Evita volver a utilizar las tarjetas canceladas para cubrir gastos habituales.
  • Compara la oferta con una negociación directa y con asesoramiento independiente.

Cómo se calcula si la operación te conviene

Compara el coste total y no solo el recibo mensual

Antes de decidir, anota el saldo pendiente de cada deuda, el tipo de interés, las comisiones y los meses que faltan. Después compara esa suma con el coste total de la nueva financiación. Debes incluir intereses, seguros vinculados, gastos de apertura y cualquier servicio añadido.

Cómo funciona la consolidación de deudas personales statistics

Una fórmula sencilla consiste en calcular cuánto pagarías si mantuvieras las deudas actuales y cuánto pagarías con la consolidación. La diferencia mensual importa, pero también importa el total que saldrá de tu bolsillo hasta la última cuota. Una reducción de 300 euros al mes puede parecer excelente, aunque quizá estés pagando durante cuatro años más.

La estabilidad de tus ingresos cambia la decisión

Yo separaría tus ingresos en tres niveles: el mínimo que puedes prever, el promedio razonable y el mejor escenario. La cuota consolidada debería poder pagarse con el nivel mínimo o, como poco, con el promedio más prudente. Si necesitas que cada cliente pague a tiempo, que el negocio crezca y que no aparezca ningún gasto inesperado, la operación es demasiado frágil.

También debes reservar una cantidad para impuestos si trabajas por cuenta propia. Mezclar el dinero destinado a Hacienda con el dinero disponible para pagar deudas produce una falsa sensación de solvencia. El calendario financiero debe contemplar impuestos, alquiler, suministros, alimentación, seguros y meses de menor facturación.

Qué riesgos debes controlar después de consolidar

La deuda puede volver si no cambias el comportamiento

El riesgo más frecuente es cancelar las tarjetas y volver a usarlas poco después. Entonces terminas con una cuota nueva y otra vez con saldos pendientes. La consolidación ha reducido la presión durante un tiempo, pero no ha resuelto la causa.

Por eso recomiendo retirar del uso diario las líneas de crédito que provocaron el problema. No siempre es necesario cerrarlas todas, pero sí debes impedir que formen parte de tu presupuesto normal. El crédito puede servir para una decisión planificada; no debería financiar la compra habitual de comida, combustible o herramientas que tu actividad no puede sostener.

El plazo largo puede ocultar un coste elevado

Un plazo más largo te da oxígeno, pero también mantiene la obligación durante más tiempo. Si además la tasa es variable, tu cuota podría cambiar. Lee las condiciones sobre revisiones, retrasos, amortizaciones anticipadas y garantías. Una promesa verbal no sustituye al contrato.

En este punto, la educación financiera deja de ser una idea abstracta. Mi formación en vídeo sobre el Proceso Prosperidad está pensada para ayudarte a observar tus ingresos, tu tiempo y tus decisiones con una mentalidad más disciplinada. No presento el método como una fórmula mágica: requiere compromiso, seguimiento y aplicación constante. La finalidad es que dejes de reaccionar ante cada vencimiento y empieces a diseñar tu propia economía.

Cómo convertir la consolidación en un plan financiero

Ordena tu dinero antes de buscar otra solución

Durante treinta días registra todos tus cobros y pagos, incluidos los pequeños. Separa los gastos esenciales de los que pueden reducirse, y distingue las obligaciones personales de las profesionales. Si tienes un negocio, establece una cantidad fija para tus gastos personales en lugar de retirar dinero sin criterio.

Después crea un calendario de vencimientos y una reserva mínima. No necesitas empezar con una cifra perfecta. Necesitas una cantidad que puedas mantener incluso en un mes débil. Cada pago puntual y cada euro reservado recuperan una parte del control que la deuda había tomado.

Define qué harás con el dinero que libere la nueva cuota

Si la consolidación reduce tu pago mensual, decide por adelantado el destino de esa diferencia. Puede servir para formar un fondo de emergencia, amortizar anticipadamente o cubrir impuestos futuros. Si simplemente aumenta tu consumo, la mejora desaparecerá.

Para conocer más recursos aplicados a personas con obligaciones financieras y presión sobre sus ingresos, puedes revisar Consolidación de deudas para personas endeudadas. Allí la cuestión central no es encontrar una salida rápida, sino evaluar qué alternativa puedes sostener sin volver a depender del crédito.

FAQs for Cómo funciona la consolidación de deudas personales

¿La consolidación de deudas reduce siempre lo que voy a pagar?

No. Puede reducir la cuota mensual, pero el coste total puede aumentar si el plazo es más largo o si existen comisiones y seguros asociados. Antes de firmar, compara el importe total de ambas opciones y revisa las condiciones completas del contrato.

¿Puedo consolidar deudas si soy autónomo o freelancer?

Es posible, pero la entidad estudiará la estabilidad de tus ingresos, tu historial de pagos y tu capacidad demostrable. Prepara declaraciones, facturas, movimientos bancarios y una previsión prudente. No calcules la cuota basándote en el mejor mes, sino en el ingreso que puedas sostener con mayor seguridad.

La consolidación debe devolverte el control

Consolidar deudas personales puede ser una herramienta útil cuando reduce la dispersión, mejora la previsión y encaja con tus ingresos reales. No es una solución definitiva si sigues gastando por encima de lo que cobras o si utilizas nuevo crédito para cubrir necesidades ordinarias.

Yo empezaría por los números, continuaría con una comparación honesta y solo después tomaría una decisión. La verdadera mejora aparece cuando una cuota más ordenada se une a una mentalidad financiera disciplinada. Entonces dejas de vivir pendiente del próximo vencimiento y comienzas a recuperar el control de tus ingresos, tu tiempo y tus decisiones.

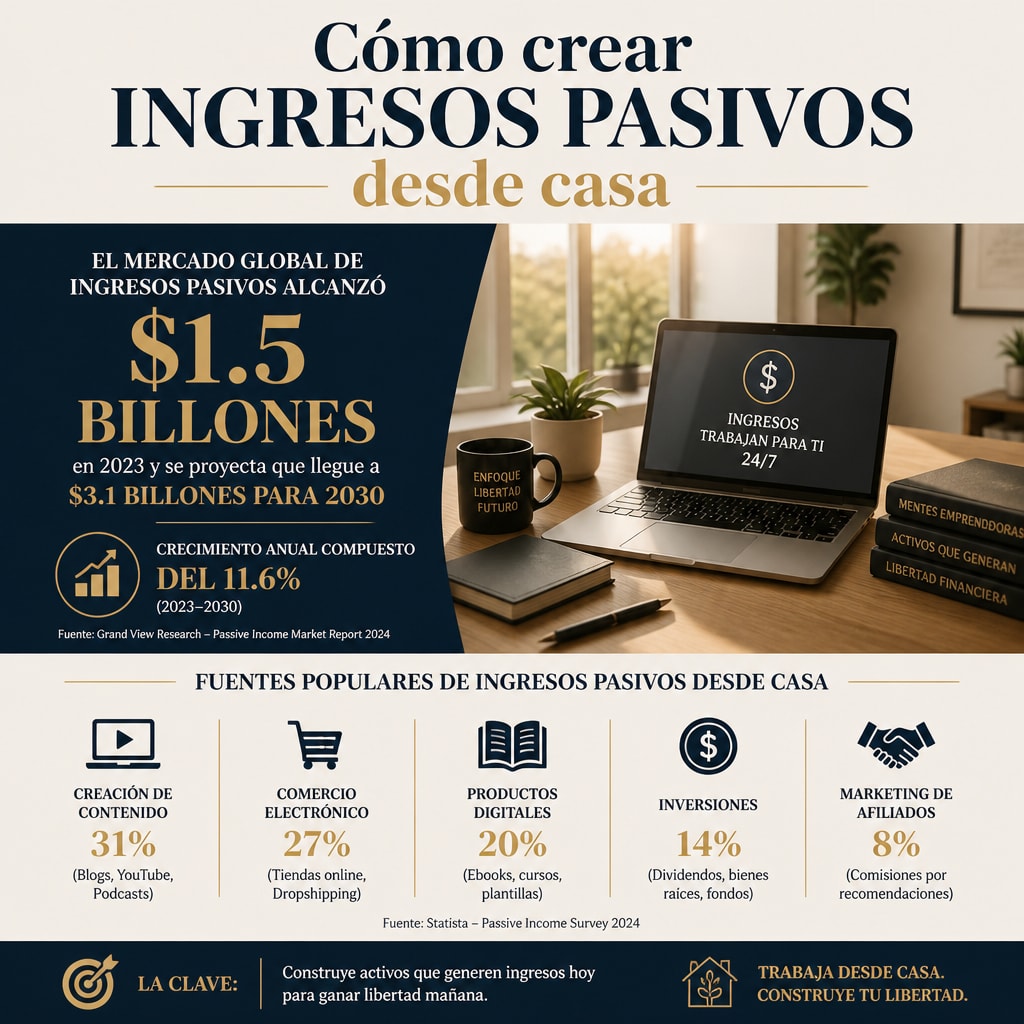
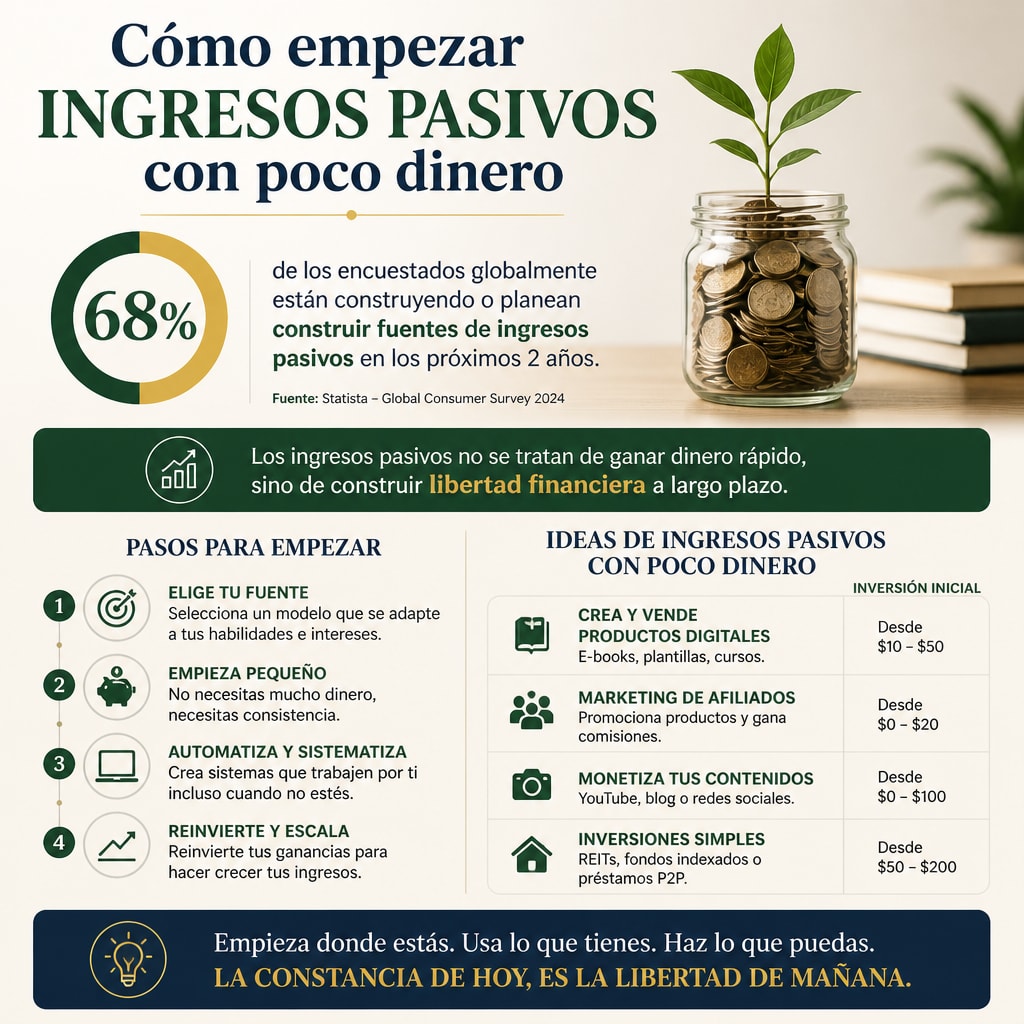
Cómo crear ingresos pasivos desde casa no consiste en encontrar un botón mágico que genere dinero mientras duermes. Consiste en diseñar un sistema que convierta tu conocimiento, tu experiencia o tus activos en ingresos con una intervención cada vez menor. Para un emprendedor, un autónomo, un freelancer o un empleado endeudado, esta diferencia cambia por completo la estrategia.

Yo no considero pasivo un ingreso que exige atención diaria, mensajes constantes y trabajo oculto que nadie ha calculado. Puede haber una fase intensa de creación, venta y mejora. Después, el objetivo es que el sistema siga funcionando con procesos claros. En ese punto empiezas a recuperar algo que vale tanto como el dinero: tu tiempo.

Qué significa realmente crear ingresos pasivos desde casa

El ingreso pasivo necesita trabajo inicial

La expresión “ingresos pasivos” suele despertar expectativas poco realistas. Un curso digital requiere grabación, estructura y atención al cliente. Un sitio web necesita contenidos, mantenimiento y una forma honesta de atraer visitas. Una inversión exige capital, análisis y paciencia. Nada de esto elimina el esfuerzo; lo desplaza hacia una etapa de construcción.

La pregunta adecuada no es cuánto puedes ganar sin hacer nada. Es cuánto valor puedes crear hoy para no tener que vender cada hora de tu vida mañana. Esta forma de pensar resulta especialmente útil si dependes de clientes, si tu salario apenas cubre tus gastos o si tienes deudas que te impiden tomar decisiones con libertad.

La diferencia entre cobrar por tiempo y cobrar por un activo

Cuando un freelancer entrega un proyecto, cobra por una intervención concreta. Cuando crea una plantilla, una formación o una herramienta que puede vender varias veces, empieza a construir un activo. El segundo modelo no siempre produce más al principio, pero permite que una misma solución llegue a más personas sin repetir todo el trabajo.

En mi experiencia, muchas personas no carecen de ideas. Carecen de un criterio para seleccionar una idea viable y sostenerla el tiempo suficiente. Por eso conviene empezar con algo que ya conoces: una habilidad profesional, una dificultad que has resuelto o un proceso que otros necesitan comprender.

Guide to Cómo crear ingresos pasivos desde casa

Elige un modelo que encaje con tu situación

Productos digitales y conocimiento especializado

Un libro electrónico, una formación en vídeo, una biblioteca de plantillas o una guía práctica pueden convertirse en fuentes de ingresos repetibles. La condición es que resuelvan un problema concreto. “Aprende marketing” es demasiado amplio. “Crea tu primera campaña de anuncios para un negocio local” permite definir una promesa, un comprador y un resultado.

Si eres consultor, diseñador, programador o profesional independiente, observa las preguntas que recibes una y otra vez. Allí suele aparecer el contenido de un producto. Si eres empleado, piensa en los procedimientos que dominas y que podrían ayudar a personas que quieren entrar en tu sector. Tu experiencia cotidiana puede tener valor fuera de tu puesto actual.

Afiliación, licencias y servicios con procesos

La afiliación puede funcionar cuando recomiendas herramientas que realmente conoces y explicas para quién tienen sentido. No se trata de llenar una página de enlaces, sino de aportar criterio. También puedes licenciar diseños, fotografías, música, software o recursos educativos que hayas creado.

Otra opción consiste en convertir un servicio en un proceso más repetible. Por ejemplo, un profesional de recursos humanos puede vender una colección de modelos de entrevistas; un especialista fiscal puede crear un calendario de obligaciones para autónomos. Sigue existiendo soporte, pero ya no empiezas desde cero con cada cliente.

Key insight about Cómo crear ingresos pasivos desde casa
  • Elige un problema frecuente y concreto.
  • Comprueba que existe disposición a pagar.
  • Calcula el tiempo de creación y mantenimiento.
  • Define cómo llegarán los compradores.
  • Establece qué parte seguirá requiriendo tu atención.

Antes de invertir meses en una idea, intenta vender una versión inicial. Una conversación con posibles clientes aporta más claridad que muchas horas imaginando el producto perfecto.

Convierte una habilidad en un sistema de ventas

Empieza por una oferta comprensible

Una oferta clara responde a tres preguntas: qué recibe la persona, qué problema resuelve y por qué debería confiar en ti. No necesitas prometer una transformación extraordinaria. Necesitas explicar el siguiente paso con precisión. La honestidad comercial no debilita una oferta; evita atraer compradores que después se sentirán decepcionados.

Cómo crear ingresos pasivos desde casa statistics

Yo recomiendo crear una versión sencilla y observar cómo reaccionan los primeros usuarios. Sus dudas muestran qué debes explicar mejor. Sus resultados indican qué parte funciona. Sus objeciones te ayudan a distinguir entre un problema de comunicación y un producto que todavía no está preparado.

Automatiza sin desaparecer

Una página de venta, una secuencia de correos y un sistema de pago pueden reducir muchas tareas repetitivas. Pero automatizar no significa abandonar al cliente. Debes informar con claridad, responder las preguntas razonables y corregir los errores. Un ingreso puede ser repetible sin convertirse en una experiencia fría o descuidada.

También necesitas medir algo más que las ventas. Observa cuántas personas llegan a tu propuesta, cuántas comprenden lo que ofreces y cuántas terminan comprando. Si no conoces estos pasos, estarás tomando decisiones a ciegas. El objetivo no es perseguir cada número, sino descubrir dónde se pierde la confianza.

Si quieres comprender cómo encajan los ingresos pasivos, la libertad financiera y la construcción de negocios desde casa, puedes consultar esta guía completa de libertad financiera, diversificación de ingresos y negocios online desde casa. Te ayudará a colocar cada decisión dentro de una visión económica más amplia.

Protege el dinero antes de buscar más dinero

Separa ingresos, gastos y obligaciones

Crear una nueva fuente de ingresos mientras mantienes desordenadas tus finanzas puede aumentar la presión en lugar de reducirla. Separa el dinero del negocio del dinero personal, aunque al principio solo puedas hacerlo con dos cuentas o dos registros diferenciados. Así sabrás qué parte corresponde a ventas, impuestos, costes y beneficio real.

Si tienes deudas, no las ignores mientras construyes un proyecto. Revisa tipos de interés, fechas de pago y condiciones. No todas las deudas tienen el mismo coste ni requieren la misma respuesta. En ocasiones conviene reducir primero la deuda más cara; en otras, crear un pequeño margen de seguridad para no volver a recurrir al crédito ante cualquier imprevisto.

La diversificación tiene límites

Tener varias fuentes de ingresos puede reducir la dependencia de un solo cliente o empleador, pero no significa abrir cinco proyectos al mismo tiempo. Cada nueva actividad añade complejidad. Si ninguna recibe suficiente atención, terminarás con cinco promesas incompletas.

Yo prefiero consolidar una fuente antes de añadir otra. Cuando conoces sus costes, su demanda y el tiempo que exige, puedes decidir si merece crecer. La libertad financiera no se construye acumulando ideas, sino aumentando el margen entre lo que ingresas, lo que necesitas y el tiempo que debes entregar para sostenerlo.

Para profundizar en esta relación entre ingresos, hábitos y autonomía económica, puedes revisar ingresos pasivos para alcanzar libertad financiera. El concepto cobra sentido cuando se aplica a tu realidad, no cuando se repite como una promesa publicitaria.

Desarrolla la mentalidad que sostiene el proceso

La disciplina pesa más que la motivación

Hay días en que una idea parece brillante y días en que todo parece inútil. Si dependes de la motivación, abandonarás cada vez que el resultado tarde más de lo esperado. Necesitas una práctica sencilla: revisar tus números, hablar con clientes, mejorar una parte del producto y reservar tiempo para construir.

El Proceso Prosperidad parte de una idea que considero valiosa: antes de cambiar tus resultados, debes cambiar la forma en que tomas decisiones económicas. La formación en vídeo que he creado trabaja esa transformación mediante una mentalidad ganadora, MenteRica, frente a los hábitos de escasez y resignación que mantienen a muchas personas en una MentePobre.

Libertad significa elegir con más margen

El propósito no es fingir que todo depende de tu voluntad. Existen condiciones económicas, responsabilidades familiares, falta de capital y momentos de incertidumbre que no puedes controlar. El compromiso y la disciplina no eliminan esas circunstancias, pero sí pueden ayudarte a construir opciones donde antes solo había dependencia.

En el Proceso Prosperidad, la primera meta es aprender a controlar mejor tus ingresos y tu tiempo. A partir de ahí, puedes diseñar una economía más acorde con tus prioridades. Si has leído El Código del Dinero, encontrarás en esta formación nuevas explicaciones y aplicaciones que van más allá de lo escrito en el libro.

FAQs for Cómo crear ingresos pasivos desde casa

¿Cuánto dinero necesito para empezar?

Depende del modelo. Un producto digital basado en tu conocimiento puede comenzar con una inversión reducida, mientras que una actividad que requiere inventario, publicidad o tecnología puede exigir más capital. Yo empezaría validando la demanda con una versión sencilla antes de asumir gastos importantes.

¿Los ingresos pasivos pueden sustituir mi salario?

Pueden llegar a convertirse en una parte relevante de tus ingresos, pero no existe una garantía ni un plazo universal. Primero calcula los costes, la estabilidad de las ventas, los impuestos y el tiempo de mantenimiento. No abandones una fuente estable hasta que la alternativa haya demostrado consistencia durante un periodo razonable.

Empieza con un activo y una decisión concreta

Crear ingresos pasivos desde casa exige menos fantasía y más diseño. Elige un problema que entiendas, conviértelo en una solución clara, prueba si alguien pagaría por ella y ordena tus finanzas para sostener el proceso. Después mejora el sistema sin perder de vista tu tiempo.

Yo no te recomendaría perseguir promesas de dinero fácil. Te recomiendo construir una economía propia, paso a paso, con conocimiento, disciplina y decisiones medibles. Ahí empieza una libertad financiera que no depende de aparentar que todo está resuelto, sino de tener cada vez más capacidad para elegir.

Cuándo conviene consolidar deudas como autónomo es una pregunta que merece algo más que una respuesta rápida. Cuando tus ingresos cambian cada mes, una cuota elevada puede convertirse en una presión constante, incluso si tu negocio es rentable. Consolidar no consiste en esconder el problema bajo un préstamo nuevo, sino en comprobar si una estructura distinta puede darte margen, claridad y capacidad real de pago.

Un autónomo no administra una economía completamente separada de su actividad. El alquiler, los impuestos, los proveedores, las cuotas y los gastos familiares compiten por el mismo dinero. Por eso, antes de firmar nada, conviene observar el conjunto. Una consolidación puede ayudarte, pero también puede alargar la deuda, aumentar el coste total y crear una falsa sensación de alivio.

La señal principal está en tu flujo de caja

Cuando varias cuotas bloquean tus ingresos

La consolidación empieza a tener sentido cuando tienes varias deudas con fechas, intereses y condiciones diferentes, y esa combinación te impide saber cuánto dinero queda realmente disponible. Quizá pagas un préstamo personal, una tarjeta, una línea de crédito y una compra aplazada. Cada obligación parece manejable por separado, pero juntas reducen demasiado tu margen mensual.

En mi experiencia, el problema no siempre es el volumen total de deuda. A veces es la falta de sincronía entre tus cobros y tus pagos. Un cliente puede pagarte a sesenta días mientras la cuota vence el día cinco. Si cubres ese desfase con crédito, terminas pagando por trabajar. Consolidar podría ordenar las fechas y convertir varias salidas de dinero en una sola cuota más previsible.

El alivio mensual no es el único criterio

Una cuota menor puede conseguirse ampliando el plazo. Eso puede ser útil para recuperar oxígeno, pero no significa necesariamente que la operación sea más barata. Pide siempre el coste total, la TAE, las comisiones de apertura, los seguros vinculados y las condiciones de amortización anticipada.

Antes de valorar ofertas, anota:

  • El saldo pendiente de cada deuda.
  • El tipo de interés y la cuota actual.
  • El coste total que queda por pagar.
  • Las fechas de vencimiento y posibles penalizaciones.
  • La cuota máxima que puedes asumir en un mes flojo.

Si no conoces estas cifras, todavía no estás en condiciones de decidir. Primero necesitas una fotografía honesta, no una promesa de tranquilidad.

Guide to Cuándo conviene consolidar deudas como autónomo

Consolidar puede ser razonable cuando tu actividad sigue siendo viable

Una deuda ordenada no sustituye a un negocio sano

La consolidación puede ser razonable si tu actividad genera ingresos suficientes, pero la distribución de las obligaciones te está asfixiando. Ese matiz es decisivo. Si tienes clientes recurrentes, márgenes aceptables y capacidad para corregir tus gastos, una cuota unificada puede facilitar la gestión y evitar que cada mes dependa de una maniobra distinta.

En cambio, si pierdes dinero en cada servicio, dependes de un cliente que ya no paga o utilizas nueva financiación para cubrir gastos básicos sin un plan de cambio, consolidar solo aplaza la dificultad. El crédito no convierte una actividad deficitaria en rentable. Como mucho, compra tiempo. Y el tiempo tiene un precio.

La estabilidad de tus ingresos debe entrar en el cálculo

Un empleado con nómina fija y un autónomo con ingresos variables no afrontan la misma cuota con el mismo riesgo. Tú debes calcular el escenario conservador: el mes de menos facturación, no el mejor mes del año. También conviene separar el dinero de impuestos y cotizaciones antes de decidir cuánto puedes destinar a la deuda.

Key insight about Cuándo conviene consolidar deudas como autónomo

Si una nueva cuota solo funciona cuando cobras todos tus proyectos a tiempo, es demasiado alta. La pregunta correcta no es «¿puedo pagarla este mes?», sino «¿podré pagarla cuando dos clientes se retrasen y aparezca un gasto imprevisto?».

El coste financiero importa tanto como la cuota

Una cuota baja puede ocultar un plazo excesivo

El atractivo inicial de consolidar suele ser pagar menos cada mes. Sin embargo, una reducción mensual puede venir acompañada de varios años adicionales de pagos. Si el tipo de interés es elevado, el coste final puede superar ampliamente el de las deudas originales.

Cuándo conviene consolidar deudas como autónomo statistics

Compara las alternativas con la misma lógica. Solicita una liquidación de cada deuda y contrástala con el importe total de la nueva operación. Revisa si se cancelan realmente las tarjetas y líneas de crédito o si quedan disponibles para volver a utilizarlas. Si mantienes el acceso y no cambias tu forma de gastar, puedes acabar con una deuda nueva y las antiguas reactivadas.

Las garantías cambian la naturaleza del riesgo

Presta atención si te ofrecen avalar la operación con tu vivienda, con bienes del negocio o con el patrimonio de un familiar. Una deuda de consumo puede transformarse en un compromiso con consecuencias mucho más graves si das una garantía real o personal.

No aceptes una propuesta solo porque la entidad la presenta como una solución sencilla. Pide el contrato, lee las obligaciones por impago y consulta a un asesor fiscal o financiero independiente cuando la operación sea relevante. En España, la naturaleza del préstamo, tu situación fiscal y la relación entre tu actividad y tus gastos personales pueden cambiar el tratamiento de la operación.

El momento adecuado exige una decisión con disciplina

Qué hacer antes de solicitar una oferta

Durante unas semanas, registra todos tus cobros y pagos. No necesitas una herramienta complicada. Una hoja de cálculo puede bastar si incluye fecha, concepto, importe y si el gasto pertenece al negocio o a tu vida personal. Esa separación revela dónde se escapa el dinero y evita que la consolidación se convierta en una solución aplicada a ciegas.

Después, prepara un presupuesto con tres escenarios: un mes normal, un mes débil y un mes con una emergencia. Si la cuota solo encaja en el escenario normal, todavía necesitas reducir riesgo. Puedes negociar plazos con proveedores, cancelar servicios que no aportan ventas, revisar precios o buscar ingresos complementarios antes de asumir otra obligación.

La consolidación debe ir acompañada de un acuerdo contigo mismo

Si finalmente consolidas, establece por escrito qué harás con las líneas de crédito antiguas. Cerrarlas puede ser una medida prudente. También debes decidir qué porcentaje de cada cobro se reservará para impuestos, gastos fijos, deuda y remuneración personal. La claridad evita que cada ingreso desaparezca sin dejar capacidad de maniobra.

Este proceso no es únicamente numérico. La forma en que piensas sobre el dinero influye en las decisiones que repites. En mi formación en vídeo sobre el Proceso Prosperidad trabajo precisamente esa relación entre mentalidad, disciplina, ingresos y control del tiempo. La propuesta no es confiar en una fórmula mágica, sino aplicar una plantilla de decisiones que te ayude a construir una economía propia con responsabilidad.

Consolidar no siempre es la mejor salida

Cuándo conviene detenerse

Yo sería especialmente prudente si la nueva operación exige comisiones difíciles de justificar, si no conoces la TAE, si debes aportar una garantía que pone en riesgo tu vivienda o si el intermediario promete aprobación inmediata sin estudiar tus ingresos. También me detendría si la cuota se calcula sobre una facturación futura que todavía no existe.

En esos casos, conviene estudiar otras vías. Puedes pedir una negociación directa con cada acreedor, revisar un posible aplazamiento, buscar asesoramiento sobre insolvencia o valorar un plan de reducción de gastos. Para entender mejor el marco general, puedes consultar esta información sobre consolidación de deudas para personas endeudadas y comparar alternativas sin tomar una decisión bajo presión.

La decisión debe proteger tu capacidad de generar ingresos

Tu actividad profesional necesita liquidez para seguir funcionando. Si destinas todo lo que entra al pago de deudas, puedes quedarte sin dinero para herramientas, transporte, formación, proveedores o captación de clientes. Pagar más deprisa no siempre significa avanzar más. A veces significa descuidar la fuente que produce los ingresos.

La libertad financiera no empieza cuando desaparece la última deuda, sino cuando comprendes qué decisiones sostienen tus ingresos y cuáles los debilitan. Puedes ampliar esta perspectiva en la Guía completa de libertad financiera, diversificación de ingresos y negocios online desde casa, especialmente si buscas depender menos de una única fuente de facturación.

FAQs for Cuándo conviene consolidar deudas como autónomo

¿Consolidar deudas reduce siempre el coste total?

No. Puede reducir la cuota mensual y, al mismo tiempo, aumentar el importe total pagado si amplía demasiado el plazo o incorpora comisiones, seguros e intereses elevados. Compara siempre el coste pendiente de tus deudas actuales con el coste total de la nueva operación.

¿Puedo consolidar deudas si mis ingresos son irregulares?

Es posible, pero debes calcular la cuota con tus meses más débiles y no con tu mejor facturación. Si la operación solo encaja cuando todos tus clientes pagan puntualmente, el riesgo es alto. La estabilidad de tu actividad y la existencia de un fondo para imprevistos deben pesar en la decisión.

La decisión debe darte margen, no solo una cuota menor

Consolidar deudas como autónomo puede ser útil cuando ordena obligaciones difíciles de gestionar, tu actividad es viable y la nueva cuota resiste un mes complicado. No conviene cuando solo aplaza una pérdida, encarece el coste total o pone en peligro tu patrimonio.

Yo recomiendo decidir después de revisar números, garantías, plazos y hábitos. Si la operación te permite recuperar control sin volver a endeudarte, puede ser una herramienta válida. Si solo te ofrece unos meses de calma, quizá necesites corregir primero la estructura de tu negocio y de tu economía personal. La prosperidad se construye con ingresos bien dirigidos, disciplina y decisiones que puedas sostener cuando las circunstancias cambien.

Cómo empezar ingresos pasivos con poco dinero no consiste en encontrar una fórmula mágica ni en esperar que el dinero aparezca mientras duermes. Consiste en construir activos, sistemas o productos que puedan generar ingresos sin exigir tu presencia en cada venta. Para un empleado, un autónomo, un freelancer o una persona endeudada, el primer paso no es invertir grandes cantidades: es ordenar la economía y elegir una vía que pueda sostenerse con los recursos disponibles.

He visto a muchos emprendedores buscar ingresos pasivos cuando todavía no conocen con precisión cuánto entra, cuánto sale y qué deudas están frenando sus decisiones. Esa contradicción termina produciendo ansiedad. La libertad financiera no empieza con una inversión sofisticada, sino con una mentalidad capaz de dirigir el dinero, el tiempo y el esfuerzo hacia una economía propia.

Define qué significa ingreso pasivo para ti

No es dinero sin trabajo

Un ingreso pasivo suele requerir trabajo al principio. Puedes crear un curso, redactar un libro, diseñar una plantilla, desarrollar una página web con afiliación o comprar un activo que genere rentas. Después, ese activo puede producir ingresos con menos intervención directa, pero necesitará mantenimiento, promoción, atención al cliente o revisión.

La diferencia está en que no intercambias cada euro únicamente por una hora de trabajo. Un freelancer que solo cobra cuando entrega un proyecto tiene un límite claro: sus horas disponibles. Si convierte parte de su conocimiento en una formación, una plantilla profesional o una biblioteca de recursos, crea una posibilidad adicional de facturación.

Elige un objetivo financiero concreto

No empieces diciendo que quieres ser rico. Decide qué problema deseas resolver. Puede ser cubrir una cuota mensual, crear un fondo de seguridad, reducir la dependencia de un empleo o financiar el crecimiento de tu negocio. Un objetivo concreto te permite saber cuánto necesitas generar y cuánto tiempo puedes dedicar a construirlo.

Te recomiendo escribir tres cifras: tus gastos esenciales, tus deudas prioritarias y la cantidad mensual que deseas producir con una fuente adicional. No necesitas que la primera meta sea enorme. Una fuente que cubre una factura ya está reduciendo presión sobre tu economía y te da margen para avanzar.

Guide to Cómo empezar ingresos pasivos con poco dinero

Ordena tu dinero antes de buscar rentabilidad

Protege tu liquidez

Si estás endeudado o tus ingresos cambian cada mes, no conviene destinar todo tu dinero a una inversión incierta. Primero necesitas saber qué cantidad puedes aportar sin poner en riesgo la vivienda, la alimentación, los suministros o las obligaciones fiscales. La liquidez no es falta de ambición; es la base que te permite tomar decisiones sin desesperación.

Separa tus cuentas cuando sea posible. Una cuenta puede recibir los ingresos, otra cubrir los gastos personales y otra reservar el dinero destinado al proyecto. Aunque al principio sean cantidades pequeñas, esa separación te muestra si el proyecto está generando resultados o simplemente absorbiendo recursos.

Ataca las deudas que más te limitan

Una deuda cara puede anular cualquier rentabilidad razonable. Antes de invertir, revisa el tipo de interés, las comisiones y el plazo. No todas las deudas tienen el mismo peso, y no siempre conviene liquidar primero la de menor importe. La decisión depende del coste financiero, de las condiciones del contrato y de tu capacidad para mantener los pagos.

Key insight about Cómo empezar ingresos pasivos con poco dinero

Mientras ordenas esa parte, puedes crear un activo de bajo coste. Por ejemplo, un profesional del diseño puede preparar una colección de plantillas; un consultor puede grabar una formación breve; un empleado con experiencia administrativa puede vender modelos de presupuestos, procedimientos o documentos editables. El objetivo es usar una habilidad que ya posees, no comprar una promesa ajena.

Escoge una vía que puedas iniciar con poco dinero

Productos digitales y conocimiento especializado

Los productos digitales suelen requerir menos capital que un negocio físico. Una guía práctica, una formación, una plantilla, un banco de recursos o una herramienta sencilla pueden venderse varias veces sin repetir todo el trabajo desde cero. Sin embargo, no basta con producir algo y publicarlo. Debe resolver una necesidad concreta y llegar a personas que reconocen esa necesidad.

Cómo empezar ingresos pasivos con poco dinero statistics

Empieza con una versión pequeña. En lugar de grabar veinte horas de contenido, crea una solución breve para un problema específico. Puedes venderla, recibir preguntas reales y mejorarla después. Esta secuencia reduce el riesgo y evita que pases meses construyendo algo que nadie necesita.

Afiliación, alquileres y activos financieros

La afiliación puede ser útil si ya tienes una audiencia o un canal donde recomendar productos con criterio. No recomiendo promocionar cualquier servicio por una comisión. Tu reputación vale más que una venta puntual, especialmente si trabajas con empresarios, clientes profesionales o personas que confían en tus consejos.

Los alquileres y las inversiones financieras también pueden producir ingresos, pero suelen exigir más capital y conllevan riesgos de mercado, impago, mantenimiento o pérdida de valor. Nunca confundas una promesa de rentabilidad con una garantía. Antes de aportar dinero, entiende el producto, sus costes, su liquidez y el escenario en el que podrías perder parte del capital.

Construye un sistema sencillo de ventas

Valida antes de automatizar

La automatización no arregla una oferta débil. Primero habla con posibles compradores. Pregunta qué problema intentan resolver, cuánto les cuesta actualmente y qué han probado. Si varias personas expresan la misma necesidad y aceptan pagar por una solución, tienes una señal más útil que cientos de visitas sin compras.

Después puedes crear un proceso sencillo: una página clara, una forma de pago, una entrega automática y un canal para resolver incidencias. No necesitas comenzar con una tecnología compleja. Necesitas que el cliente entienda qué recibe, para quién es, qué resultado puede esperar y qué límites tiene la propuesta.

Usa tu contenido con intención

Publicar contenido puede atraer oportunidades, pero debe estar conectado con el problema que resuelves. Un autónomo que vende una plantilla de control financiero puede explicar cómo detectar fugas de dinero. Un consultor de ventas puede mostrar errores frecuentes en una propuesta comercial. El contenido demuestra criterio y permite que el comprador llegue con mayor confianza.

Para ampliar tu visión sobre la relación entre ingresos, tiempo y autonomía, puedes consultar esta Guía completa de libertad financiera, diversificación de ingresos y negocios online desde casa. No se trata de perseguir muchas fuentes a la vez, sino de crear una estructura que no dependa por completo de un solo pagador.

Convierte la primera fuente en una economía propia

Reinvierte con disciplina

Cuando llegue el primer ingreso, no lo trates automáticamente como dinero disponible para gastar. Decide antes qué parte se reservará para impuestos, qué parte volverá al proyecto y qué parte podrás utilizar. Esta disciplina evita que una buena semana se convierta en una obligación imposible el mes siguiente.

Reinvertir puede significar mejorar la calidad del producto, contratar una ayuda puntual, ampliar la distribución o aprender una competencia concreta. No significa comprar herramientas por impulso. Cada gasto debe responder a una pregunta: ¿ayuda a vender, entregar o conservar mejor el valor que ofrezco?

Evita depender de una sola promesa

Una fuente adicional puede fallar. Una plataforma puede cambiar sus condiciones, una campaña puede perder eficacia o un cliente importante puede marcharse. Por eso la diversificación debe ser progresiva y comprensible. Puedes combinar una actividad profesional, un producto digital y una inversión prudente, siempre que conozcas el riesgo de cada parte.

En mi experiencia, el mayor cambio no llega cuando alguien encuentra un truco financiero, sino cuando deja de verse como una persona que solo puede vender su tiempo. El Proceso Prosperidad trabaja precisamente esa transformación: aprender a controlar los ingresos y el tiempo, diseñar una economía propia y sustituir una mentalidad de escasez por una mentalidad más amplia y responsable. La formación en vídeo puede ayudarte a aplicar esa plantilla con compromiso y disciplina, sin depender de tu nivel inicial de conocimientos.

  • Calcula cuánto dinero puedes destinar sin poner en riesgo tus gastos esenciales.
  • Escoge una habilidad que ya puedas convertir en una solución concreta.
  • Valida la demanda antes de crear una versión extensa.
  • Separa los ingresos del proyecto y registra cada coste.
  • Reinvierte solo en acciones que mejoren las ventas o la entrega.

FAQs for Cómo empezar ingresos pasivos con poco dinero

¿Cuál es la forma más sencilla de comenzar?

Empieza con un activo basado en una habilidad que ya dominas. Puede ser una plantilla, una guía, una clase grabada o un servicio parcialmente automatizado. Habla primero con posibles compradores y crea una versión pequeña. Así reduces el coste, recibes información real y evitas confundir actividad con progreso.

¿Puedo crear ingresos pasivos si tengo deudas?

Sí, pero debes actuar con prudencia. Mantén tus pagos esenciales, revisa las deudas con mayor coste y no arriesgues dinero que necesitas para vivir. Una fuente adicional puede ayudarte a mejorar tu situación, pero no debe convertirse en otra obligación financiera. Si quieres ampliar esta perspectiva, consulta Ingresos pasivos para alcanzar libertad financiera.

Empieza pequeño, pero empieza con dirección

Los ingresos pasivos con poco dinero se construyen cuando una habilidad, un activo y un sistema comienzan a trabajar juntos. No necesitas abandonar mañana tu empleo ni apostar tus ahorros a una oportunidad incierta. Necesitas identificar una necesidad, crear una solución vendible, proteger tu liquidez y repetir el proceso con disciplina.

Si aplicas ese orden, la primera fuente de ingresos deja de ser una fantasía aislada y se convierte en una pieza de tu propia economía. Ahí comienza la libertad: no cuando desaparecen todas las dificultades, sino cuando recuperas capacidad de decisión sobre tu dinero, tu tiempo y tu futuro.

Por qué evitar nuevas deudas durante la consolidación no es una cuestión de disciplina ciega, sino de proteger el esfuerzo que ya estás haciendo para recuperar el control. Cuando eres emprendedor, autónomo, freelancer o empleado con ingresos variables, cualquier crédito nuevo puede parecer una solución puntual y terminar convirtiéndose en otra carga fija que limita tus decisiones.

Consolidar deudas busca ordenar varios compromisos y convertirlos en un plan más manejable. Pero ese plan solo puede funcionar si dejas de añadir obligaciones mientras reduces las anteriores. En mi experiencia, muchas personas no fracasan porque carezcan de ingresos, sino porque intentan salir de un agujero mientras siguen excavando por otro lado.

La consolidación necesita un punto de partida limpio

Ordenar no significa disponer de más dinero

La consolidación puede reducir la cantidad de pagos que debes vigilar, cambiar las fechas de vencimiento o mejorar la previsibilidad de tu presupuesto. Sin embargo, no elimina por sí sola el origen del problema. La deuda continúa existiendo y debe pagarse según las condiciones pactadas.

Si después de consolidar solicitas una tarjeta nueva, financias un equipo o aplazas otra compra, tu situación deja de ser la que calculaste al principio. El presupuesto que parecía equilibrado vuelve a tensarse. Ya no estás trabajando con una cifra conocida, sino con una sucesión de decisiones improvisadas.

El riesgo de confundir alivio con capacidad

Una cuota mensual más baja puede producir una sensación inmediata de alivio. Esa sensación es comprensible, pero no siempre representa una mejora económica real. A veces la cuota baja porque el plazo se alarga y terminas pagando más intereses. Otras veces libera espacio durante unas semanas y te lleva a ocuparlo con otro crédito.

Por eso recomiendo mirar el coste total, el plazo, los intereses, las comisiones y la cuota real. La pregunta no es solo cuánto pagarás este mes. También debes saber qué parte de tus ingresos quedará comprometida durante los próximos meses y qué margen conservarás para vivir, ahorrar y responder ante una emergencia.

Guide to Por qué evitar nuevas deudas durante la consolidación

Una deuda nueva debilita tu margen de maniobra

El margen es más valioso que una compra inmediata

Un profesional independiente necesita liquidez para cubrir impuestos, herramientas, proveedores y meses irregulares. Un empresario necesita sostener nóminas, inventario y gastos operativos. Un empleado puede enfrentarse a una reducción de horas, una reparación urgente o un cambio laboral. En todos los casos, el margen financiero funciona como una zona de protección.

Una nueva deuda consume ese margen antes de que sepas si realmente puedes asumirla. La cuota no se adapta automáticamente a tus ventas ni a tus circunstancias. Si tus ingresos bajan, el compromiso permanece. Y cuando varias cuotas coinciden, el problema deja de ser una compra concreta para convertirse en una presión constante.

La decisión debe pasar por tres preguntas

Antes de firmar cualquier financiación durante la consolidación, detente. No necesitas justificarte por querer una herramienta, una formación o una inversión. Necesitas demostrar que esa decisión no pondrá en peligro el plan que estás construyendo.

  • ¿La compra produce ingresos verificables o solo promete producirlos?
  • ¿Podrías pagarla si tus ingresos disminuyeran durante varios meses?
  • ¿Existe una alternativa temporal sin financiación?
  • ¿La cuota desplaza un pago esencial o una aportación al fondo de emergencia?
  • ¿Has comparado el coste total y no solo la cuota anunciada?

Si no puedes responder con claridad, esperar no es perder una oportunidad. Es evitar que una decisión emocional dicte el futuro de tu economía.

Key insight about Por qué evitar nuevas deudas durante la consolidación

Las excepciones existen, pero deben estar justificadas

No toda deuda nueva tiene el mismo significado

Ser estricto no significa afirmar que cualquier financiación es siempre negativa. Hay casos en los que una deuda puede estar relacionada con una inversión productiva, una herramienta imprescindible o una emergencia que no admite demora. Aun así, la etiqueta de inversión no convierte automáticamente una compra en buena decisión.

Por qué evitar nuevas deudas durante la consolidación statistics

Un ordenador para un diseñador freelance, una máquina para un pequeño taller o una licencia profesional pueden aumentar la capacidad de facturar. Pero antes debes calcular cuánto ingreso adicional necesitas para cubrir la cuota, los intereses, el mantenimiento y los posibles periodos sin clientes. Si el cálculo depende de que todo salga perfecto, el riesgo es demasiado alto.

La inversión debe tener un límite

Cuando considero una deuda relacionada con el trabajo, establezco un plazo y una condición de salida. Quiero saber qué resultado debe producir, cuándo revisaré los números y qué haré si no se cumple lo previsto. Sin ese límite, una inversión puede convertirse en una explicación permanente para seguir endeudándome.

También separo el deseo de crecer de la necesidad de aparentar crecimiento. Un negocio no se vuelve más sólido por adquirir lo más caro. Se vuelve más sólido cuando consigue vender, cobrar, conservar liquidez y cumplir sus compromisos incluso en una temporada difícil.

El cambio de hábitos sostiene el plan

La consolidación no termina al firmar

La parte técnica puede ser sencilla: reunir saldos, negociar condiciones y establecer una cuota. La parte profunda consiste en modificar las decisiones que llevaron a acumular deuda. Si cada ingreso extraordinario se convierte en consumo y cada imprevisto se resuelve con crédito, el problema regresará aunque el contrato haya cambiado.

Durante este periodo, conviene asignar una función concreta a cada euro que entra. Primero deben estar los gastos esenciales, las obligaciones fiscales y la cuota consolidada. Después puedes reservar una cantidad para crear un fondo de emergencia. Solo cuando exista cierta estabilidad tiene sentido valorar nuevas compras o inversiones.

La disciplina necesita un sistema visible

No confío únicamente en la fuerza de voluntad. Prefiero automatizar pagos, revisar las cuentas una vez por semana y mantener una lista de gastos que no pueden crecer. También recomiendo separar, cuando sea posible, el dinero del negocio del dinero personal. Esa separación muestra qué actividad genera beneficios y cuál está siendo sostenida con recursos personales.

Si quieres ampliar esta perspectiva, puedes consultar la Consolidación de deudas para personas endeudadas, donde explico cómo ordenar las obligaciones sin perder de vista la realidad diaria de tus ingresos.

Proteger tu atención también protege tu economía

La deuda ocupa espacio mental

Quien vive pendiente de varias fechas de pago suele tomar decisiones con prisa. Puede aceptar un trabajo poco rentable por necesidad inmediata, retirar dinero del negocio antes de tiempo o utilizar una tarjeta para cubrir un gasto corriente. La presión financiera no solo afecta a la cuenta bancaria; también reduce la calidad de las decisiones.

Evitar nuevas deudas durante la consolidación crea un periodo de calma. No es una promesa de que todo será fácil. Es una forma de impedir que cada imprevisto obligue a empezar de nuevo. Para un emprendedor, esa calma puede marcar la diferencia entre corregir una oferta y cerrar un negocio por falta de liquidez.

Una mentalidad distinta cambia las prioridades

En el Proceso Prosperidad trabajo precisamente esa transformación: pasar de reaccionar ante cada problema a diseñar una economía propia con decisiones conscientes. La formación en vídeo está pensada para aplicar una plantilla práctica, no para depender de un nivel especial de inteligencia o de unas circunstancias perfectas. El compromiso y la disciplina tienen más peso que la apariencia de éxito.

Mi recomendación es que no busques únicamente una cuota más cómoda. Busca comprender cómo entran, salen y se multiplican tus recursos. Cuando controlas tus ingresos y tu tiempo con mayor claridad, dejas de considerar cada crédito como una salida automática. Puedes elegir con más libertad y construir una estrategia que no dependa de la deuda.

También puedes profundizar en la Guía completa de libertad financiera, diversificación de ingresos y negocios online desde casa para relacionar la reducción de deuda con la creación de ingresos sostenibles.

FAQs for Por qué evitar nuevas deudas durante la consolidación

¿Debo rechazar cualquier financiación mientras consolido mis deudas?

No necesariamente. Debes rechazar la financiación que no sea imprescindible, que no tenga un beneficio medible o que deje tu presupuesto sin margen. Una herramienta profesional puede ser razonable si aumenta tus ingresos de forma realista y puedes pagarla incluso durante un periodo débil. La decisión debe apoyarse en números, no en entusiasmo ni presión comercial.

¿Qué hago si surge una emergencia y no tengo ahorros?

Primero distingue una emergencia de un gasto importante pero aplazable. Después revisa alternativas: negociar fechas, reducir un gasto temporal, solicitar apoyo familiar con condiciones claras o buscar ingresos extraordinarios. Si necesitas endeudarte, compara el coste total, pide solo la cantidad imprescindible y modifica el presupuesto para que la nueva obligación no quede oculta.

La consolidación se protege con decisiones pequeñas

Evitar nuevas deudas durante la consolidación es una forma concreta de respetar tu propio plan. No elimina los problemas de un día para otro, pero impide que aumenten mientras trabajas en resolverlos. Como emprendedor, empresario, autónomo, freelancer o empleado, necesitas algo más que ingresos: necesitas margen, claridad y capacidad de elegir.

Yo empezaría por congelar las compras financiadas, revisar cada compromiso y construir un sistema que puedas mantener en una semana difícil. La libertad financiera no nace de una decisión espectacular, sino de muchas decisiones sobrias que dejan de poner tu futuro al servicio de la urgencia.

Preguntarte cuándo declarar impuestos sobre ingresos pasivos no significa que estés pensando únicamente en pagar más. Significa que quieres conservar lo que produces, evitar sanciones y tomar decisiones financieras con información suficiente. Si eres autónomo, empresario, freelancer, empleado con inversiones o una persona endeudada que empieza a construir nuevas fuentes de ingresos, ignorar la fiscalidad puede convertir una buena oportunidad en un problema.

La expresión «ingresos pasivos» resulta útil para hablar de una estrategia, pero no siempre coincide con una categoría fiscal. Para Hacienda importa el origen real del dinero, la actividad que has realizado, tu residencia fiscal y la forma jurídica desde la que cobras. Por eso conviene separar la promesa de ganar sin trabajar cada día de la obligación concreta de declarar.

Qué se considera ingreso pasivo a efectos fiscales

El nombre comercial no determina el impuesto

Un dividendo, unos intereses bancarios, el alquiler de una vivienda, una ganancia por vender acciones, una comisión de afiliación o los beneficios de un curso digital pueden parecer ingresos pasivos, pero no reciben necesariamente el mismo tratamiento. Algunos proceden de tu patrimonio; otros nacen de una actividad económica que exige organización, promoción, atención al cliente y gestión constante.

Esta diferencia es decisiva. Si publicas enlaces de afiliado de forma ocasional, la calificación puede ser distinta de la que corresponde a una persona que mantiene una web, negocia campañas y obtiene ingresos recurrentes. Si alquilas una vivienda, tendrás que analizar los ingresos íntegros, los gastos deducibles y las reducciones aplicables según el caso. Si vendes acciones o criptomonedas con beneficio, normalmente debes revisar la ganancia o pérdida patrimonial.

La residencia fiscal cambia el punto de partida

En España, una persona residente fiscal suele declarar su renta mundial, aunque existan convenios para evitar la doble imposición. Una persona no residente puede tributar de otra manera por las rentas obtenidas en territorio español. Si trabajas desde casa para clientes de varios países, cobras dividendos extranjeros o te has mudado durante el año, no conviene aplicar una regla automática.

Yo recomiendo anotar cada fuente de dinero desde el primer ingreso. No para complicarte la vida, sino para saber qué estás construyendo. En esta guía completa de libertad financiera, diversificación de ingresos y negocios online desde casa puedes relacionar esa clasificación con tu estrategia personal, sin confundir crecimiento financiero con desorden administrativo.

Guide to Cuándo declarar impuestos sobre ingresos pasivos

Cuándo aparece la obligación de declarar

Ingresar no siempre equivale a presentar el mismo formulario

La obligación puede surgir por diferentes motivos: superar determinados límites de rendimientos, tener varios pagadores, recibir rentas sujetas a reglas específicas, realizar una actividad económica o generar ganancias patrimoniales. También importa si ya te han practicado retenciones. Una retención no elimina necesariamente la obligación de presentar la declaración; es un pago anticipado que después se regulariza.

En España, la declaración anual del IRPF se presenta dentro del calendario que publica cada ejercicio la Agencia Estatal de Administración Tributaria. El hecho de que una plataforma digital te pague poco cada mes no significa automáticamente que quede fuera del radar fiscal. La suma anual y la naturaleza de esos cobros son más relevantes que la impresión de que cada operación es pequeña.

Los pagos periódicos requieren más atención

Los dividendos e intereses suelen aparecer con información fiscal, pero debes comprobar que los datos sean correctos. En los alquileres tendrás que conservar contratos, recibos y justificantes de gastos. En las operaciones con acciones o activos digitales conviene guardar fechas, valores de adquisición, comisiones y valores de transmisión. Las plataformas no siempre ofrecen un informe adaptado exactamente a tu declaración.

Key insight about Cuándo declarar impuestos sobre ingresos pasivos

Si realizas una actividad económica, además de la declaración anual pueden existir obligaciones periódicas, libros registro, facturas y pagos fraccionados. Eso ocurre aunque trabajes desde tu salón y aunque el negocio se apoye en productos automatizados. La automatización reduce ciertas tareas; no borra la responsabilidad fiscal.

Cómo identificar el impuesto que corresponde

Rendimientos del ahorro y ganancias patrimoniales

Los intereses, dividendos y determinadas ganancias derivadas de la transmisión de bienes suelen analizarse dentro de la fiscalidad del ahorro en el IRPF, pero cada supuesto tiene reglas propias. No es lo mismo cobrar un dividendo que vender una participación empresarial, ni vender un fondo que recibir intereses de un préstamo. Las pérdidas pueden tener un tratamiento específico y, en algunos casos, compensarse con ganancias dentro de ciertos límites y periodos.

Cuándo declarar impuestos sobre ingresos pasivos statistics

Actividad económica, alquiler y consumo

Cuando el ingreso procede de una actividad organizada por ti, puede considerarse rendimiento de actividad económica. En ese escenario, el impuesto sobre la renta es solo una parte de la revisión. También pueden entrar en juego el IVA, las retenciones, los gastos afectos y las obligaciones de facturación. Un curso grabado vendido a consumidores de otros países, por ejemplo, puede plantear preguntas sobre el lugar de tributación y las reglas aplicables.

El alquiler merece una revisión separada. Los ingresos procedentes de un inmueble no deben mezclarse sin más con dividendos o intereses. Hay gastos que pueden ser deducibles y reducciones que dependen del tipo de arrendamiento y de la normativa vigente. Si alquilas por temporadas o mediante plataformas, la situación puede cambiar respecto a un arrendamiento estable.

Para orientarte, yo separaría tus cobros en estas categorías antes de pensar en el porcentaje que tendrás que pagar:

  • Dividendos e intereses.
  • Alquileres y otros rendimientos inmobiliarios.
  • Ventas de acciones, fondos, criptomonedas u otros activos.
  • Afiliación, cursos, publicidad y productos digitales.
  • Ingresos obtenidos mediante una sociedad o colaboración profesional.

Esta clasificación no sustituye el criterio de un asesor, pero evita uno de los errores más costosos: declarar todos los ingresos como si fueran iguales.

Cómo preparar una declaración sin perder el control

La documentación empieza antes del vencimiento

Esperar a la campaña de renta para reconstruir doce meses de movimientos es una receta para olvidar operaciones. Yo mantendría una cuenta o, al menos, un registro separado para las actividades que generan ingresos pasivos. No siempre es obligatorio abrir una cuenta distinta, pero facilita distinguir el dinero personal del dinero reservado para impuestos.

Guarda facturas, extractos bancarios, informes de plataformas, contratos, justificantes de comisiones, gastos de mantenimiento y documentos de compra y venta. En el caso de activos digitales, conserva también los historiales de cada intercambio. La administración puede pedirte que acredites cómo calculaste un importe, no solo que muestres el ingreso final.

Reserva dinero antes de gastarlo

El error más frecuente que observo entre autónomos, freelancers y emprendedores no es siempre la falta de ingresos. Es gastar como si todo lo cobrado fuera beneficio disponible. Si una plataforma te abona 1.000 euros, esos 1.000 euros no son necesariamente tuyos para consumir. Parte puede corresponder a impuestos, comisiones, costes y obligaciones futuras.

Una reserva fiscal mensual te permite evitar que la declaración anual coincida con una crisis de liquidez. La cantidad adecuada depende de tu situación, de las retenciones y de la comunidad autónoma, por lo que no recomendaría copiar el porcentaje de otro emprendedor. Si tienes deudas, esta disciplina es todavía más importante: pagar una deuda cara mientras acumulas una obligación tributaria no resuelta solo desplaza el problema.

Qué relación tiene la fiscalidad con tu libertad financiera

La libertad no consiste en ocultar ingresos

Hay personas que entienden la libertad financiera como ganar dinero sin dar explicaciones. Yo la entiendo de otra manera: conocer tus números, decidir con criterio y no vivir pendiente de una carta de Hacienda. Declarar correctamente no es una derrota ni una señal de que tu negocio ha fracasado. Es el coste de operar dentro de un sistema que también te permite facturar, invertir y proteger determinados derechos.

La planificación legal sí puede ayudarte. Puedes estudiar la forma jurídica adecuada, separar actividad e inversión, revisar gastos deducibles reales, aprovechar las reglas de compensación permitidas y valorar cuándo tiene sentido reinvertir. Lo que no recomiendo es crear una sociedad solo para pagar menos sin comprender sus costes contables, administrativos y fiscales. Una estructura compleja no corrige un modelo de negocio débil.

El orden financiero amplía tus opciones

Cuando sabes cuánto produces, cuánto debes reservar y qué parte puedes reinvertir, puedes elegir con más libertad. Esa es una de las bases del Proceso Prosperidad que enseño en mi formación de finanzas personales: controlar tus ingresos y tu tiempo empieza por dejar de confundir facturación, beneficio y dinero disponible.

La formación no sustituye una consulta tributaria individual, porque la ley depende de tu residencia, actividad y patrimonio. Sí puede ayudarte a instalar una mentalidad más disciplinada, una MenteRica frente a la MentePobre que gasta antes de comprender. La disciplina no elimina los impuestos; evita que los impuestos destruyan tus planes.

FAQs for Cuándo declarar impuestos sobre ingresos pasivos

¿Tengo que declarar un ingreso pasivo aunque sea pequeño?

Depende del tipo de ingreso, del total anual, de tus demás rentas, de las retenciones y de la normativa aplicable. No existe una respuesta universal basada únicamente en que la cantidad sea pequeña. Reúne la documentación y comprueba tu caso con la Agencia Tributaria o con un asesor fiscal.

¿Puedo declarar todos mis ingresos pasivos juntos?

No deberías hacerlo sin identificar antes su origen. Dividendos, alquileres, ganancias patrimoniales y actividad económica pueden tener reglas diferentes. Agruparlos sin criterio puede provocar errores en los apartados de la declaración, en las deducciones y en los pagos periódicos.

Declara con claridad para conservar tus decisiones

La pregunta correcta no es solo cuándo declarar impuestos sobre ingresos pasivos, sino qué estás cobrando, desde dónde, con qué frecuencia y qué documentos lo demuestran. Si ordenas esas respuestas desde el principio, podrás construir nuevas fuentes de ingresos sin convertir cada avance en una amenaza. Para profundizar en la estrategia, consulta también ingresos pasivos para alcanzar libertad financiera. Yo recomiendo trabajar con números reales, reservar lo que corresponde y pedir asesoramiento cuando la situación deje de ser sencilla. Esa prudencia no limita tu libertad financiera; la hace posible.

Qué requisitos piden para consolidar deudas es una pregunta decisiva cuando varias cuotas empiezan a consumir el dinero que necesitas para vivir, invertir o mantener tu negocio. Si eres autónomo, freelance, empleado o empresario, no basta con querer juntar los pagos: la entidad estudiará tu capacidad real para devolver el nuevo préstamo.
La consolidación puede ordenar una economía descontrolada, pero no borra las deudas ni corrige por sí sola los hábitos que las originaron. En mi experiencia, la diferencia está en llegar a la solicitud con números claros, documentación completa y una decisión consciente sobre el siguiente paso. Antes de pedir financiación, conviene entender qué revisan las entidades y qué puedes hacer si tu perfil no encaja.

Qué significa consolidar deudas y qué analiza la entidad

Una sola cuota no siempre significa pagar menos

Consolidar deudas consiste en solicitar una nueva financiación para cancelar varios compromisos anteriores y reunirlos en una sola cuota. Puedes incluir préstamos personales, tarjetas, créditos rápidos o determinadas líneas de financiación, siempre que la entidad acepte esas operaciones.

La nueva cuota puede ser más cómoda porque el plazo se amplía. Sin embargo, al pagar durante más tiempo, el coste total puede aumentar. También pueden existir comisiones de apertura, gastos de cancelación o seguros vinculados. Por eso no miro únicamente cuánto pagarás cada mes; también reviso cuánto dinero saldrá de tu bolsillo al terminar.

La capacidad de pago está en el centro

La entidad quiere saber si tus ingresos son suficientes y relativamente estables para asumir la nueva obligación. Examinará tus cuotas actuales, alquiler o hipoteca, gastos familiares, impuestos, otras líneas de crédito y posibles retrasos.

Para un empleado, la nómina suele ofrecer una referencia sencilla. Para un autónomo o empresario, la lectura es más compleja: pueden pedir declaraciones fiscales, extractos bancarios, facturas emitidas y pruebas de continuidad en la actividad. Un mes con buenos ingresos no demuestra por sí solo una capacidad estable.

Guide to Qué requisitos piden para consolidar deudas

Documentos que suelen pedir para estudiar la operación

Identificación e ingresos

La documentación exacta cambia según el banco, la financiera, el importe y tu situación. Aun así, lo habitual es que te soliciten:

  • Documento de identidad vigente.
  • Justificantes de ingresos, como nóminas o facturas.
  • Declaración de la renta y documentación fiscal.
  • Extractos bancarios de los últimos meses.
  • Contratos o certificados que acrediten la actividad profesional.
  • Información detallada de cada deuda que quieres reunir.

Si eres autónomo, prepara también los pagos fraccionados, declaraciones trimestrales y recibos de la Seguridad Social cuando correspondan. Si diriges una empresa, es posible que revisen las cuentas del negocio, la antigüedad de la sociedad y las obligaciones pendientes. Separar tus finanzas personales de las empresariales ayuda a explicar mejor qué dinero puedes destinar a la nueva cuota.

Información sobre las deudas actuales

No ocultes tarjetas, descubiertos ni préstamos que no quieras incluir. La entidad puede consultar tu historial crediticio y comprobar tus compromisos. Una diferencia entre lo que declaras y lo que aparece en los registros puede perjudicar la solicitud.

Key insight about Qué requisitos piden para consolidar deudas

Te recomiendo preparar una tabla con el acreedor, saldo pendiente, cuota, tipo de interés, fecha de vencimiento y posibles comisiones de cancelación. Esa información no solo sirve para el estudio: te permite comparar la oferta con tu situación actual sin dejarte llevar por una cuota aparentemente baja.

Requisitos financieros que pueden determinar la aprobación

Ingresos suficientes y demostrables

No existe un nivel universal de ingresos que garantice la aprobación. Cada entidad aplica sus propios criterios y pondera el riesgo de forma distinta. Lo que sí se repite es la necesidad de demostrar que, después de pagar la nueva cuota y tus gastos esenciales, queda margen razonable para afrontar imprevistos.

Qué requisitos piden para consolidar deudas statistics

Cuando los ingresos varían, como ocurre con muchos freelancers, la entidad puede calcular una media de varios meses o pedir más garantías. Conviene mostrar continuidad, clientes recurrentes y una gestión ordenada. Presentar únicamente el mejor periodo de facturación puede ofrecer una imagen incompleta y poco creíble.

Historial de pagos y nivel de endeudamiento

Los retrasos, impagos y reclamaciones activas dificultan la consolidación. También puede pesar el uso elevado de las tarjetas o la existencia de demasiadas solicitudes recientes de crédito. No significa que una persona con dificultades quede excluida automáticamente, pero sí que probablemente recibirá condiciones más exigentes o necesitará otra solución.

Si tienes un préstamo con garantía, avalista o bienes afectados, debes entender qué responsabilidad conserva cada parte después de consolidar. Una cuota menor no justifica poner en riesgo tu vivienda, tu herramienta de trabajo o el patrimonio de otra persona sin analizar las consecuencias.

Qué hacer si no cumples todos los requisitos

No aceptar la primera oferta por desesperación

Cuando las cuotas se acumulan, es comprensible querer una respuesta rápida. Pero aceptar un crédito caro puede aplazar el problema y hacerlo más grande. Compara la tasa anual equivalente, el coste total, el plazo, las comisiones, los seguros y las condiciones de amortización anticipada.

También puedes hablar directamente con tus acreedores. Algunas entidades aceptan modificar el calendario, ampliar el plazo o establecer una carencia temporal. Esa negociación no siempre es posible y puede tener costes, pero merece estudiarse antes de contratar otra deuda.

Ordenar la economía antes de volver a solicitar

Si te rechazan, no lo interpretes como una sentencia sobre tu futuro financiero. Puede indicar que la solicitud llegó demasiado pronto o que tus números no estaban suficientemente preparados. Durante unas semanas, concentra tu atención en registrar todos los movimientos, cancelar gastos prescindibles y evitar nuevas compras financiadas.

En este punto, mi recomendación es trabajar también la mentalidad. El Proceso Prosperidad que enseño en mi formación de finanzas personales parte de una idea sencilla: no puedes construir libertad financiera si no sabes cuánto entra, cuánto sale y qué decisiones repites cuando sientes presión. La formación no sustituye el asesoramiento jurídico o financiero, pero puede ayudarte a recuperar dirección, disciplina y criterio.

Si quieres ampliar esa visión, puedes consultar la Guía completa de libertad financiera, diversificación de ingresos y negocios online desde casa, especialmente si estás intentando crear ingresos adicionales sin descuidar tus obligaciones actuales.

Cómo comparar una propuesta de consolidación sin equivocarte

La cuota debe encajar en tu vida real

Haz el cálculo con tus ingresos normales, no con una venta extraordinaria, una bonificación ocasional o un mes excepcional. Si eres empresario o autónomo, separa el dinero destinado a impuestos y gastos operativos antes de decidir cuánto puedes pagar. El importe disponible después de esas obligaciones es el que importa.

Pide la oferta por escrito y revisa qué deudas se cancelarán, cuándo se hará cada pago y qué sucederá si una parte no se liquida. Comprueba también si puedes amortizar antes sin penalización desproporcionada. Una propuesta clara debería permitirte conocer el coste total sin interpretar frases ambiguas.

La consolidación debe formar parte de un plan

El objetivo no es simplemente reunir recibos, sino recuperar margen y evitar volver al mismo punto. Decide de antemano qué harás con las tarjetas canceladas, cómo crearás un fondo para imprevistos y qué límite tendrá tu gasto mensual. Si aumentas de nuevo el crédito disponible, puedes terminar pagando la cuota consolidada y nuevas deudas al mismo tiempo.

Para comprender mejor las decisiones que afectan a quienes ya soportan varias obligaciones, puedes revisar también Consolidación de deudas para personas endeudadas. La solución adecuada depende de tus ingresos, tus garantías, el coste de tus contratos y tu capacidad real para mantener el plan.

FAQs for Qué requisitos piden para consolidar deudas

¿Puedo consolidar deudas si soy autónomo o freelance?

Sí, es posible, aunque normalmente tendrás que demostrar la estabilidad de tus ingresos mediante declaraciones fiscales, extractos bancarios, facturas y pruebas de continuidad profesional. La entidad puede valorar una media de varios meses en lugar de un ingreso mensual fijo.

¿Me aprobarán la consolidación si he tenido retrasos?

No hay una respuesta automática. Los retrasos recientes o los impagos activos reducen las posibilidades y pueden encarecer la operación. Antes de solicitarla, reúne información sobre tu historial, intenta regularizar las cantidades pendientes y compara la consolidación con una negociación directa con tus acreedores.

La decisión debe devolverte control

Los requisitos para consolidar deudas no son un simple trámite: revelan si la nueva cuota encaja de verdad con tu economía. Prepara tus documentos, calcula el coste total y no confundas alivio mensual con ahorro real. Cuando conoces tus números y actúas con disciplina, puedes tomar una decisión más serena y empezar a recuperar el control de tus ingresos, tu tiempo y tus próximos pasos.

Cuánto dinero generan los ingresos pasivos digitales es una pregunta legítima, sobre todo si eres autónomo, freelancer, empleado o empresario y estás cansado de depender de una sola fuente de ingresos. La respuesta no es una cifra universal: depende del activo digital, del problema que resuelve, del público al que llega y de la capacidad que tengas para venderlo sin intercambiar cada hora por dinero.
He visto demasiadas promesas de ingresos automáticos que presentan una excepción como si fuera la norma. Un negocio digital puede producir cien euros al mes, varios miles o nada durante mucho tiempo. La diferencia suele estar en la calidad de la oferta, la confianza construida y la disciplina para mejorarla. Por eso conviene entender primero cómo se genera el dinero y después decidir qué modelo encaja contigo.

Qué significa realmente ganar dinero de forma pasiva

La diferencia entre ingreso pasivo e ingreso automático

Un ingreso pasivo no significa que no tengas que trabajar. Significa que el trabajo inicial puede seguir produciendo ventas después de haberlo realizado, sin que debas estar presente en cada operación. Un curso grabado, una plantilla, un libro digital, una licencia de contenido o una herramienta en línea pueden venderse mientras duermes, pero necesitan una oferta clara, un sistema de cobro, atención al cliente y revisiones periódicas.

La palabra pasivo suele ocultar una parte incómoda: al principio, la actividad puede ser muy intensa. Tienes que investigar una necesidad, crear una solución, probar el precio, comunicar el beneficio y atraer visitantes. Después, la carga diaria puede reducirse, aunque casi nunca desaparece por completo.

El dinero llega cuando existe una transformación concreta

La gente no compra un archivo porque sea digital. Compra tiempo ahorrado, claridad, una habilidad, una solución o una transformación que considera valiosa. Un autónomo puede pagar por una plantilla que le ayude a presentar presupuestos. Un empleado puede comprar una formación para ordenar sus finanzas. Un empresario puede adquirir un recurso que reduzca errores en su equipo.

Cuando el producto resuelve una preocupación concreta, el precio deja de depender únicamente de las horas que te costó crearlo. Esa es la base económica de los ingresos digitales.

Guide to Cuánto dinero generan los ingresos pasivos digitales

Cuánto puede generar cada modelo digital

Productos de precio bajo

Las plantillas, hojas de cálculo, guías breves y recursos descargables suelen tener un precio accesible. Pueden venderse por diez, veinte o cincuenta euros, según la utilidad y la especialización. Para generar 1.000 euros mensuales con un producto de 25 euros necesitarías 40 ventas antes de descontar impuestos, comisiones, publicidad y devoluciones.

Este modelo puede funcionar bien si ya tienes una audiencia o si el producto responde a una búsqueda frecuente. Su dificultad está en conseguir un volumen suficiente de visitas y compradores. Muchos emprendedores crean un recurso correcto, pero lo dejan abandonado sin una vía constante para que las personas lo descubran.

Formaciones y productos de precio medio

Una formación digital puede venderse desde unos cientos de euros hasta cantidades superiores cuando incluye profundidad, acompañamiento o una especialización valiosa. Con una formación de 250 euros, cuatro ventas mensuales representan 1.000 euros brutos. Con diez ventas, serían 2.500 euros brutos. La aritmética es sencilla; lo difícil es mantener una propuesta que merezca ese precio.

Yo recomiendo no confundir un precio elevado con una promesa exagerada. El cliente debe saber qué aprenderá, qué límites existen y qué parte del resultado depende de su aplicación. La confianza no se construye con grandilocuencia, sino con claridad.

Suscripciones, licencias y afiliación

Las suscripciones pueden producir ingresos recurrentes, aunque exigen entregar valor de forma continua. Las licencias permiten cobrar por el uso de un recurso, una imagen, una aplicación o un método. La afiliación, por su parte, genera una comisión cuando recomiendas productos de terceros y alguien compra mediante tu enlace.

Key insight about Cuánto dinero generan los ingresos pasivos digitales

Cada opción tiene un intercambio distinto entre estabilidad, control y trabajo. Una suscripción puede ofrecer previsibilidad, pero también cancelaciones. La afiliación requiere menos creación, aunque dependes de las condiciones de otra empresa. No existe un modelo perfecto; existe el que puedes sostener con seriedad.

Cómo calcular la rentabilidad antes de crear

La cuenta que evita trabajar a ciegas

Antes de grabar un curso o escribir una guía, calcula cuántas ventas necesitas para alcanzar un objetivo razonable. La fórmula es directa: ingresos deseados divididos entre precio neto por venta. Después resta comisiones, impuestos, publicidad, herramientas, soporte y posibles reembolsos.

Cuánto dinero generan los ingresos pasivos digitales statistics

Imagina un producto de 100 euros. Si después de costes te quedan 75 euros y buscas 1.500 euros mensuales, necesitarías 20 ventas. Si tu página convierte al 2 por ciento de los visitantes, necesitarías aproximadamente 1.000 visitas cualificadas para conseguir esas ventas. No es una garantía, sino una hipótesis que te permite comprobar si el plan tiene sentido.

  • Precio neto después de comisiones.
  • Número de ventas mensuales necesarias.
  • Visitas cualificadas que podrías conseguir.
  • Coste de captar cada cliente.
  • Tiempo semanal de soporte y mantenimiento.

Ingresos brutos no son libertad financiera

Un negocio puede facturar mucho y dejar poco dinero si sus costes son elevados. También puede vender poco, pero ofrecer un margen saludable y una carga de trabajo razonable. Cuando analices cuánto dinero generan los ingresos pasivos digitales, mira siempre el beneficio real y el tiempo que debes dedicar.

Para una persona endeudada, el primer objetivo quizá no sea sustituir su salario, sino crear un ingreso complementario estable que permita reducir deuda sin asumir nuevos riesgos. Para un empresario, puede ser una línea adicional que no dependa de contratar más personal. La cifra útil es la que mejora tu situación financiera, no la que luce mejor en una publicación.

Qué determina que un producto digital venda durante meses

El problema, el mercado y la confianza

Un producto puede ser excelente y no vender porque se dirige a demasiadas personas o porque nadie entiende su utilidad. La demanda debe estar presente antes de invertir meses en crear. Habla con posibles clientes, observa sus preguntas y detecta qué solución ya están intentando comprar.

También necesitas una forma de ser encontrado. Puede ser una lista de correo, buscadores, contenidos, alianzas, anuncios o recomendaciones. El tráfico no es un detalle posterior: forma parte del modelo económico. Sin atención de personas adecuadas, incluso la mejor oferta permanece invisible.

Si deseas ampliar tu visión, puedes consultar esta Guía completa de libertad financiera, diversificación de ingresos y negocios online desde casa, especialmente si estás intentando combinar empleo, actividad independiente y nuevas fuentes de ingresos.

El mantenimiento que nadie muestra

Los precios cambian, las plataformas actualizan sus normas, los enlaces dejan de funcionar y las necesidades del cliente evolucionan. Un producto digital que vende hoy puede perder relevancia mañana. Por eso conviene reservar tiempo para corregir materiales, responder dudas, revisar la página de ventas y estudiar las devoluciones.

En mi experiencia, los ingresos más duraderos no proceden de publicar una vez y desaparecer. Proceden de crear un activo que conserva su utilidad y de mantener una relación honesta con quien lo compra.

Cómo convertir los ingresos digitales en una estrategia financiera

No dependas de una sola promesa

La diversificación no consiste en abrir cinco negocios a la vez. Consiste en construir varias vías que no fallen por la misma razón. Puedes combinar un producto descargable, una formación y un servicio especializado. Así, el servicio genera liquidez inmediata mientras el producto digital adquiere ventas con el tiempo.

Si todavía estás endeudado, no utilices la expectativa de ingresos pasivos para justificar más deuda. Empieza con una versión sencilla, valida que alguien pague y reinvierte una parte de los beneficios. La prudencia no es falta de ambición; es una manera de proteger tu capacidad de continuar.

La mentalidad que sostiene el proceso

El dinero se administra mejor cuando dejas de tratarlo como un golpe de suerte. En mi formación en vídeo sobre finanzas personales y libertad financiera presento el Proceso Prosperidad como una forma de ordenar decisiones, ingresos y tiempo. No lo planteo como una fórmula mágica. Funciona cuando la persona aplica el método con compromiso, disciplina y revisión de sus resultados.

El objetivo inicial es recuperar control: saber cuánto entra, cuánto sale, qué deuda pesa y qué actividad puede producir valor. Desde ahí puedes diseñar una economía más consciente. La formación también desarrolla la idea de MenteRica frente a la mentalidad de escasez, no como fantasía, sino como una forma de identificar oportunidades sin negar los riesgos.

Encontrarás más ideas prácticas en Ingresos pasivos para alcanzar libertad financiera, sobre todo si quieres decidir qué fuente adicional puede encajar mejor con tu situación actual.

FAQs for Cuánto dinero generan los ingresos pasivos digitales

¿Cuánto dinero puedo generar al mes con un producto digital?

No existe una cantidad garantizada. Puedes generar cero euros durante la validación, unos cientos con una audiencia pequeña o varios miles cuando tienes una oferta demandada y un sistema de ventas estable. Calcula el resultado a partir del precio neto, las ventas necesarias, el tráfico disponible y los costes. La cifra debe ser una hipótesis que después contrastes con ventas reales.

¿Los ingresos pasivos digitales sirven para alcanzar la libertad financiera?

Pueden contribuir, pero no sustituyen una estrategia completa. Necesitas controlar gastos, gestionar deudas, crear un fondo de seguridad y desarrollar ingresos que no dependan de una sola fuente. Un producto digital puede darte margen y autonomía, pero exige trabajo inicial, mantenimiento y responsabilidad sobre las promesas que haces.

La cifra importa menos que el sistema que construyes

Los ingresos pasivos digitales pueden generar desde cantidades modestas hasta un negocio considerable, pero el resultado depende de la utilidad, la distribución, el margen y la constancia. Yo empezaría por una oferta pequeña que resuelva un problema concreto, mediría las ventas y solo después ampliaría la inversión.

La libertad financiera no aparece porque un producto se venda mientras duermes. Aparece cuando aprendes a crear valor, conservar parte de lo que ingresas y tomar decisiones con menos dependencia de una única fuente. Ese proceso puede transformar tu economía, siempre que dejes de perseguir promesas rápidas y empieces a construir activos que tengan sentido para ti y para las personas a las que sirves.

La consolidación de deudas para personas endeudadas puede ser una salida razonable cuando varias cuotas, tarjetas y préstamos han convertido tu economía en una sucesión de vencimientos. Pero no consiste simplemente en pedir otro crédito. Consiste en ordenar tus obligaciones, conocer el coste real de cada una y decidir si agruparlas mejora de verdad tu situación.

Si eres autónomo, empresario, empleado, freelancer o emprendedor, probablemente tus ingresos no se comportan siempre igual. Un mes puedes cobrar varios proyectos y al siguiente tener que afrontar impuestos, proveedores, alquiler, nóminas y cuotas personales. Por eso, antes de consolidar, necesitas mirar tu deuda con serenidad. En mi experiencia, la confusión financiera hace más daño que la cifra total, porque impide tomar decisiones limpias.

Qué significa consolidar deudas y cuándo puede ayudarte

Consolidar deudas significa sustituir varias obligaciones por una sola, normalmente mediante un préstamo que cancela los créditos anteriores. En lugar de pagar cinco cuotas con fechas, intereses y condiciones distintas, pasas a tener una cuota única. La propuesta parece sencilla, pero solo tiene sentido si el nuevo acuerdo reduce la presión mensual sin disparar el coste total.

La diferencia entre una solución y un aplazamiento caro está en los números. Una cuota menor puede conseguirse alargando mucho el plazo. Eso quizá te dé aire durante unos meses, pero también puede hacer que pagues más intereses. Yo recomiendo comparar siempre tres cifras: la cuota mensual, el importe total que devolverás y el tiempo que tardarás en quedar libre de deuda.

Una sola cuota no borra el problema

La consolidación no elimina lo que debes. Cambia la forma de pagarlo. Si tus ingresos no alcanzan para cubrir los gastos básicos y la nueva cuota, el problema seguirá creciendo. Por eso conviene preparar un presupuesto realista con vivienda, alimentación, transporte, seguros, impuestos, gastos profesionales y pagos pendientes.

También debes revisar si la entidad exige garantías, comisiones de apertura, seguros vinculados o penalizaciones por amortización anticipada. Una oferta con un interés aparentemente bajo puede resultar menos favorable cuando se suman todos esos conceptos.

El caso de autónomos y empresarios

Si trabajas por cuenta propia, separa las deudas personales de las profesionales. Mezclarlas te impide saber si tu actividad genera suficiente caja y puede poner en riesgo el dinero destinado a impuestos o proveedores. Un préstamo personal para tapar pérdidas recurrentes del negocio no es consolidación: es financiación de una actividad que quizá necesita cambios más profundos.

En el caso de una empresa, conviene estudiar además las obligaciones con proveedores, administraciones, empleados y entidades financieras. La solución puede requerir asesoramiento contable o jurídico, especialmente cuando hay avales personales, impagos o riesgo de insolvencia.

Guide to Consolidación de deudas para personas endeudadas

Cómo saber si una oferta de consolidación es adecuada

Antes de firmar, reúne todos los contratos y recibos. Anota el saldo pendiente, el tipo de interés, la cuota, la fecha de vencimiento y las comisiones de cada deuda. Incluye tarjetas revolving, descubiertos, compras financiadas y préstamos entre particulares. Lo que no aparece en la lista suele reaparecer después con más fuerza.

Key insight about Consolidación de deudas para personas endeudadas

Después, solicita varias propuestas y pide que te entreguen las condiciones por escrito. No compares únicamente el tipo nominal. Revisa la tasa anual equivalente, el coste total del crédito, la duración, los gastos adicionales y las consecuencias de retrasarte en un pago.

La cuota que puedes asumir

Una cuota razonable debe caber en tu presupuesto incluso durante un mes flojo. Si eres freelancer o emprendedor, haz el cálculo con una previsión prudente, no con tu mejor facturación. Si tienes ingresos variables, reserva primero dinero para impuestos, gastos esenciales y una pequeña protección de liquidez. No comprometas cada euro disponible con el nuevo préstamo.

La entidad puede pedir nóminas, declaraciones fiscales, extractos bancarios, contratos, justificantes de ingresos y relación de deudas. Presentar la información completa suele ser mejor que ocultar obligaciones. Una evaluación clara también te permite descubrir si la oferta realmente se adapta a tu realidad.

Las señales que deben hacerte detener

Desconfía de quien prometa aprobación garantizada sin estudiar tu capacidad de pago, solicite dinero por adelantado sin explicar el servicio o te presione para firmar de inmediato. También debes detenerte si la cuota solo parece asumible porque el plazo se extiende durante demasiados años.

Si ya tienes retrasos, embargos o una situación de insolvencia cercana, un nuevo préstamo puede no ser la respuesta. En ese punto, hablar con un profesional independiente puede ayudarte a valorar una negociación, un acuerdo de pago u otras alternativas previstas por la legislación aplicable a tu país.

Cómo evitar que la consolidación se convierta en otra deuda

El riesgo más habitual aparece después de recibir el dinero. Se cancelan las deudas antiguas, pero las tarjetas vuelven a utilizarse y se crean nuevos saldos. De ese modo terminas pagando el préstamo de consolidación mientras acumulas otra vez créditos de consumo. La operación no ha corregido el comportamiento que originó la presión.

Consolidación de deudas para personas endeudadas statistics

Yo recomiendo cerrar o reducir los límites de las tarjetas que ya no sean necesarias. Si mantienes alguna para una emergencia, define por adelantado qué significa emergencia y cómo devolverás el importe. No confundas una compra deseada con una necesidad urgente solo porque todavía quede crédito disponible.

Un sistema sencillo para los meses difíciles

Establece una cuenta para los gastos fijos y otra para la actividad profesional si trabajas por tu cuenta. Programa la cuota después de cobrar, pero no antes de reservar impuestos y obligaciones ineludibles. Revisa tu saldo una vez por semana y no esperes al día del vencimiento para descubrir que falta dinero.

Cuando cobres un ingreso extraordinario, decide su destino antes de gastarlo. Puede servir para crear un fondo de seguridad, reducir capital pendiente o cubrir una obligación fiscal. La mejor opción dependerá del coste de tu deuda y de la estabilidad de tus ingresos. Amortizar anticipadamente no siempre es prioritario si te deja sin liquidez para sobrevivir al siguiente mes.

Un plan financiero después de firmar

La consolidación debe acompañarse de un plan escrito. Define cuánto entra, cuánto sale, qué gastos puedes eliminar y qué ingreso adicional puedes construir sin poner en peligro tu salud ni tu actividad. Si eres empresario, revisa precios, márgenes, plazos de cobro y clientes que pagan tarde. Si eres empleado, analiza tus gastos recurrentes y no cuentes con ingresos extraordinarios que todavía no están confirmados.

También conviene revisar el plan cada treinta días durante los primeros meses. Si la cuota vuelve a ser difícil, actúa antes de caer en impago. Contactar con la entidad con antelación ofrece más opciones que desaparecer y dejar que se acumulen recargos.

La mentalidad que sostiene una recuperación financiera

Salir de las deudas no depende solo de encontrar un préstamo con mejores condiciones. Depende de aprender a dirigir tus ingresos, tus decisiones y tu tiempo. Esa es una parte central de la Guía completa de libertad financiera, diversificación de ingresos y negocios online desde casa, porque una economía más libre se construye con decisiones repetidas, no con una operación aislada.

En mi formación de finanzas personales trabajo el Proceso Prosperidad como una forma práctica de ordenar esa relación con el dinero. El primer resultado que busco es que dejes de reaccionar a cada vencimiento y empieces a decidir qué haces con lo que ingresas. No prometo que una plantilla sustituya la disciplina ni que una mentalidad resuelva por sí sola un contrato desfavorable. Pero sí puede ayudarte a sostener un plan cuando aparezcan meses complicados.

Para un emprendedor, controlar los ingresos significa conocer qué actividad genera dinero, cuándo lo cobra y qué parte debe permanecer reservada. Para un empleado, significa dejar de vivir completamente al límite. Para un autónomo, significa separar la facturación de la disponibilidad real. El Proceso Prosperidad está pensado para instalar una mentalidad financiera más responsable y orientada a la acción: una MenteRica que sustituye la resignación y la improvisación por criterio, compromiso y disciplina.

La formación también amplía ideas que quizá ya hayas encontrado en El Código del Dinero. La diferencia está en llevarlas a una plantilla de decisiones aplicable a tus ingresos, tus deudas y tus objetivos. Si no aplicas lo aprendido, ninguna formación funcionará contigo. Si lo aplicas con constancia, tendrás una base más sólida para no volver a depender de créditos cada vez que surja una dificultad.

Consolidar puede ser el comienzo, no el destino

La consolidación de deudas para personas endeudadas puede reducir el desorden y darte tiempo para recuperar el control, pero solo merece la pena cuando conoces su coste y cambias la forma de administrar el dinero. Compara ofertas, protege tu liquidez, evita nuevas tarjetas y construye un plan que contemple tanto tus obligaciones como tu capacidad real de generar ingresos.

No tienes que resolver toda tu economía en un día. Sí necesitas dejar de actuar a ciegas. Cuando sabes cuánto debes, cuánto puedes pagar y qué decisiones te acercan a la libertad financiera, la deuda deja de gobernar cada movimiento. Ahí empieza una recuperación con posibilidades reales de mantenerse.